Form 8832 et Form 7004 suivent des calendriers différents
· Lecture minimale 7
La réponse dans cette situation
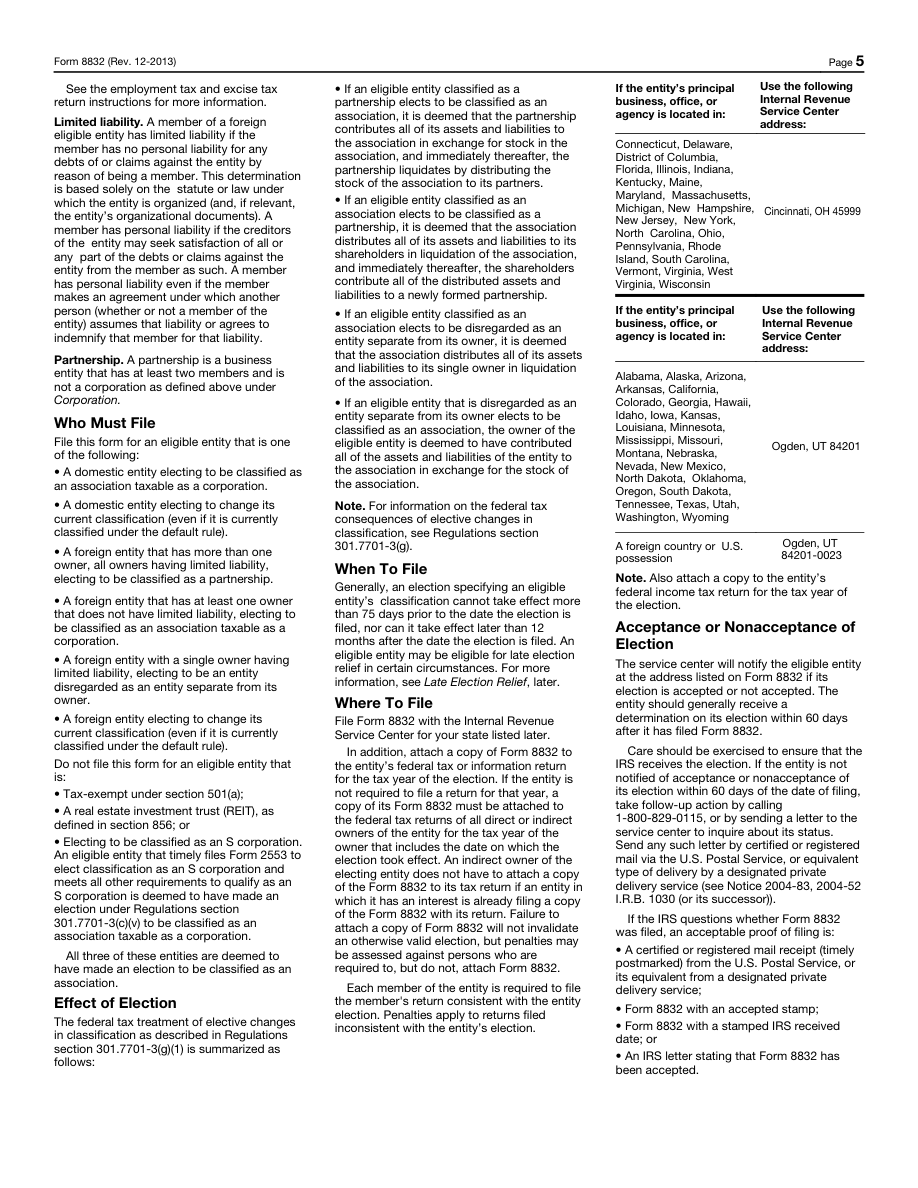
Placez côte à côte le calendrier de l’option Form 8832 et celui de la prorogation Form 7004 sans les fusionner en une échéance. Limites ordinaires de prise d’effet de l’option et règle d’échéance initiale de la prorogation concernent des actions différentes. Une feuille de planification identifie document déposé, date pertinente et instruction officielle justificative. Elle montre aussi l’historique antérieur pouvant affecter le changement de classification. Cela évite de traiter une prorogation comme temps supplémentaire automatique d’option, ou une copie jointe à une déclaration comme substitut au dépôt séparé de l’option. Le résultat est une chronologie à deux voies pour un lecteur déjà conseillé sur le traitement voulu, pas une recommandation d’une classification particulière.[1, p.6] [2, p.1]
Quels faits peuvent changer la réponse ?
Les sources retenues décrivent calendrier ordinaire de Form 8832 et limite pertinente d’option antérieure, avec exceptions à examiner séparément. Remplir Part II pour la mesure de régularisation d’une option fiscale tardive n’établit pas en soi l’admissibilité. Form 7004 concerne sa déclaration sélectionnée et sa propre exigence de délai. Cet article ne recommande pas le régime corporate ou S, n’obtient pas de régularisation d’option fiscale tardive et ne décide pas la validité d’une option. La discussion de service reste dans le périmètre standard pris en charge après choix du traitement avec un conseiller, plutôt que de proposer planification fiscale ou service de régularisation d’option fiscale tardive.[1, p.6] [2, p.1]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Fenêtre efficace | Dans le cadre ordinaire de Form 8832, la date d’effet ne peut généralement pas précéder le dépôt de plus de 75 jours ni le suivre de plus de 12 mois. Une mesure de régularisation d’une option fiscale tardive constitue une exception distincte nécessitant son propre examen. | Une option ordinaire au moyen de Form 8832. Une mesure de régularisation d’une option fiscale tardive, pour les demandeurs qui en remplissent les conditions. | [1, p.6] |
| Date d'échéance initiale | Form 7004 doit généralement être déposé au plus tard à la date limite initiale de la déclaration pour laquelle une prolongation est demandée. Consultez les instructions propres à cette déclaration pour connaître son échéance initiale. | — | [2, p.1] |
| Déclaration d'impôt séparée | Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. | — | [2, p.1] |
| Limite de 60 mois entre changements de classification | Une option de classification antérieure ayant pris effet au cours des 60 mois précédents restreint généralement un nouveau changement de classification. Examinez séparément les exceptions prévues par les instructions, notamment l’option initiale d’une entité nouvellement constituée prenant effet à sa date de constitution. | — | [1, p.2] [1, p.7] |
| Copie à joindre à la déclaration fiscale | En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus. | — | [1, p.6] |
| Conditions d’allègement pour option tardive | Form 8832 Part II contient l’explication et la déclaration relatives à une régularisation d’option tardive. Les remplir ne suffit pas à établir l’admissibilité à cette régularisation. | — | [1, p.4] |
Comprendre les exigences dans leur contexte
Déclaration pro forma exigée pour une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable.[3, p.2]
Année fiscale d’une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger utilise l’année fiscale que son propriétaire emploie pour ses déclarations fiscales aux U.S. Si le propriétaire n’a pas une telle année fiscale, la DE utilise l’année civile.[3, p.2]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons une LLC fictive détenue par une seule personne physique dont le propriétaire a discuté d’un choix de classification avec un conseiller pendant la préparation annuelle. Il suppose que demander plus de temps pour la déclaration déplace toutes les dates d’option. Une feuille à deux voies sépare dépôt et date d’effet proposés de Form 8832 de la tâche Form 7004 et de sa déclaration. Le propriétaire consigne les options antérieures disponibles plutôt que de supposer qu’un nouveau document réinitialise librement l’historique. La copie avec la déclaration est une tâche distincte du dépôt séparé de l’option. Si le calendrier voulu dépasse les règles ordinaires, il est marqué comme question distincte de régularisation d’une option fiscale tardive pour examen approprié, pas comme problème résolu par la prorogation. Le contexte annuel DE n’est examiné que si ses faits réels s’appliquent. Ce plan ne décide pas de l’avantage du traitement, n’établit pas d’admissibilité à la régularisation d’option fiscale tardive et ne garantit pas la prise d’effet. Il révèle dépendances et délais différents avant de préparer sur une hypothèse non étayée.[1, p.6] [2, p.1]
Transformer les pièces en plan de préparation
Pour chaque voie, conservez document, action prévue, période ou date d’effet et base factuelle ouverte. Examinez un changement selon ses propres instructions plutôt que de déplacer toutes les dates ensemble. Distinguez décision de traitement du conseiller, tâche de préparation et détermination gouvernementale. Si une exception est envisagée, identifiez-la explicitement et obtenez son examen au lieu d’utiliser le calendrier ordinaire comme si elle était déjà accordée. L’assistance pertinente de mise à jour ou d’option standard de SpeedEIN s’évalue uniquement dans son périmètre déclaré à propriétaire personne physique, une fois le traitement choisi. Ce n’est pas une offre d’option S, de régularisation d’option fiscale tardive ou de recommandation fiscale ; une prorogation annuelle ne doit pas être vendue comme solution à ces questions séparées.[1, p.6] [2, p.1]
Trois vérifications avant de poursuivre
- Quelles dates régissent dépôt séparé de l’option, prise d’effet voulue et prorogation de la déclaration sélectionnée ?
- Options antérieures, exceptions et copie avec déclaration sont-elles vérifiées sans être fusionnées dans la prorogation annuelle ?
- Toute question de régularisation d’option fiscale tardive ou de conseil sur le traitement est-elle explicitement hors de la préparation standard plutôt que supposée résolue ?
Guides de préparation associés
- Suivre la décision de Form 8832, des preuves d’envoi à la lettre IRS
- Revenir au régime disregarded : préparer d’abord l’option antérieure et le dossier du conseiller
- Date d’effet de Form 8832 : limites ordinaires de 75 jours en arrière et de 12 mois à venir
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis