EIN申请、5472与W8证明:递交对象并不相同
· 阅读约 5 分钟
这个情形下,先看结论
一个文件夹即使装齐了所有被要求提供的材料,也不一定能说明哪些手续已经完成。股东可能把EIN申请资料、付款方的W8要求和年度5472资料放在一起保存,管理上方便,却容易掩盖三种不同的递交方向。准备合并上传或邮寄前,先问清每项资料由谁提出要求,收到后要执行什么动作。建议建立流向表,逐项记录文件名称、所涉及的纳税人或作出证明的人、实际接收方和完成递交的证据。它用来澄清任务,不是新的法定申报表。[1, p.1] [2, p.2] [3, p.6]
哪些事实会改变判断?
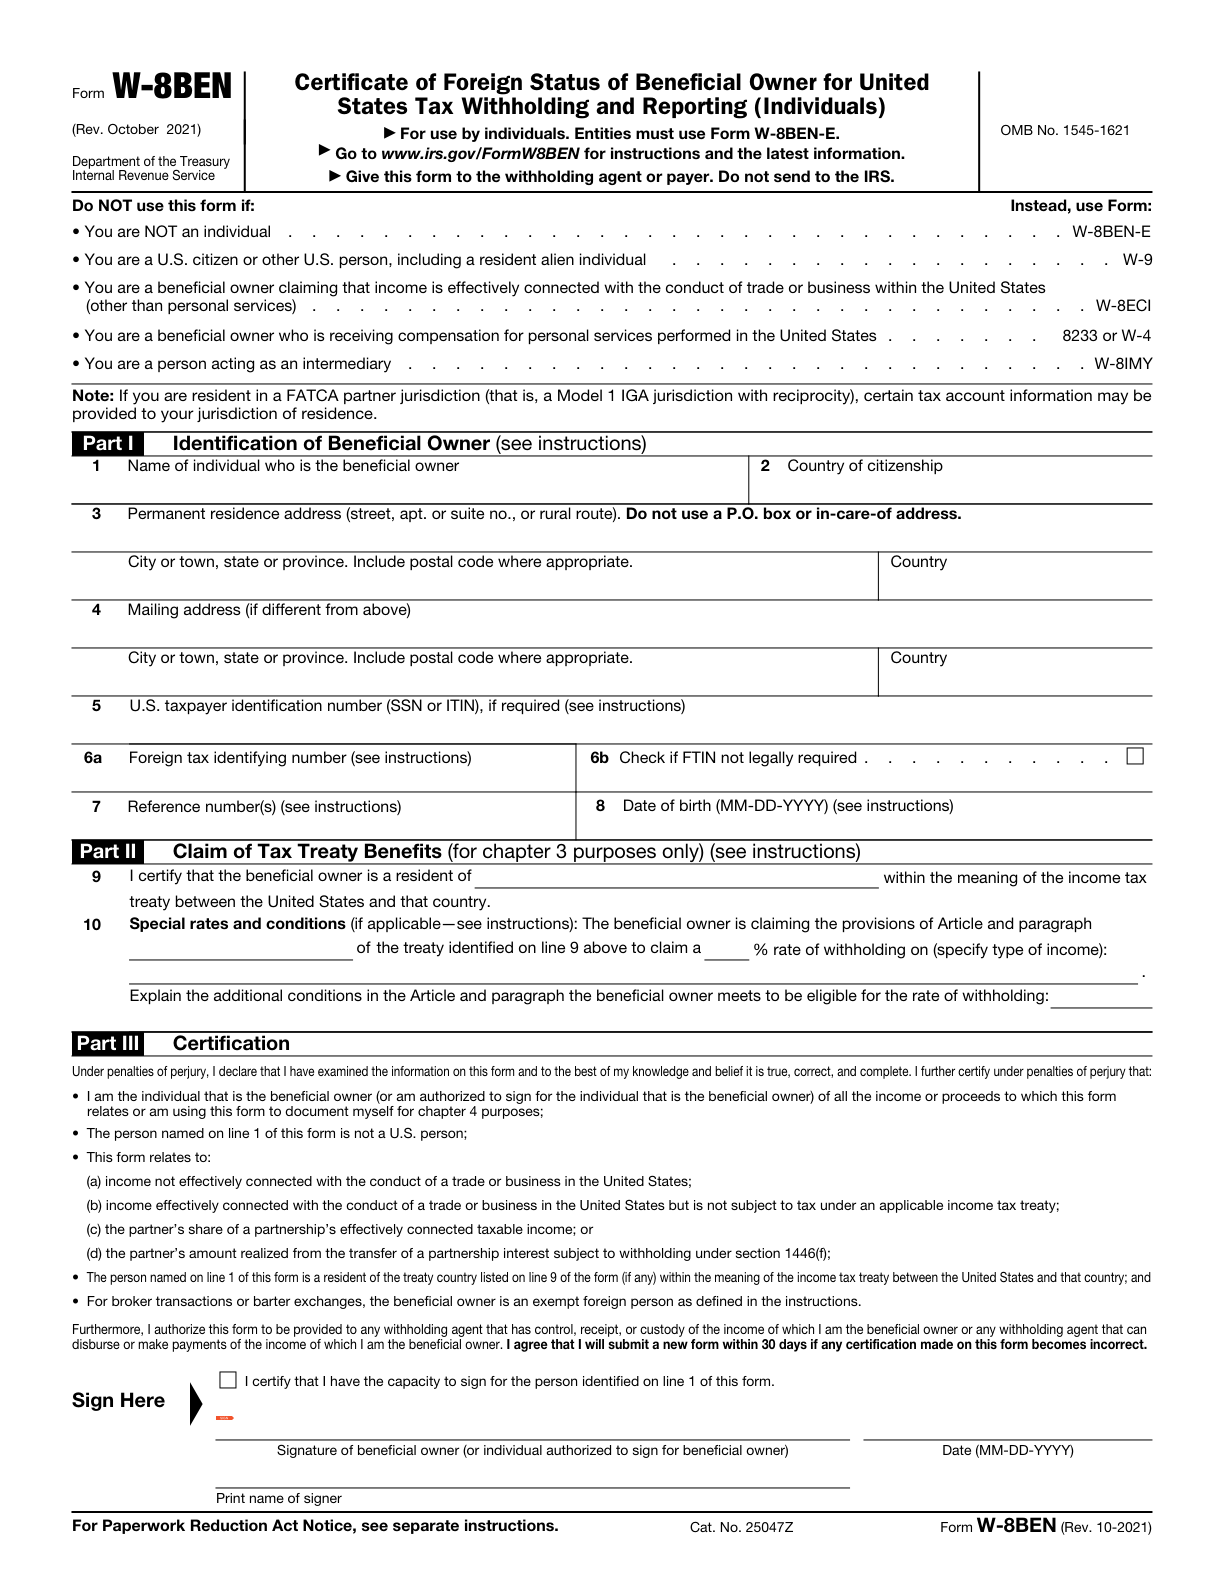
W-8BEN通常交给要求取得该表的预扣义务人或付款方,而不是寄给IRS。外国持有美国忽略实体的5472申报包则遵循自己的IRS递交说明,并附交指定用途的pro forma 1120。SS4第三方指定人的权限涉及申请以及接收新EIN,不能据此认定他继续负责接收每一种后续税务文件。这些区别也不能直接证明某位股东就应使用W-8BEN;如果是美国人士或所有权结构不同,应先核对相应资料范围。 流向表还应注明资料副本与正式递交的区别。收到经办方发回的文件,不等于文件已经到达政府或付款方;向某一接收方解释情况,也不等于另一项工作随之完成。每个状态都应能对应一项可说明的动作,这样后续核对才有依据。[1, p.1] [2, p.2] [3, p.6]
把官方要求放在一起比较
| 问题或字段 | 官方填写要求 | 适用条件与限制 | 出处 |
|---|---|---|---|
| 要求 1 | W-8BEN 交给扣缴义务人或付款方,不寄给 IRS。 | — | [1, p.1] |
| 要求 2 | 适用5472的外国持有美国DE将5472附在proforma1120后,在该1120到期日(含有效延期)前提交。 | — | [2, p.2] |
| 要求 3 | 第三方受指定人可就SS-4填写答疑并接收新EIN;必须完成签字授权,EIN分配并告知该人时授权终止。 | — | [3, p.6] |
| 要求 4 | 对于属于Form W-8BEN适用范围的付款,境外个人单独拥有disregarded entity、且该实体未以hybrid entity身份主张协定利益时,使用个人所有人的姓名及资料填写。如果收款账户以该disregarded entity名义开立,应将这一事实告知扣缴义务人。 | 付款须属于Form W-8BEN的适用范围。 该实体未以hybrid entity身份主张协定利益。 | [4, p.6] |
| 要求 5 | 一般reporting corporation在税年内与外国或美国关联方有reportable transaction时须提交5472;不能只凭有无营业收入判断。 | — | [2, p.2] |
| 要求 6 | 外国持有美国DE使用5472专用PINUnit邮寄路线,不使用普通1120说明中的地址。 | 适用外国持有美国DE的5472/proforma1120申报包 | [2, p.2] |
结合具体条件理解官方要求
要求 7
美国公民或其他美国税务身份者(包括居民外国人)不使用 W-8BEN;表单列示应使用 W-9。[1, p.1]
要求 8
foreign-ownedU.S.DE是外国主体(foreign person)全资持有的境内DE;其被按corporation处理仅限6038A相关报告要求。[2, p.2]
一个具体的资料准备示例
这是用于说明如何整理事实的假设示例,不代表政府机关的认定结果。
假设软件设计师马特的LLC刚取得EIN,一名客户要求他提供外国身份证明,另一条通知则要求补齐年度申报资料。他原本打算把所有材料放入“IRS文件”文件夹,再一起发给经办人员。这样做可能只传递了一堆资料,却没有明确授权对方办理哪项工作。于是他给各份文件加上用途及流向:EIN信是主体身份依据,客户发来的原始要求属于付款证明任务,关联交易明细及年度字段资料则属于信息申报任务。 他再标记谁负责判断证明问题,谁准备年度申报包,以及递交版本由谁保管。分享一份文件供核对,并不等于已经向该文件应当到达的对象递交。表格状态也分别使用草稿、已供审阅、已交目标接收方,而不是统一写“完成”。如果他把W8资料上传到经办沟通窗口,这本身不能证明客户已经收到;反过来,向客户发送公司的基本资料,也不能证明IRS已收到年度申报包。案例的产物是一组已核实的去向和明确的待办事项,而不是仅看数量很多的文件夹。 他还在流向表中增加“下一项动作”和“负责反馈的人”,因为收件与完成审阅也并不是同一个状态。客户确认收到了资料,只能支持该项交接记录;年度经办方确认已经收到交易账,并不能代替实际申报步骤。若某份文件只供参考,就明确标注参考用途,避免接手人员把参考副本放进不相关的正式申报包。[1, p.1] [2, p.2] [3, p.6]
把记录整理成可执行的申报准备方案
让每项工作的经办人员用清楚语言写出交付内容和接收对象。年度申报包应按适用路线保留实际递交版本及相应递交证据;付款方的证明任务则保留其资料要求及已经提供什么的记录。这些整理建议不意味着每份内部记录都必须作为IRS附件。SpeedEIN的EIN协助与适用的年度申报协助,仍应分别核对服务范围。下单其中一项,不能被理解为已经包括其他证明、个人报税或持续代理。先解决流向和授权问题,再发送资料,比事后猜测一份合并文件包究竟去了哪里更有用。 每项任务可以用一行简短问题来检查:这份文件由谁准备,谁需要确认其中的事实,最终交到哪里,凭什么把状态改成已交付。对于仍在等待答复的项目,写明等待的是资料、审阅意见还是实际递交,而不使用含糊的“处理中”。这会让不同服务经办方之间的分工更加清楚,也能避免把重复转发同一附件误当成完成了另一项工作。当有人更换邮箱、人员或处理渠道时,同步更新流向表中的接收信息;这只是协作记录,并不改变各表原有的官方递交要求。[1, p.1] [2, p.2] [3, p.6]
继续办理前的三项核对
- 每份文件究竟由谁要求,正式接收对象又是谁?
- 状态标记指的是草稿、已审阅,还是已经交给目标对象?
- EIN申请、付款方证明和年度申报是否分别明确了交付内容?
相关准备指南
官方来源与文件版本
官方来源版本核对日期: 2026-11-10
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
需要协助时,查看对应的 SpeedEIN 服务
SpeedEIN 提供服务页面列明范围内的资料准备与办理协助。下单前,请核对所支持的主体类型、所需信息和当前服务范围。IRS 的决定、处理过程,以及适用的申报或缴款义务,仍以官方规则为准。