Più compiti IRS per una LLC: ordinare le dipendenze prima dell'acquisto
· 5 lettura minima
La risposta per questa situazione
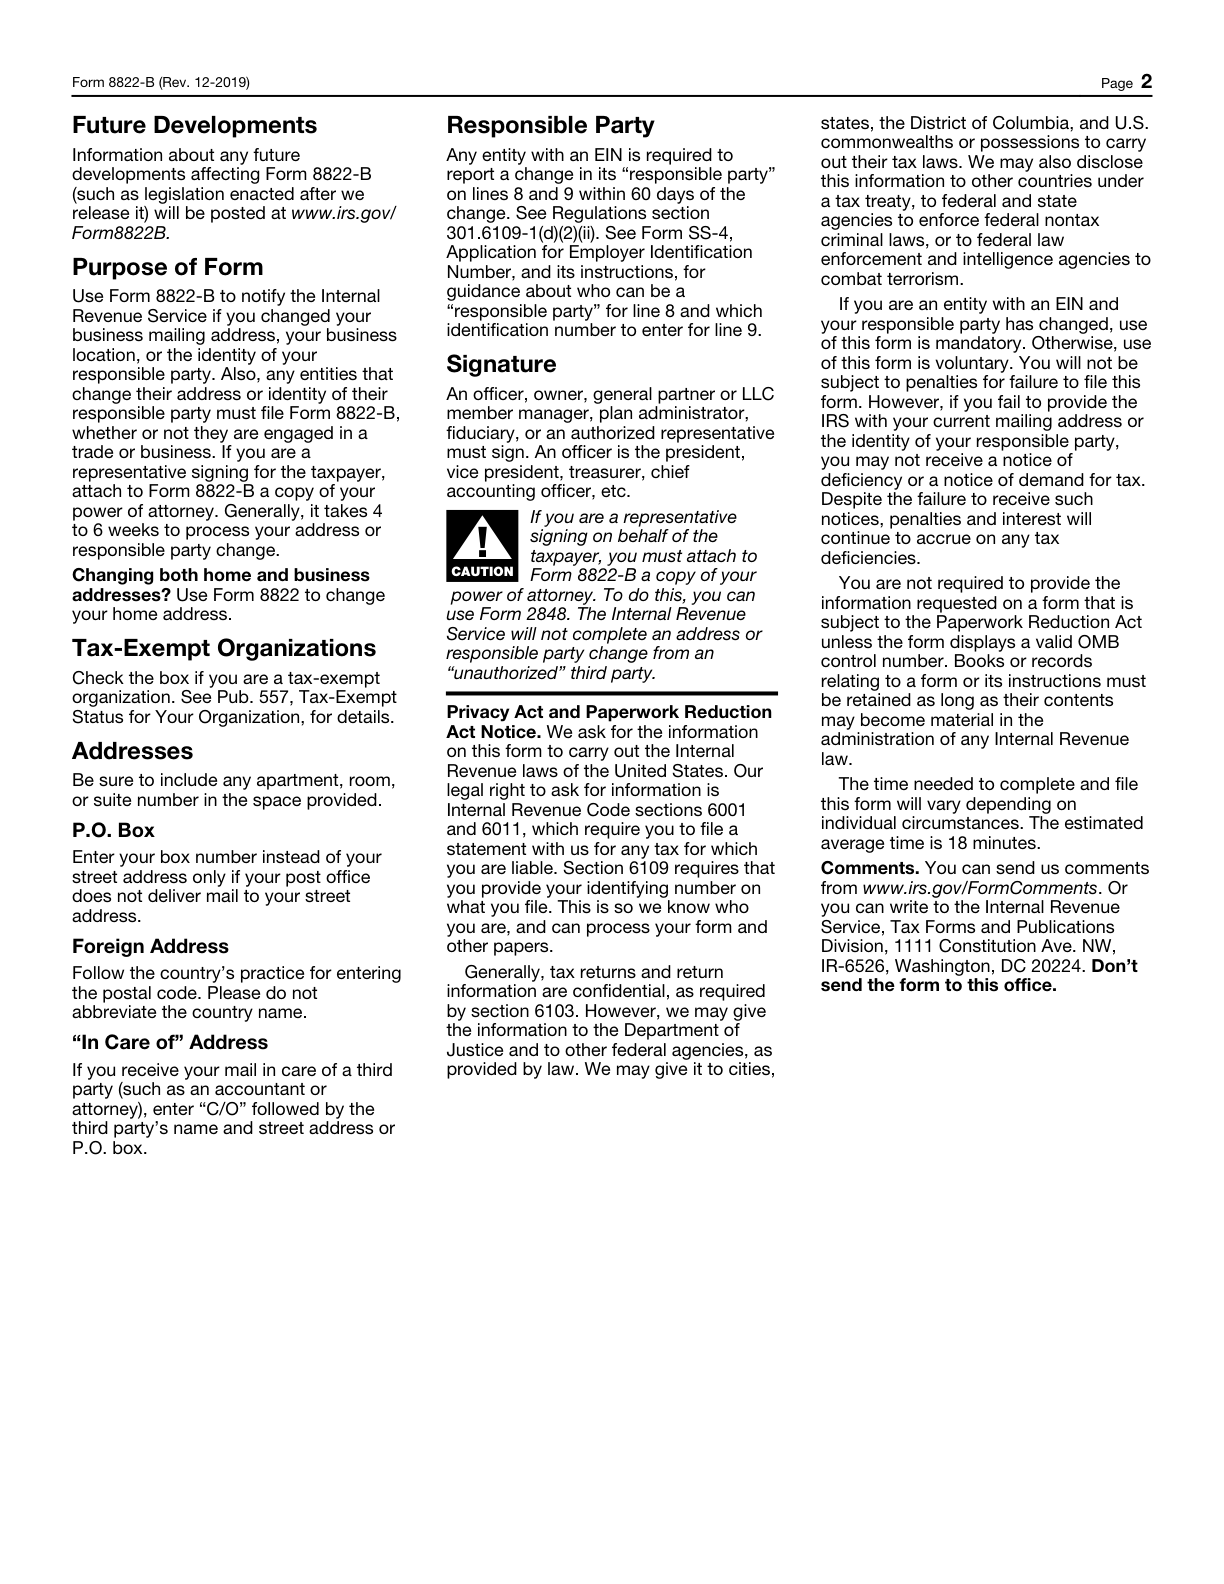
Il titolare può avere bisogno di EIN, aggiornamento d'indirizzo, opzione e assistenza annuale nello stesso progetto. L'istinto è un ordine unico e attendere il completamento in sequenza. Alcuni compiti dipendono da fatti o identificativi precedenti, mentre altri documenti si organizzano separatamente. Creare un diagramma di compiti reali e condizioni che impediscano a ciascuno di procedere. È più utile che presumere che il primo documento sblocchi ogni servizio. Evita inoltre di scambiare l'ordine dei compiti del fornitore per una regola che modifichi scadenza o idoneità ufficiale di un altro invio.[1] [2, p.7] [3, p.2]
Quali fatti possono cambiare la valutazione?
Il Form 8832 richiede l'EIN dell'ente e ha regole proprie di efficacia e consenso. Il Form 8822-B si presenta separatamente per modifiche aziendali supportate, senza fare di ogni altro modulo un aggiornamento. Il Form 7004 proroga solo la dichiarazione identificata e segue la scadenza originaria. Un pacchetto annuale di ente statunitense (U.S.) di proprietà estera fiscalmente non separato dipende da anno, status e operazioni dichiarabili effettive. L'autorità limitata del designato SS-4 non copre automaticamente i compiti futuri. I requisiti spiegano dipendenze e lavori separati, non sequenza universale, promessa di pacchetto o pianificazione fiscale.[1] [2, p.7] [3, p.2]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Costituire l’entità prima di richiedere il numero identificativo del datore di lavoro | L'IRS indica a chi intende costituire una corporation o una LLC di costituire prima l'entità presso lo Stato e poi richiedere l'EIN. | Questo non significa che il deposito costitutivo presso lo Stato assegni anche un EIN. | [1] |
| Numero identificativo del datore di lavoro richiesto | Form 8832 richiede il EIN dell'entità; Applied For non è accettato. Un'entità che dispone già di uno EIN mantiene lo EIN dopo una modifica della classificazione. | — | [2, p.7] |
| Scopo | Form 8822-B notifica allo IRS una modifica all'indirizzo postale aziendale, alla sede dell'azienda o alla parte responsabile. Non viene utilizzato per modificare l'indirizzo di casa di un individuo. | — | [3, p.2] |
| Finestra efficace | Nel regime ordinario di Form 8832, la data d’efficacia non può generalmente precedere la presentazione di oltre 75 giorni né seguirla di oltre 12 mesi. Un eventuale sgravio per un’opzione fiscale tardiva è un’eccezione distinta da esaminare separatamente. | Un'opzione ordinaria mediante Form 8832. Il rimedio per un'opzione tardiva destinato ai richiedenti che ne soddisfano le condizioni. | [2, p.6] |
| Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario | Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida. | — | [4, p.2] |
| Dichiarazione dei redditi separata | Presenta un Form 7004 separato per ciascun tipo di dichiarazione che richiede una proroga. La proroga vale soltanto per il modulo selezionato in Part I, line 1. | — | [5, p.1] |
Leggere i requisiti nel loro contesto
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[4, p.3]
Ambito designato
Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato.[6, p.6]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si consideri la titolare ipotetica Rosa, la cui LLC ha già EIN. Pianifica recapito nuovo, discute un'opzione col consulente e deve comprendere l'annuale. Anziché completare ogni questione IRS, elenca compiti separati. L'identità conferma le prove EIN. L'indirizzo registra dati precedenti e richiesti e processo distinto. L'opzione attende trattamento scelto, idoneità e data, senza iniziarla per far sembrare completo il progetto. L'annuale individua periodo e fatti di classificazione e operazioni. Ogni proroga è valutata sui tempi di quella dichiarazione senza lasciarla per impostazione predefinita alla fine commerciale. Rosa può raccogliere operazioni durante un altro esame, senza fare dell'idoneità incompleta una risposta presunta. Il diagramma nomina prossimo passo e decisore e mostra ciò che esula dall'accordo. Il risultato è comprensibile, non garantisce un fornitore unico o che completare l'indirizzo risolva opzione e dichiarazione.[1] [2, p.7] [3, p.2]
Organizzare i documenti in un piano di preparazione
Usare il diagramma nel colloquio sui servizi perché tutti vedano gli stessi confini. Distinguere input necessario e dati raccoglibili in parallelo e date ufficiali e tappe interne. Chiedere a SpeedEIN il servizio supportato per ogni compito; non presumere che EIN includa conformità continuativa o che l'annuale scelga il trattamento. Completata una riga, conservare le prove e rivedere solo le dipendenze realmente risolte. Il progresso resta concreto preservando domande aperte ed evitando che un'etichetta comoda sostituisca le regole dei documenti.[1] [2, p.7] [3, p.2]
Tre verifiche prima di procedere
- Quale input o decisione esatta manca a ogni compito IRS separato?
- Quali documenti sono organizzabili ora senza presumere l'idoneità irrisolta?
- Scadenze ufficiali e confini del servizio restano visibili rispetto alla sequenza interna?
Guide di preparazione correlate
- Domanda EIN, Form 5472 e certificato W-8 hanno destinatari diversi
- Acquistare una LLC esistente: esaminare i registri IRS prima di un aggiornamento ordinario
- Dopo l'assegnazione EIN: creare file separati per le modifiche IRS e il reporting annuale
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Get an employer identification number
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste