一つのLLCに複数のIRS作業:注文前に前提条件を整理する
· 5 最小読み取り時間
この状況での結論
一つの広い案件でEIN、住所更新、選択、年間申告が必要になることがあります。一度注文して順番に全部終わるのを待ちたくなりますが、先の事実や番号を要する作業と、別に整理できる資料があります。実際の作業と進行を止める条件を名付けた前提表を作ります。最初の完成書類が全サービスを開くと考えるより有用です。提供者の作業順序を、別申告の公式期限や資格を変える規則と誤解することも防げます。[1] [2, p.7] [3, p.2]
判断を左右する事実は何か
Form 8832は事業体のEINと固有の効力日・同意条件を要します。Form 8822-Bは別途提出する事業更新で、他のフォームすべてを住所更新にはしません。Form 7004は特定した申告書のみを、適用当初期限の規則に従い延長します。外国所有のU.S.事業体で、税務上所有者と別個に扱われないものの年間書類は実際の年、状態、報告取引が前提です。SS-4の限定的な第三者権限は後の全作業を自動的に含みません。これらは前提と別作業を説明するもので、共通の提出順、一括サービス保証、税務計画の推奨ではありません。[1] [2, p.7] [3, p.2]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 雇用主識別番号の申請前に事業体を設立 | IRS は、法人または LLC を設立する場合、EIN を申請する前に州で事業体の設立手続を行うよう指示しています。 | これは、州の申請自体が EIN を割り当てることを意味するものではありません。 | [1] |
| 雇用主識別番号の必要性 | Form 8832 にはエンティティ独自の EIN が必要です。 Applied For は受け入れられません。すでに EIN を持つエンティティは、分類変更後も EIN を保持します。 | — | [2, p.7] |
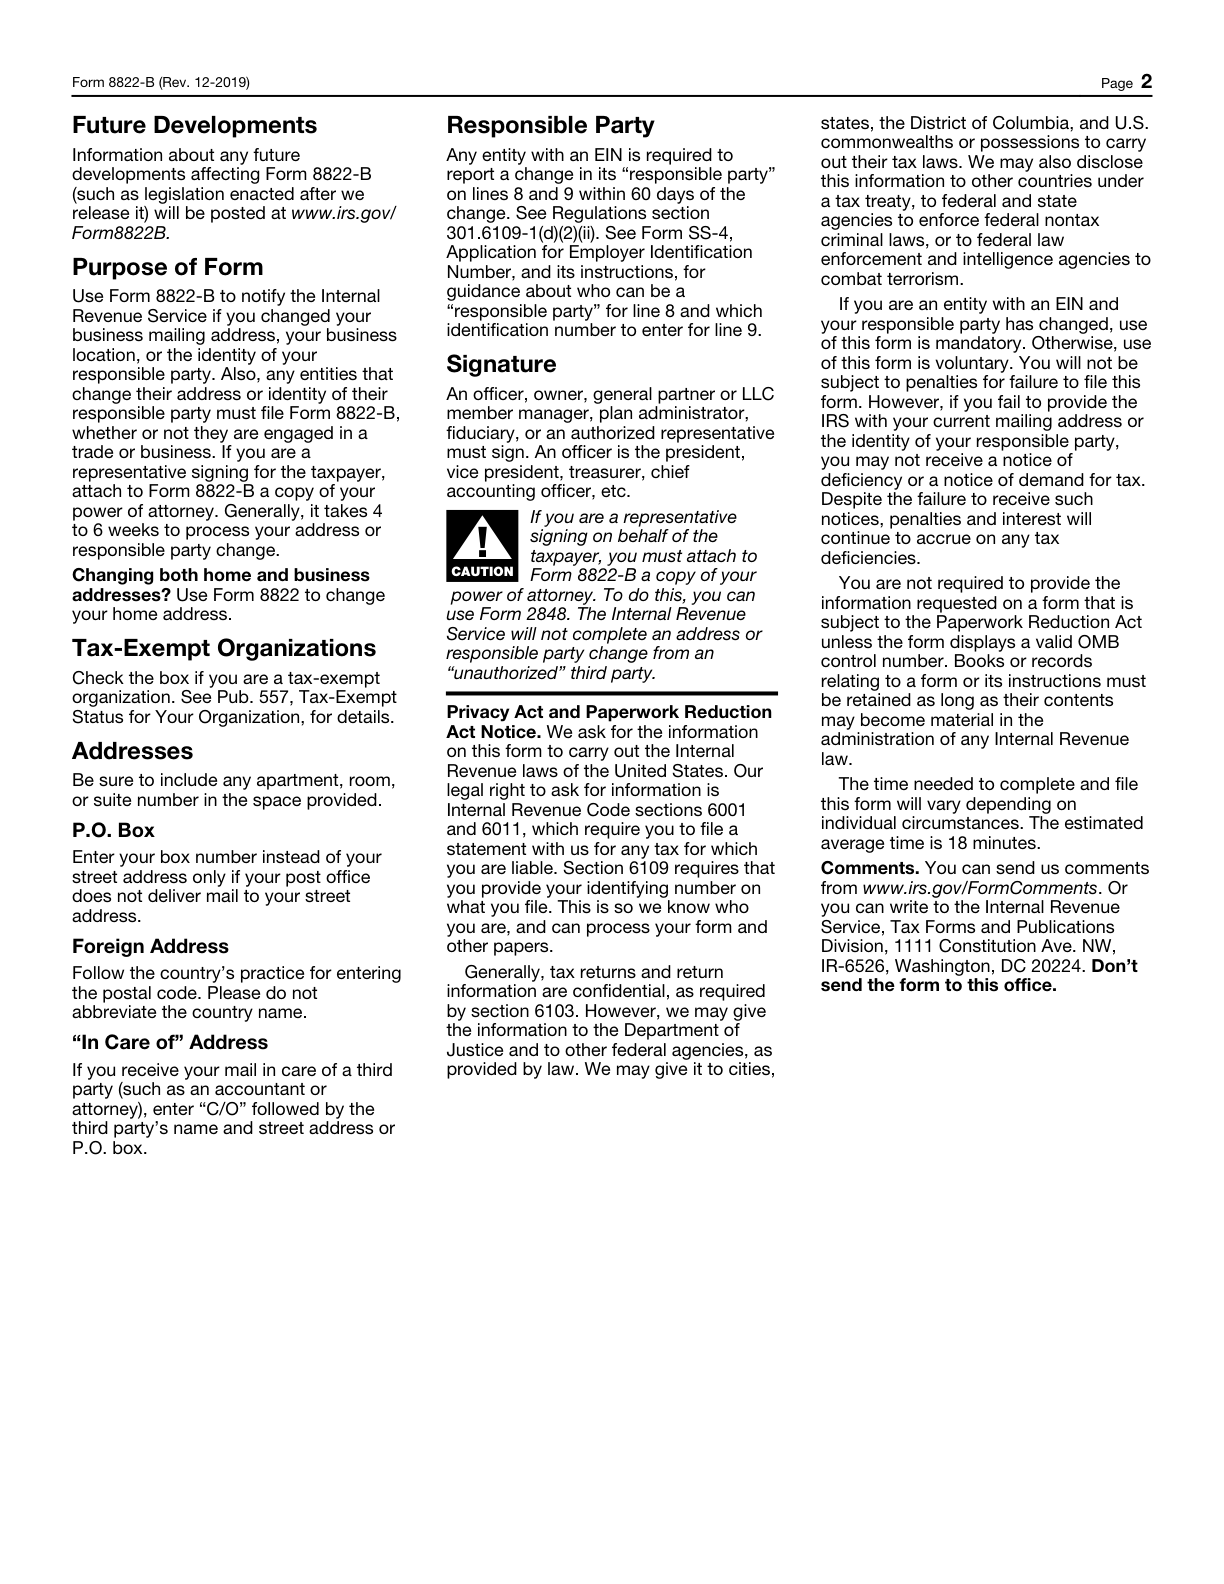
| 目的 | Form 8822-B は、事業の郵送先住所、事業所在地または責任者の変更を IRS に通知するために使います。個人の自宅住所を変更するための様式ではありません。 | — | [3, p.2] |
| 有効ウィンドウ | 通常のForm 8832の発効日は、原則として、提出日の75日前より前にも、提出日の12か月後より後にも設定できません。期限後の選択に関する救済は別の例外であり、個別の確認が必要です。 | 通常の Form 8832 による税務上の選択です。 条件を満たす申請者を対象とする、期限後の税務上の選択に関する救済です。 | [2, p.6] |
| 税務上独立扱いされない事業体に必要なpro forma申告書 | Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。 | — | [4, p.2] |
| 申告書ごとの区別 | 納税申告期限の延長が必要な納税申告書の種類ごとに、個別の Form 7004 を提出します。納税申告期限の延長は、Part I、line 1 で選択したフォームにのみ適用されます。 | — | [5, p.1] |
適用条件とともに公式要件を読む
十分な記録
連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。[4, p.3]
被指定者の範囲
第三者の被指定者は、記入済みSS-4についての質問に回答し、新しいEINを受け取ることができます。署名による授権が必要であり、その権限はEINが割り当てられ、被指定者に通知された時点で終了します。[6, p.6]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮にRosaのLLCはEINを持ち、郵送先変更、助言者との選択相談、年間報告の理解が必要だとします。IRSの全事項を完了と書かず、別の作業を列挙します。識別の行は既存EINの証拠、住所の行は旧・依頼情報と別更新を記録します。選択は希望取扱い、該当事実、希望日を待ち、包括的に見せるためだけに始めません。年間の行は期間と分類・取引の事実を特定します。延長は商業案件の最後に回すのでなく、その申告書の日程で検討します。別の問題を調べる間に取引資料を集められても、不完全な資格を確定回答には変えません。表は各作業の次の行為と決定者、合意外の項目を示します。理解可能な計画であり、一提供者が全部扱う、住所が終われば選択・申告も解決という保証ではありません。[1] [2, p.7] [3, p.2]
記録を整理し、申告準備の手順を決める
複数サービスの相談で表を使い、全員が同じ境界を見られるようにします。必須の先行入力と並行収集、公式期限と内部段階を分けます。各実作業をどのSpeedEINサービスが扱うか聞き、EIN注文が継続的な全遵守、年間商品が取扱い選択を含むと考えません。行が完了したら証拠を残し、実際に解消した依存だけを見直します。作業を具体化しつつ未回答を残し、便宜的な案件名が個別書類の規則を置き換えないようにします。[1] [2, p.7] [3, p.2]
次に進む前の三つの確認
- 各IRS作業に不足する具体的な入力・判断は何ですか。
- 未解決の資格を推定せず、今整理できる資料はどれですか。
- 内部の進行順と別に、公式期限とサービス境界が見えていますか。
関連する準備ガイド
- EIN申請、Form 5472、W-8証明書には異なる提出先がある
- 既存のLLCを購入する:通常の更新を注文する前にIRSの記録を確認する
- EIN の割り当て後: IRS の変更と年次レポート用に別のファイルを作成する
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Get an employer identification number
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。