Estimaciones fiscales de Form 7004: identifique de quién es la obligación que describen
· Lectura mínima 6
La respuesta para esta situación
Antes de introducir estimaciones fiscales en Form 7004, identifique la declaración y contribuyente concretos. Una cifra de la hoja fiscal personal del propietario no es automáticamente una estimación de la declaración de entidad prorrogada, y un importe desconocido no debe volverse cero porque la LLC se describa como entidad no considerada separada de su propietario. Un registro útil conecta declaración prevista, información usada, pagos o créditos considerados y cualquier base pendiente de las cifras. Aclara qué preguntas son de instrucciones aplicables y cuáles pertenecen a otro análisis personal. Busca respaldar una tarea correctamente delimitada, no inferir una posición completa de renta del tratamiento informativo limitado del expediente de DE de propietario extranjero.[1, p.1] [2, p.3]
¿Qué hechos pueden cambiar la respuesta?
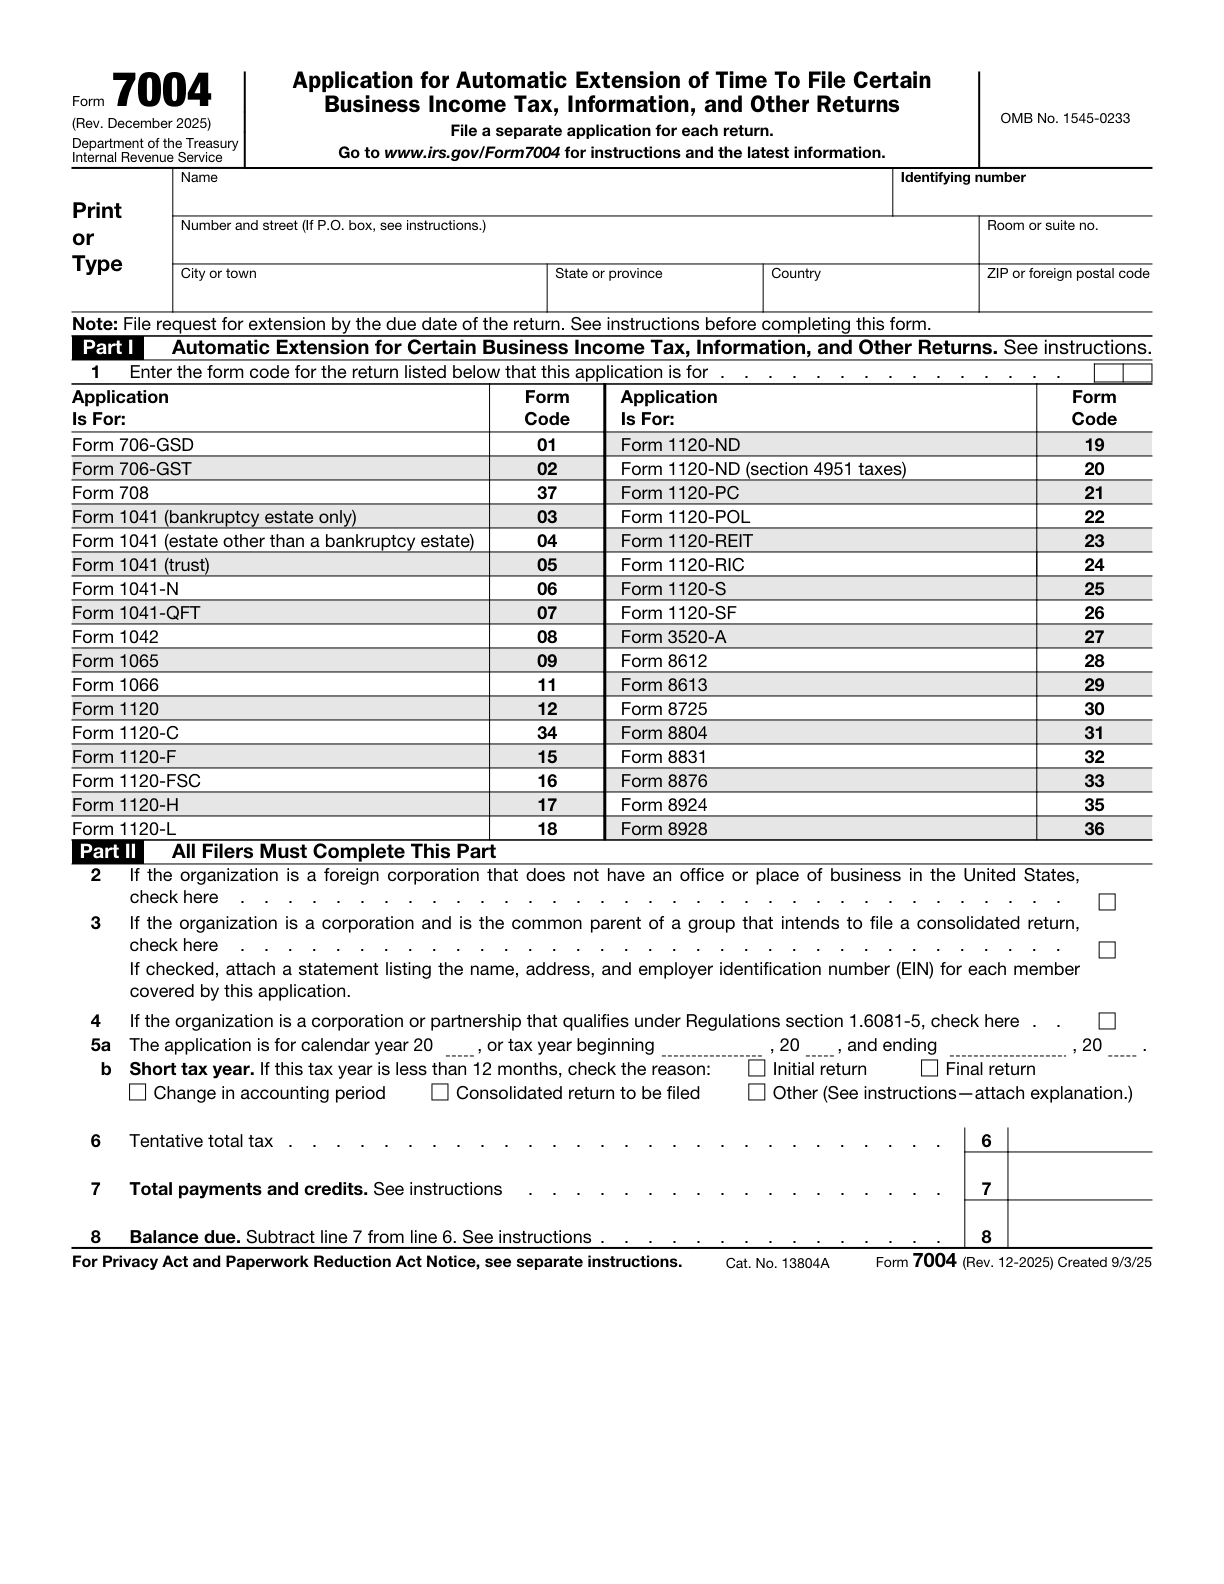
Los campos seleccionados de Form 7004 distinguen impuesto estimado, pagos pertinentes y créditos reembolsables, y saldo resultante conforme a las instrucciones. La prórroga de presentación no amplía el plazo de pagar impuestos debidos. El artículo no calcula obligación personal, no determina un importe de entidad sin respaldo ni convierte el expediente pro forma especial en preparación ordinaria de renta de sociedades. Una estimación de cero necesita su fundamento real; el nombre del formulario o etiqueta del servicio no lo es. Cualquier duda sobre las instrucciones de las entradas debe seguir para revisión apropiada, no esconderse en un resultado aritmético ordenado.[1, p.1] [2, p.3]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Campo oficial 7004 6: Tentative total tax | Ingrese el impuesto total estimado para el año, aplicando las instrucciones para créditos no reembolsables. Ingrese 0 solo si esa estimación es cero, no simplemente por el nombre del formulario. | — | [1, p.1] [2, p.3] |
| Campo oficial 7004 7: Total payments and credits. See instructions | Ingrese el total de pagos y créditos reembolsables, clasificándolos según las instrucciones para la declaración de impuestos que se extiende. | — | [1, p.1] [2, p.3] |
| Campo oficial 7004 8: Balance due. Subtract line 7 from line 6. See instructions. | Reste line 7 de line 6 para determinar el saldo. Form 7004 no amplía el plazo de pago. | — | [1, p.1] [2, p.3] |
| No prorroga el plazo de pago | Form 7004 no amplía el plazo para pagar el impuesto adeudado. | — | [2, p.2] |
| Declaración fiscal separada | Presente un Form 7004 por separado para cada tipo de declaración de impuestos que requiera una extensión del plazo de presentación de impuestos. La extensión del plazo de presentación de impuestos se aplica únicamente al formulario seleccionado en Part I, line 1. | — | [2, p.1] |
| Declaración pro forma obligatoria para la entidad fiscalmente ignorada | Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida. | — | [3, p.2] |
Lea los requisitos dentro de su contexto
Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera
Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A.[3, p.2]
Suficiencia de registros
Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3.[3, p.3]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que un propietario hipotético entrega una estimación personal, resumen contable de LLC y borrador de prórroga previo, pidiendo reutilizar las cifras convenientes. El preparador etiqueta primero cada fuente por contribuyente, declaración y período. No se traslada la estimación personal a la solicitud de entidad solo porque el propietario financiara la LLC. Un cero previo necesita contexto, no es instrucción permanente para todos los años. Después identifica qué respalda las entradas de la declaración elegida y qué pagos o créditos, cuando proceda, pertenecen al cálculo. Solo se comprueba aritmética tras delimitar los datos; restar bien dos números ajenos no resuelve el problema de fondo. Si la base sigue desconocida, el registro nombra el hecho ausente en vez de inventar cero para terminar. La revisión crea una pregunta rastreable de estimación separada de otros asuntos del propietario. No determina que deba impuesto, que la entidad tenga una obligación concreta o que pagar pueda esperar al vencimiento prorrogado.[1, p.1] [2, p.3]
Convierta los registros en un plan de preparación
Pida explicar qué representa cada dato antes de juzgar si el saldo final parece plausible. Mantenga identificables estimación, registro de pago y cálculo del propietario como elementos diferentes. Si una cifra viene de otro período o declaración, describa el límite y obtenga la base actual apropiada antes de usarla. No use el tratamiento limitado como sociedad de una DE de propietario extranjero como atajo a un cálculo ordinario de renta de sociedades o afirmación general de ausencia de impuesto. La preparación admitida de prórrogas de SpeedEIN debe comentarse dentro de su alcance y requisitos de vencimiento original; no ofrece preparación personal ni más tiempo de pago mediante la solicitud. El resultado útil muestra qué entradas están respaldadas y qué cuestiones fiscales sustantivas necesitan atención separada.[1, p.1] [2, p.3]
Tres comprobaciones antes de continuar
- ¿A qué contribuyente, declaración y período corresponde realmente cada estimación, pago o crédito propuesto?
- ¿Qué respalda un cero u otra cifra según las instrucciones aplicables, en vez de la etiqueta LLC o un borrador anterior copiado?
- ¿Se han mantenido el plazo de pago y cuestiones personales separadas fuera de una supuesta prórroga de entidad?
Guías de preparación relacionadas
- La prórroga de la LLC y la declaración del propietario son trabajos distintos
- Ya se pidió la prórroga: defina los entregables restantes de la declaración anual
- Form 7004 extiende el tiempo de presentación, no el tiempo de pago
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida