Estimations fiscales de Form 7004 : identifier la dette décrite par les chiffres
· Lecture minimale 6
La réponse dans cette situation
Avant de saisir des estimations sur Form 7004, identifiez déclaration et contribuable visés. Un chiffre de la feuille personnelle du propriétaire n’est pas automatiquement une estimation pour la déclaration d’entité prorogée, et un montant inconnu ne devient pas zéro parce que la LLC est décrite comme disregarded. Un dossier utile relie déclaration prévue, informations utilisées, paiements ou crédits envisagés et bases non résolues des chiffres. Il distingue les questions d’instructions applicables de celles d’analyse personnelle séparée. Il soutient une préparation correctement délimitée, sans déduire une situation complète d’impôt sur le revenu du traitement déclaratif limité du dossier de DE détenue par une personne étrangère.[1, p.1] [2, p.3]
Quels faits peuvent changer la réponse ?
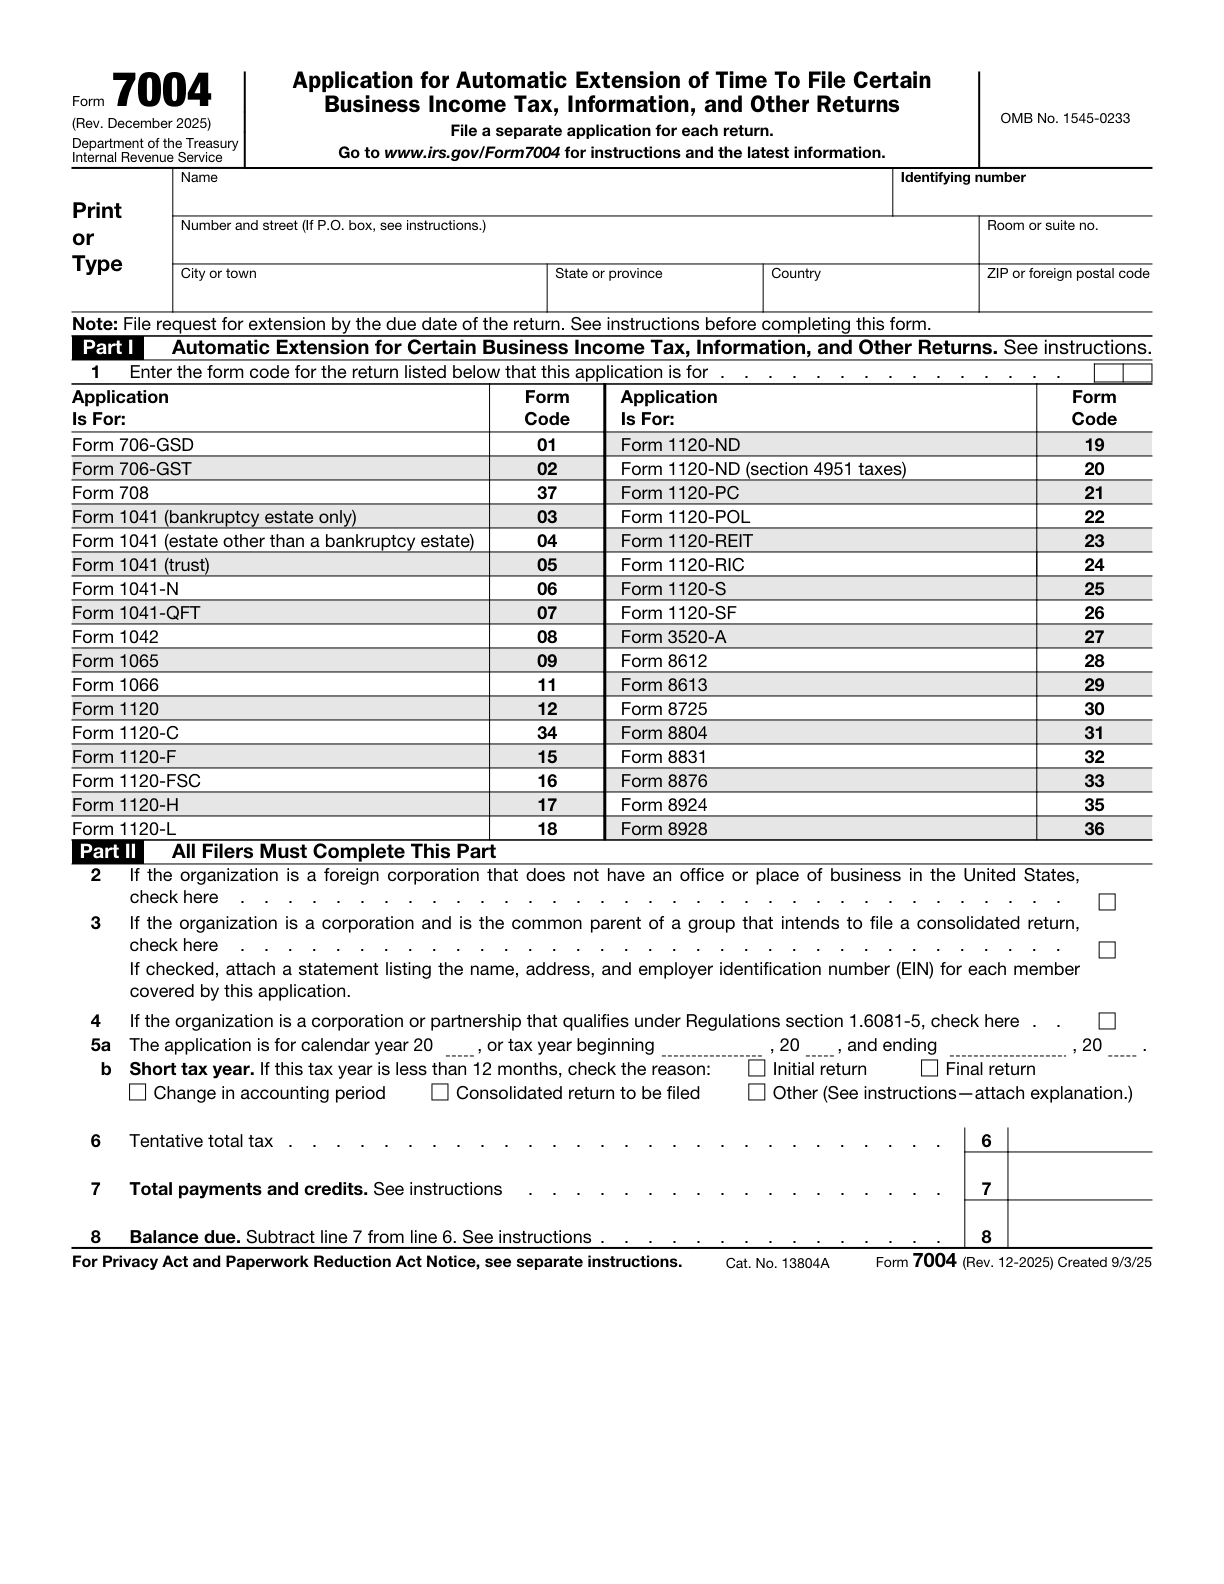
Les champs retenus de Form 7004 distinguent impôt estimé, paiements et crédits remboursables pertinents, puis solde selon les instructions applicables. La prorogation de dépôt ne prolonge pas l’échéance de paiement de l’impôt dû. Cet article ne calcule pas de dette personnelle, ne détermine pas un montant d’entité non étayé et ne transforme pas le dossier pro forma spécial en préparation ordinaire d’impôt de société. Une estimation nulle exige sa base réelle ; un nom de formulaire ou de service n’est pas cette base. Si les instructions gouvernant les entrées sont incertaines, gardez une question pour examen approprié plutôt que de la cacher dans une arithmétique soignée.[1, p.1] [2, p.3]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Rubrique officielle 7004 6: Tentative total tax | Inscrivez le montant total estimé de la taxe pour l'année, en appliquant les instructions pour les crédits non remboursables. Saisissez 0 uniquement si cette estimation est nulle, et pas simplement à cause du nom du formulaire. | — | [1, p.1] [2, p.3] |
| Rubrique officielle 7004 7: Total payments and credits. See instructions | Inscrivez le total des paiements et des crédits remboursables, en les classant selon les instructions de la déclaration de revenus en cours de prolongation. | — | [1, p.1] [2, p.3] |
| Rubrique officielle 7004 8: Balance due. Subtract line 7 from line 6. See instructions. | Soustrayez line 7 de line 6 pour déterminer le solde. Form 7004 ne prolonge pas le délai de paiement. | — | [1, p.1] [2, p.3] |
| Ne prolonge pas le délai de paiement | Form 7004 ne prolonge pas le délai de paiement de l’impôt dû. | — | [2, p.2] |
| Déclaration d'impôt séparée | Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. | — | [2, p.1] |
| Déclaration pro forma exigée pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable. | — | [3, p.2] |
Comprendre les exigences dans leur contexte
Définition de propriété étrangère américaine
Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A.[3, p.2]
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[3, p.3]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’un propriétaire fictif fournisse estimation personnelle, résumé comptable de LLC et ancien projet de prorogation, en demandant de reprendre les chiffres commodes. Le préparateur étiquette chaque source par contribuable, déclaration et période. L’estimation personnelle n’est pas transférée dans la demande d’entité parce que le propriétaire a financé la LLC. Un ancien zéro est une information à contextualiser, pas une instruction permanente. Le préparateur identifie ensuite les appuis des entrées de la déclaration choisie et les paiements ou crédits pertinents de ce calcul. L’arithmétique n’est vérifiée qu’après délimitation des données : soustraire correctement deux chiffres sans rapport ne résoudrait pas le fond. Si la base reste inconnue, le dossier nomme le fait absent au lieu d’inventer zéro pour terminer. Cet examen crée une question d’estimation traçable et la distingue des autres questions du propriétaire. Il ne décide pas qu’il doit un impôt, que l’entité a une dette donnée ou que le paiement peut attendre la date prorogée de dépôt.[1, p.1] [2, p.3]
Transformer les pièces en plan de préparation
Demandez la signification de chaque donnée avant de juger plausible le solde final. Gardez estimation, preuve de paiement et calcul personnel identifiables comme éléments différents. Si un chiffre vient d’une autre période ou déclaration, décrivez cette limite et obtenez la bonne base actuelle avant utilisation. Ne faites pas du traitement limité de société de la DE détenue par une personne étrangère un raccourci vers un calcul ordinaire d’impôt de société ou une affirmation générale d’absence d’impôt. La préparation de prorogation prise en charge de SpeedEIN doit être discutée dans son périmètre déclaré et les exigences d’échéance initiale ; elle n’offre pas de préparation personnelle ou de temps supplémentaire de paiement par la demande. Le résultat utile est un dossier montrant les entrées étayées et les questions fiscales de fond nécessitant un travail séparé.[1, p.1] [2, p.3]
Trois vérifications avant de poursuivre
- Quels contribuable, déclaration et période chaque estimation, paiement ou crédit proposé concerne-t-il réellement ?
- Qu’est-ce qui étaye zéro ou un autre chiffre selon les instructions, plutôt que l’étiquette LLC ou un ancien projet copié ?
- Le délai de paiement et toute question personnelle séparée restent-ils hors d’une prorogation supposée de dépôt d’entité ?
Guides de préparation associés
- Prorogation de la LLC et déclaration du propriétaire : deux missions distinctes
- La prorogation a été demandée : définir les livrables annuels restants
- Form 7004 prolonge le délai de dépôt, pas le délai de paiement
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis