Stime fiscali sul Form 7004: individuare di chi descrivano l'obbligazione
· 5 lettura minima
La risposta per questa situazione
Prima di inserire stime fiscali nel Form 7004, individuare dichiarazione e contribuente specifici cui si riferiscano. Un numero del prospetto fiscale personale del titolare non è automaticamente stima della dichiarazione dell'ente prorogata, e un importo sconosciuto non diventa zero solo perché la LLC è definita fiscalmente non separata. Un documento utile collega dichiarazione prevista, informazioni usate, pagamenti o crediti considerati e fondamento irrisolto delle cifre. Chiarisce quali domande riguardino le istruzioni applicabili e quali appartengano a un'analisi personale separata. Lo scopo è sostenere un compito correttamente delimitato, non dedurre una posizione reddituale completa dal trattamento informativo limitato del pacchetto DE di proprietà estera.[1, p.1] [2, p.3]
Quali fatti possono cambiare la valutazione?
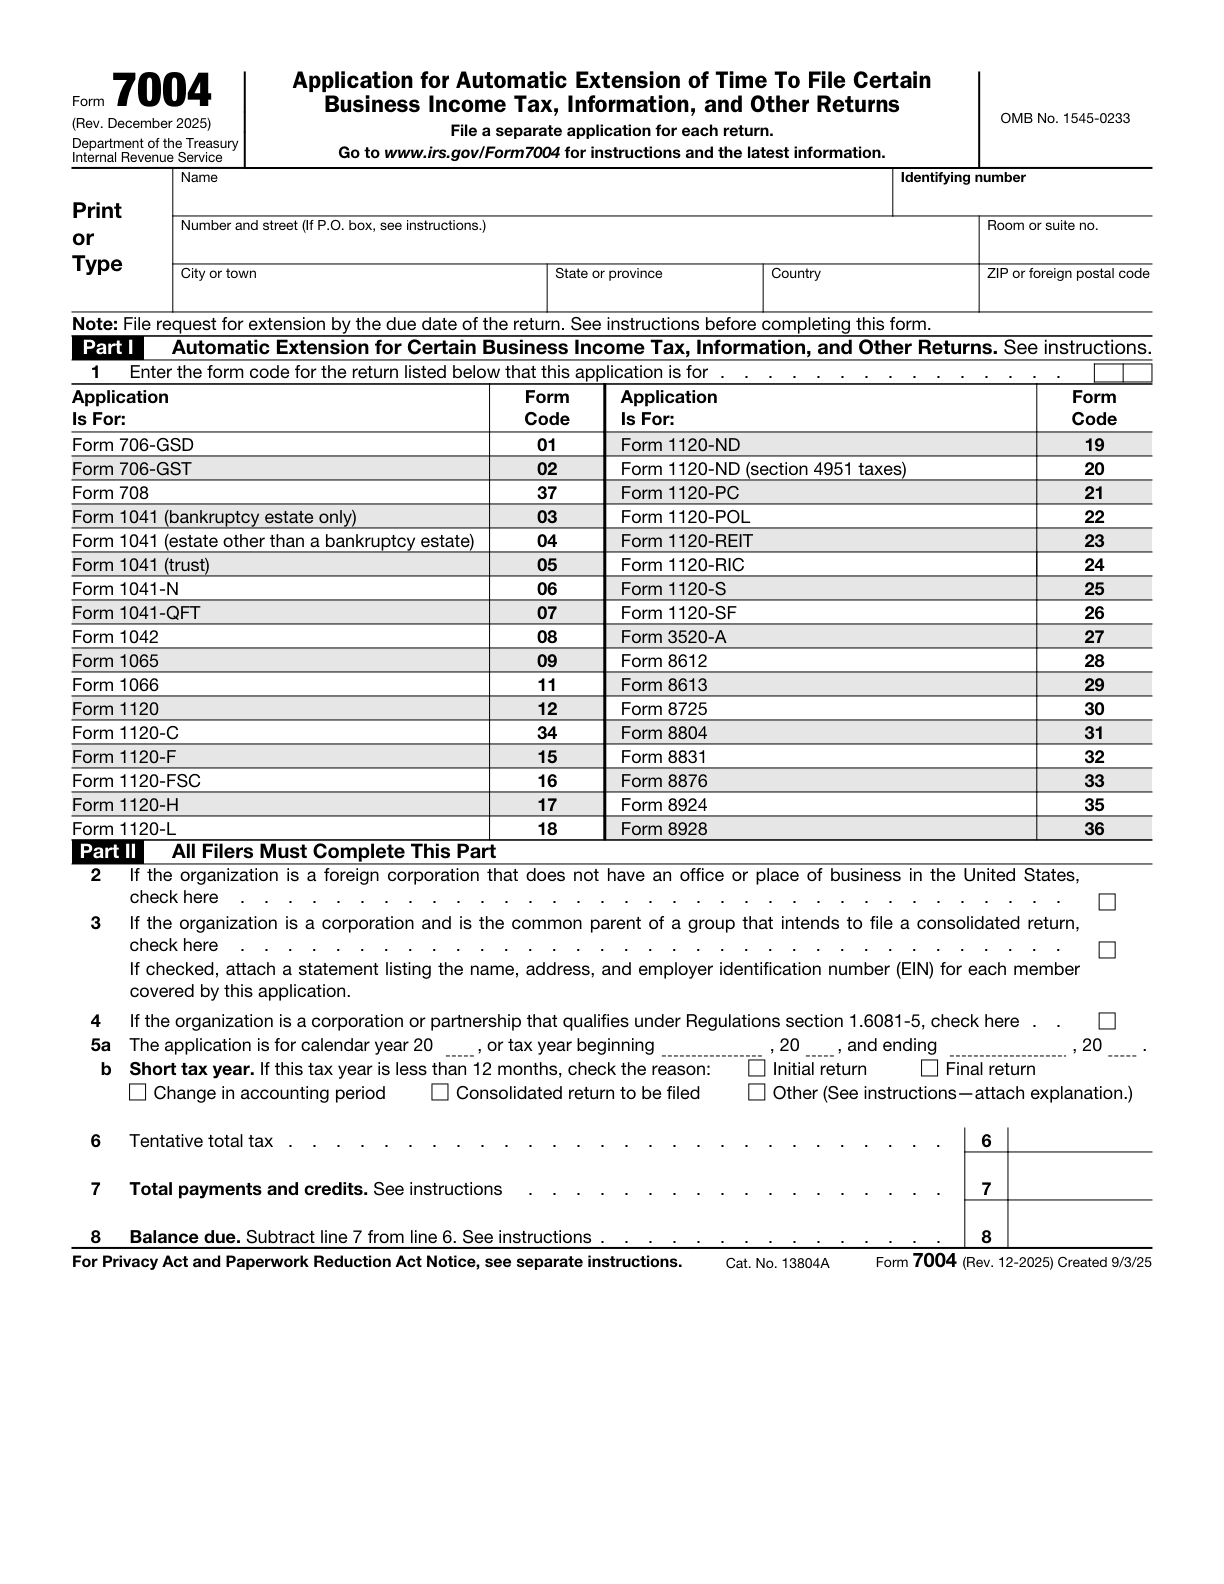
I campi selezionati del Form 7004 distinguono imposta stimata, pagamenti pertinenti e crediti rimborsabili e saldo risultante secondo le istruzioni applicabili. La proroga dichiarativa non estende il termine per pagare imposte dovute. L'articolo non calcola un debito personale, non determina un'imposta dell'ente priva di supporto né trasforma il pacchetto speciale pro forma in preparazione reddituale societaria ordinaria. Una stima zero richiede il proprio fondamento reale; nome del modulo o etichetta del servizio non lo sono. Ogni incertezza sulle istruzioni che regolano le voci dovrebbe restare domanda per esame appropriato, non nascosta in un risultato aritmetico ordinato.[1, p.1] [2, p.3]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Campo ufficiale 7004 6: Tentative total tax | Inserisci l'imposta totale stimata per l'anno, applicando le istruzioni per i crediti non rimborsabili. Inserisci 0 solo se la stima è zero, non semplicemente a causa del nome del modulo. | — | [1, p.1] [2, p.3] |
| Campo ufficiale 7004 7: Total payments and credits. See instructions | Inserisci i totali dei pagamenti e dei crediti rimborsabili, classificandoli nelle istruzioni per la dichiarazione dei redditi in proroga. | — | [1, p.1] [2, p.3] |
| Campo ufficiale 7004 8: Balance due. Subtract line 7 from line 6. See instructions. | Sottrarre line 7 da line 6 per determinare il saldo. Form 7004 non proroga il termine di pagamento. | — | [1, p.1] [2, p.3] |
| Non proroga il termine di pagamento | Form 7004 non proroga il termine per il pagamento delle imposte dovute. | — | [2, p.2] |
| Dichiarazione dei redditi separata | Presenta un Form 7004 separato per ciascun tipo di dichiarazione che richiede una proroga. La proroga vale soltanto per il modulo selezionato in Part I, line 1. | — | [2, p.1] |
| Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario | Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida. | — | [3, p.2] |
Leggere i requisiti nel loro contesto
Per definizione, siamo di proprietà straniera
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A.[3, p.2]
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[3, p.3]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un titolare ipotetico fornisca stima personale, riepilogo contabile della LLC e bozza precedente di proroga, chiedendo di riutilizzare le cifre comode. Il preparatore etichetta prima ogni fonte per contribuente, dichiarazione e periodo descritti. Una stima personale non passa nella domanda dell'ente soltanto perché il titolare ha finanziato la LLC. Uno zero precedente è informazione da contestualizzare, non istruzione permanente per ogni anno futuro. Il preparatore individua poi cosa sostenga le voci appropriate alla dichiarazione selezionata e quali eventuali pagamenti o crediti appartengano al calcolo. L'aritmetica si controlla soltanto dopo avere delimitato gli input; sottrarre correttamente due numeri non pertinenti non risolverebbe il problema sottostante. Se il fondamento resta ignoto, il documento nomina il fatto mancante anziché inventare zero per finire la bozza. L'esame ipotetico crea una domanda di stima rintracciabile e la distingue dagli altri temi fiscali del titolare. Non determina imposte dovute dal titolare, debito specifico dell'ente o pagamento rinviabile alla scadenza dichiarativa prorogata.[1, p.1] [2, p.3]
Organizzare i documenti in un piano di preparazione
Chiedere cosa rappresenti ogni input prima di chiedere se il saldo finale sembri plausibile. Tenere stima, documento di pagamento e calcolo personale identificabili come elementi diversi. Se una cifra proviene da periodo precedente o altra dichiarazione, descriverne il limite e ottenere un fondamento attuale appropriato prima di usarla. Non usare il trattamento informativo societario limitato della DE di proprietà estera come scorciatoia verso un calcolo reddituale societario ordinario o un'affermazione generale di assenza d'imposta. La preparazione supportata delle proroghe SpeedEIN va discussa entro ambito dichiarato e requisiti della scadenza originaria; non offre preparazione fiscale personale o tempo aggiuntivo per pagare attraverso la domanda. Il risultato utile è un documento che mostri voci sostenute e questioni fiscali sostanziali da affrontare separatamente.[1, p.1] [2, p.3]
Tre verifiche prima di procedere
- Quali contribuente, dichiarazione e periodo riguardano realmente ogni stima, pagamento o credito proposti?
- Cosa sostiene zero o un'altra cifra secondo le istruzioni applicabili, anziché l'etichetta LLC o una bozza precedente copiata?
- Tempi di pagamento e ogni questione fiscale personale separata sono rimasti fuori da una proroga presunta dell'ente?
Guide di preparazione correlate
- La proroga della LLC e la dichiarazione del titolare sono lavori distinti
- La proroga è stata richiesta: definire ciò che resta per la dichiarazione annuale
- Form 7004 prolunga i tempi di presentazione, non quelli per pagare
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste