Estimativas tributárias no Form 7004: identifique de quem os valores descrevem a obrigação
· 6 leitura mínima
A resposta para esta situação
Antes de inserir estimativas tributárias no Form 7004, identifique a declaração e o contribuinte específicos dessas entradas. Um número da planilha pessoal do proprietário não é automaticamente estimativa da declaração da entidade prorrogada, e um valor desconhecido não deve virar zero só porque a LLC é descrita como desconsiderada. Um registro útil conecta declaração pretendida, informações usadas, pagamentos ou créditos considerados e qualquer base pendente das cifras. Esclarece quais perguntas são das instruções aplicáveis e quais pertencem a análise separada do proprietário. O objetivo é sustentar uma preparação de escopo correto, não inferir uma posição completa de imposto de renda pelo tratamento informativo limitado de pacote DE de propriedade estrangeira.[1, p.1] [2, p.3]
Quais fatos podem mudar a análise?
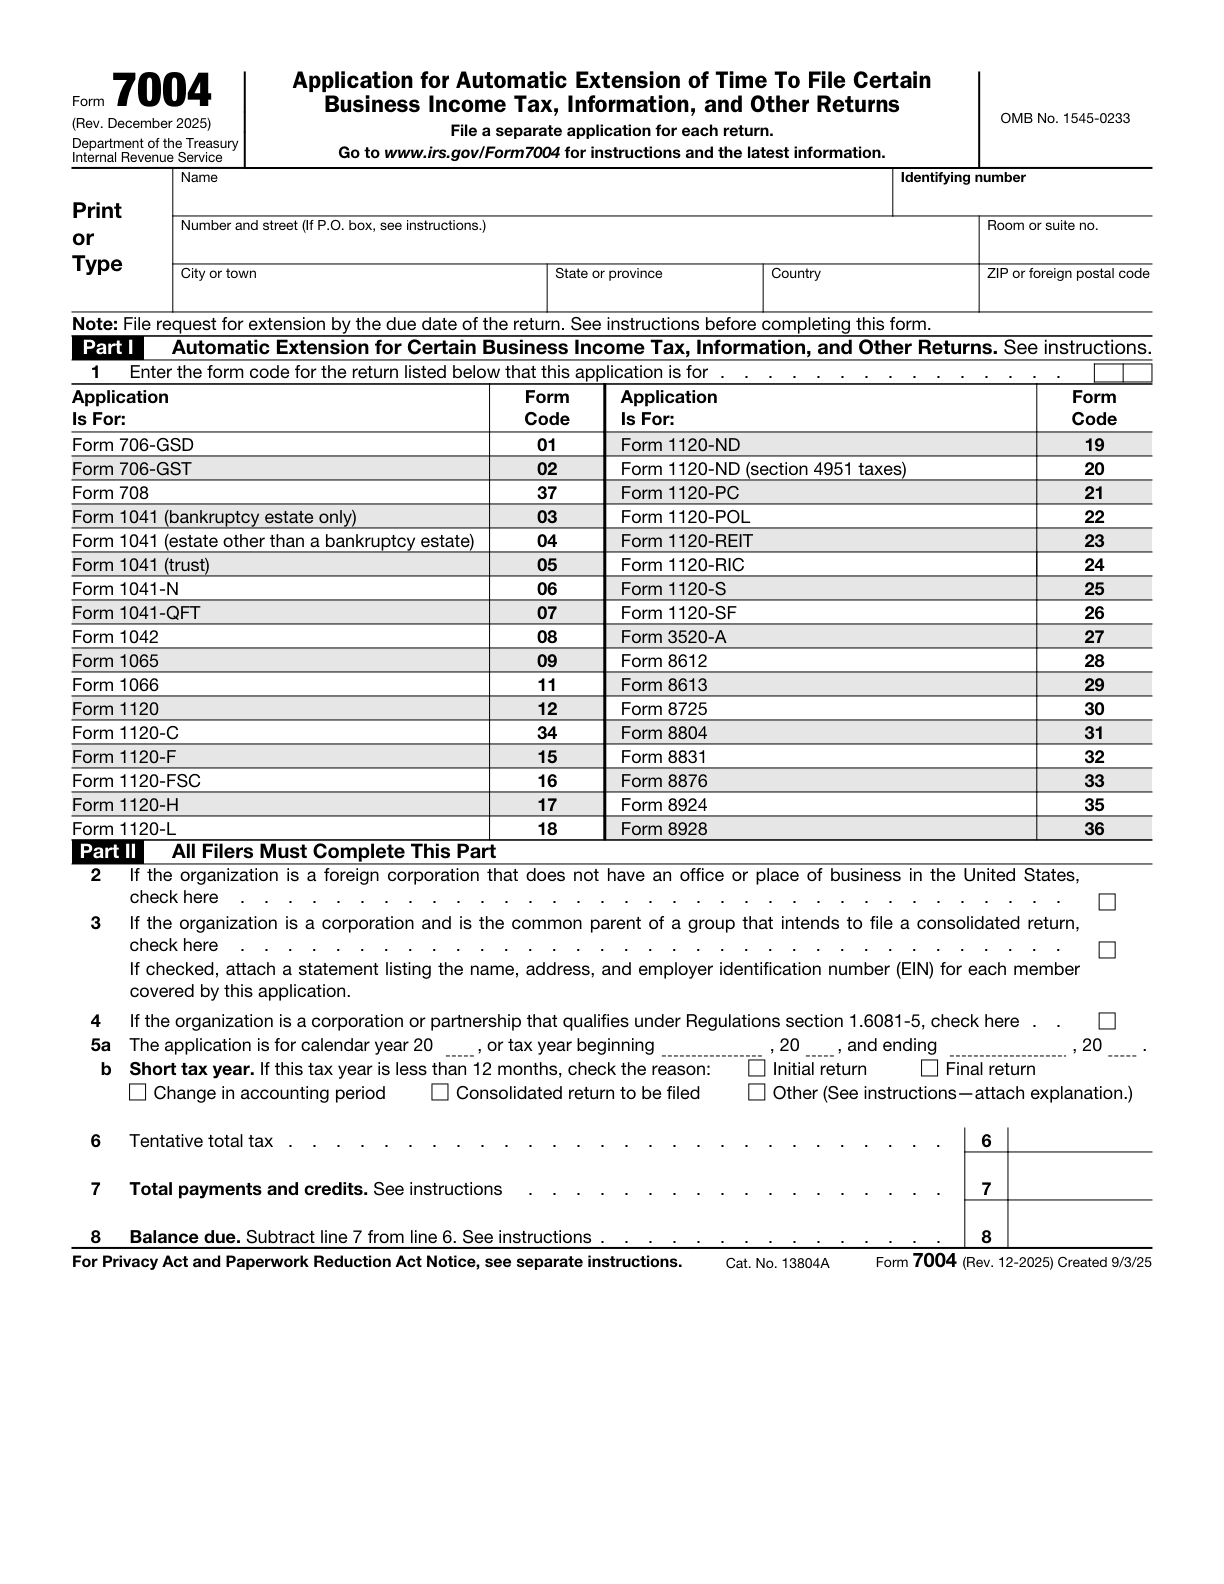
Os campos selecionados do Form 7004 distinguem imposto estimado, pagamentos pertinentes e créditos reembolsáveis e o saldo resultante segundo as instruções aplicáveis. A prorrogação de entrega não estende o prazo para pagar tributo devido. Este artigo não calcula responsabilidade pessoal, não determina imposto da entidade sem suporte nem transforma o pacote especial pro forma em preparação comum de renda societária. Uma estimativa zero exige sua base real; nome de formulário ou rótulo de serviço não a fornece. Qualquer dúvida sobre as instruções que regem os campos deve continuar como pergunta para análise apropriada, não escondida em um resultado aritmético organizado.[1, p.1] [2, p.3]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Campo oficial 7004 6: Tentative total tax | Insira o imposto total estimado para o ano, aplicando as instruções para créditos não reembolsáveis. Insira 0 somente se a estimativa for zero, e não apenas por causa do nome do formulário. | — | [1, p.1] [2, p.3] |
| Campo oficial 7004 7: Total payments and credits. See instructions | Insira o total de pagamentos e créditos reembolsáveis, classificando-os de acordo com as instruções para a prorrogação da declaração de imposto. | — | [1, p.1] [2, p.3] |
| Campo oficial 7004 8: Balance due. Subtract line 7 from line 6. See instructions. | Subtraia line 7 de line 6 para determinar o saldo. Form 7004 não prorroga o prazo de pagamento. | — | [1, p.1] [2, p.3] |
| Não prorroga o prazo de pagamento | Form 7004 não prorroga o prazo para pagamento do imposto devido. | — | [2, p.2] |
| Declaração de imposto separada | Apresente um Form 7004 separado para cada tipo de declaração fiscal cujo prazo pretenda prorrogar. A prorrogação aplica-se apenas ao formulário selecionado em Part I, line 1. | — | [2, p.1] |
| Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais | Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida. | — | [3, p.2] |
Leia os requisitos no contexto correto
Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros
Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A.[3, p.2]
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[3, p.3]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um proprietário hipotético forneça estimativa pessoal, resumo contábil da LLC e minuta anterior de prorrogação, pedindo para reutilizar as cifras convenientes. O preparador primeiro identifica cada fonte pelo contribuinte, declaração e período descritos. Uma estimativa pessoal não vai para o pedido da entidade só porque o proprietário financiou a LLC. Um zero anterior é informação que precisa de contexto, não instrução permanente para todos os anos futuros. O preparador identifica então o suporte dos campos apropriados à declaração selecionada e quais pagamentos ou créditos pertinentes pertencem ao cálculo. A aritmética é conferida só depois de delimitar as entradas; subtrair corretamente dois números não relacionados não resolveria o problema. Se a base continuar desconhecida, o registro nomeia o fato faltante em vez de inventar zero para finalizar. A análise hipotética cria uma pergunta rastreável de estimativa e a separa dos outros assuntos tributários do proprietário. Não determina tributo devido pelo proprietário, responsabilidade específica da entidade nem que o pagamento possa esperar até o prazo prorrogado de entrega.[1, p.1] [2, p.3]
Organize os registros em um plano de preparação
Peça explicação do que representa cada entrada antes de perguntar se o saldo final parece plausível. Mantenha estimativa, comprovante de pagamento e cálculo pessoal identificáveis como itens diferentes. Quando uma cifra vier de período anterior ou outra declaração, descreva a limitação e obtenha a base atual apropriada antes de confiar nela. Não use o tratamento informativo societário limitado de DE de propriedade estrangeira como atalho para cálculo comum de renda societária ou afirmação ampla de ausência de imposto. A preparação atendida de prorrogação da SpeedEIN deve ser discutida dentro do escopo declarado e dos requisitos de prazo original; não oferece preparação tributária pessoal ou prazo adicional para pagar pelo pedido de prorrogação. A entrega útil é um registro mostrando quais campos são sustentados e quais questões tributárias substantivas precisam de atenção separada.[1, p.1] [2, p.3]
Três verificações antes de prosseguir
- A qual contribuinte, declaração e período cada estimativa, pagamento ou crédito proposto realmente se refere?
- O que sustenta zero ou outra cifra pelas instruções aplicáveis, em vez do rótulo LLC ou de minuta anterior copiada?
- Prazo de pagamento e qualquer questão tributária pessoal separada ficaram fora da prorrogação presumida da entidade?
Guias de preparação relacionados
- A prorrogação da LLC e a declaração do proprietário são trabalhos distintos
- A prorrogação foi pedida: defina as entregas restantes da declaração anual
- Form 7004 estende o prazo de apresentação, não o tempo de pagamento
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.