Form 7004の税額見積り:誰の税務債務を表す数字なのか確認する
· 5 最小読み取り時間
この状況での結論
Form 7004に税額見積りを入力する前に、その欄がどの申告書と納税者についてのものかを確認します。所有者自身の税務計算表の数字は、自動的に、期限を延長する事業体の申告書の見積りになるわけではありません。LLCがdisregardedと説明されていても、不明な金額をゼロにしないでください。役立つ見積りの記録は、対象の申告書、利用した情報、検討する支払や税額控除額、その金額の根拠で未解決の部分を結び付けます。どの質問がフォームの適用説明に関し、どれが所有者自身の別の検討に属するかを明確にします。目的は範囲を正しく定めた準備を支えることであり、外国所有DEの限定的な報告上の取扱いから、所得税に関する全体像を推測することではありません。[1, p.1] [2, p.3]
判断を左右する事実は何か
引用するForm 7004の欄は、見積税額、該当する支払と還付可能な税額控除、適用説明に従った残額を区別しています。申告期限の延長は、納付すべき税金の支払期限を延長しません。この記事は、個人の税務債務を計算したり、裏付けのない事業体の税額を決めたり、特別なpro formaの書類を通常の法人所得税申告に変えたりするものではありません。ゼロの見積りにも実際の根拠が必要であり、フォーム名やサービス名はその根拠ではありません。どの説明が入力を支配するか不明なら、整った計算結果に隠さず、適切な検討が必要な質問として残してください。[1, p.1] [2, p.3]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 公式の記入欄 7004 6: Tentative total tax | 還付不可の税額控除に関する説明を適用し、その年度の見積税額の合計を記入します。単に書式の名称を理由にするのではなく、その見積額がゼロの場合だけ0と記入します。 | — | [1, p.1] [2, p.3] |
| 公式の記入欄 7004 7: Total payments and credits. See instructions | 支払総額と還付可能な税額控除を記入し、延長を求める申告書の説明に従って分類します。 | — | [1, p.1] [2, p.3] |
| 公式の記入欄 7004 8: Balance due. Subtract line 7 from line 6. See instructions. | 6 行目から 7 行目を差し引いて残額を求めます。Form 7004 は納付期限を延長しません。 | — | [1, p.1] [2, p.3] |
| 納税申告期限の延長ではない | Form 7004は、納付すべき税金の支払期限を延長しません。 | — | [2, p.2] |
| 申告書ごとの区別 | 納税申告期限の延長が必要な納税申告書の種類ごとに、個別の Form 7004 を提出します。納税申告期限の延長は、Part I、line 1 で選択したフォームにのみ適用されます。 | — | [2, p.1] |
| 税務上独立扱いされない事業体に必要なpro forma申告書 | Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。 | — | [3, p.2] |
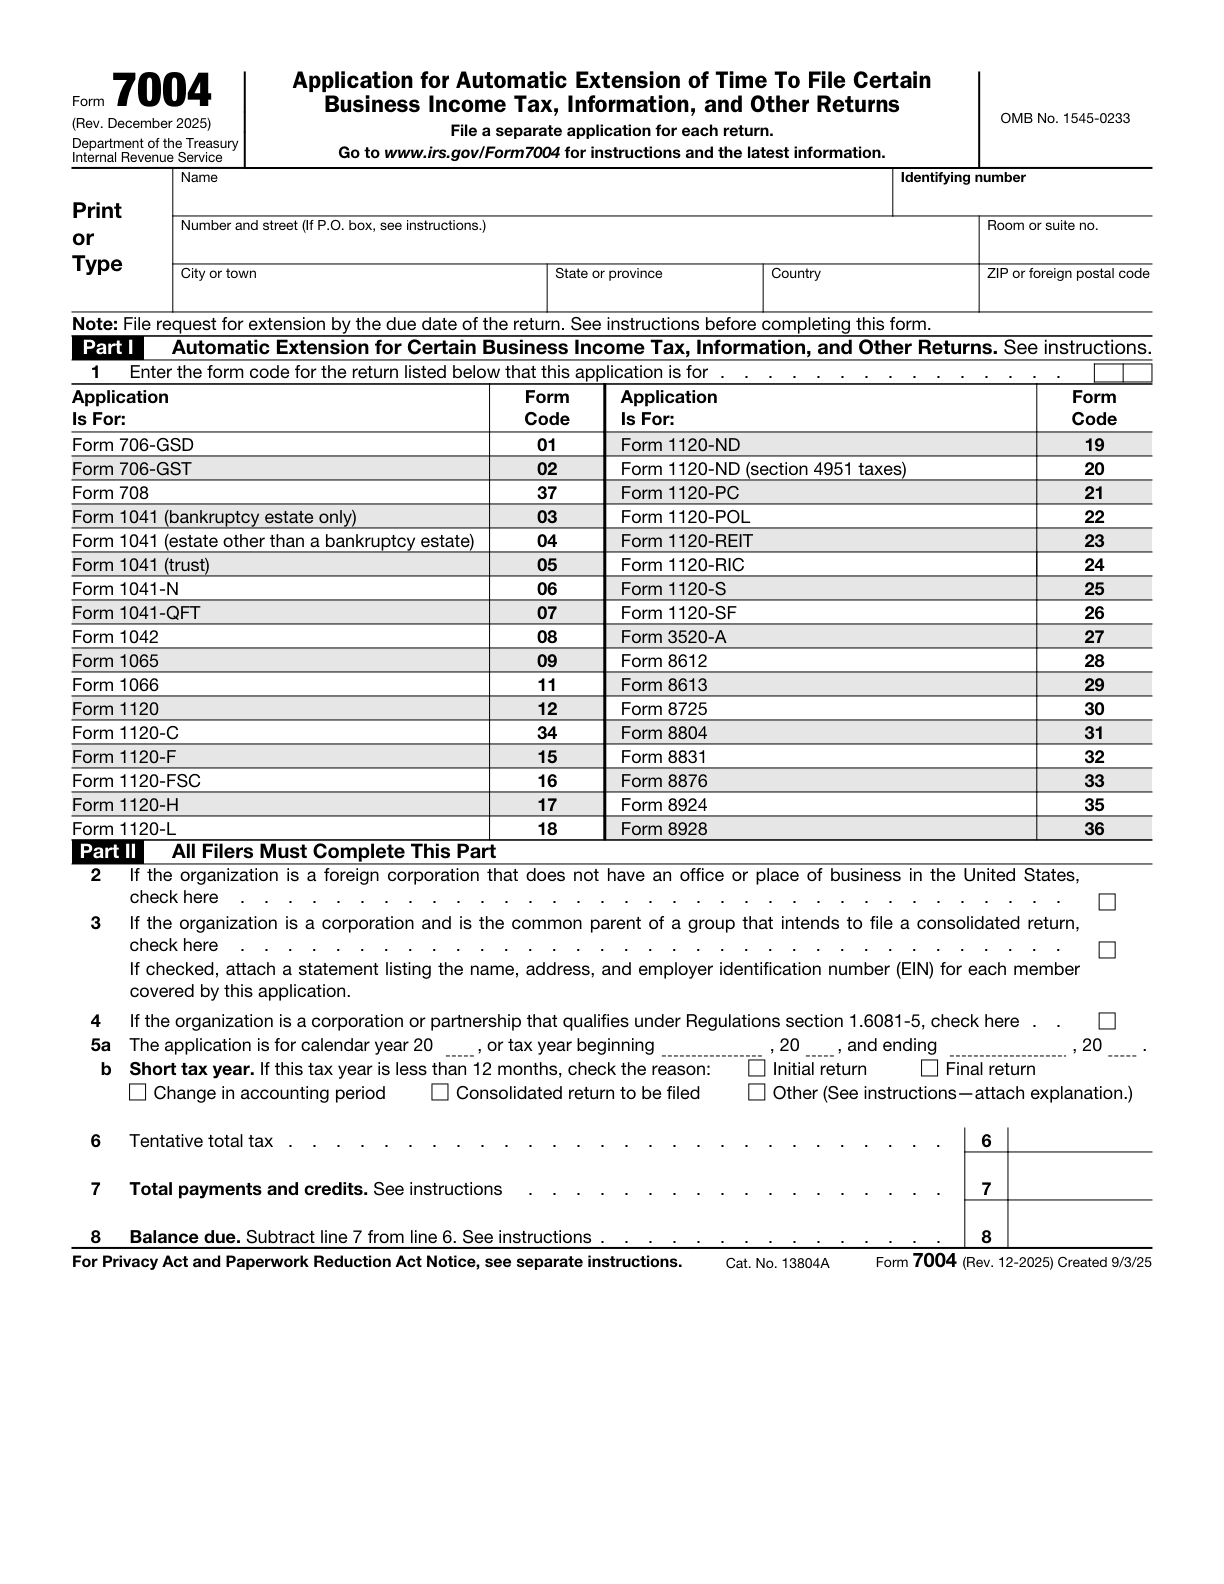
適用条件とともに公式要件を読む
外国所有の米国内税務上独立扱いされない事業体の定義
外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。[3, p.2]
十分な記録
連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。[3, p.3]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、所有者が個人の税額見積り、LLCの帳簿集計、過去の延長申請の下書きを渡し、都合のよい数字を再利用してほしいと頼んだとします。作成担当者は、まず各資料が示す納税者、申告書、期間を明記します。所有者がLLCに資金を提供したからといって、個人の見積りを事業体の申請へ移しません。過去のゼロは、将来のすべての年度への継続指示ではなく、背景を確認すべき情報として扱います。次に、選択した申告書に合う入力の裏付けと、その計算に含めるべき支払・税額控除があるかを確認します。計算を確認するのは、入力の対象範囲を整理した後です。無関係な数字同士を正確に引き算しても、元の問題は解決しません。根拠が分からなければ、下書きを完成させるためにゼロを作らず、不足する事実を作業記録に明記します。この検討は、見積りの質問を追跡可能にし、所有者の他の税務と分離します。所有者に税金が発生する、事業体が特定の税額を負う、支払を延長後の申告日まで待てると判断するものではありません。[1, p.1] [2, p.3]
記録を整理し、申告準備の手順を決める
最終残額がもっともらしいかを見る前に、各入力が何を表すかの説明を求めてください。見積り、支払記録、所有者自身の計算は別々の項目として識別できるようにします。別の期間や申告書の数字なら、その限界を説明し、利用する前に適切な当期の根拠を得てください。外国所有DEに関する限定的な法人扱いを、通常の法人所得税計算や広範な非課税の主張への近道にしてはいけません。SpeedEINの対応可能な申告期限延長の準備は、明示された範囲と当初期限の要件に沿って相談するものであり、個人の税務申告や、延長申請による納税猶予を提供するものではありません。役立つ成果物は、どの入力に裏付けがあり、どの実質的な税務事項に別の検討が必要かが分かる記録です。[1, p.1] [2, p.3]
次に進む前の三つの確認
- 各見積り、支払、税額控除の候補は、実際にはどの納税者、申告書、期間のものですか。
- LLCという呼称や過去の下書きのコピーではなく、適用説明に基づいてゼロや他の金額を何が裏付けますか。
- 支払時期と所有者自身の別の税務事項を、事業体の申告期限延長に含まれると考えていませんか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。