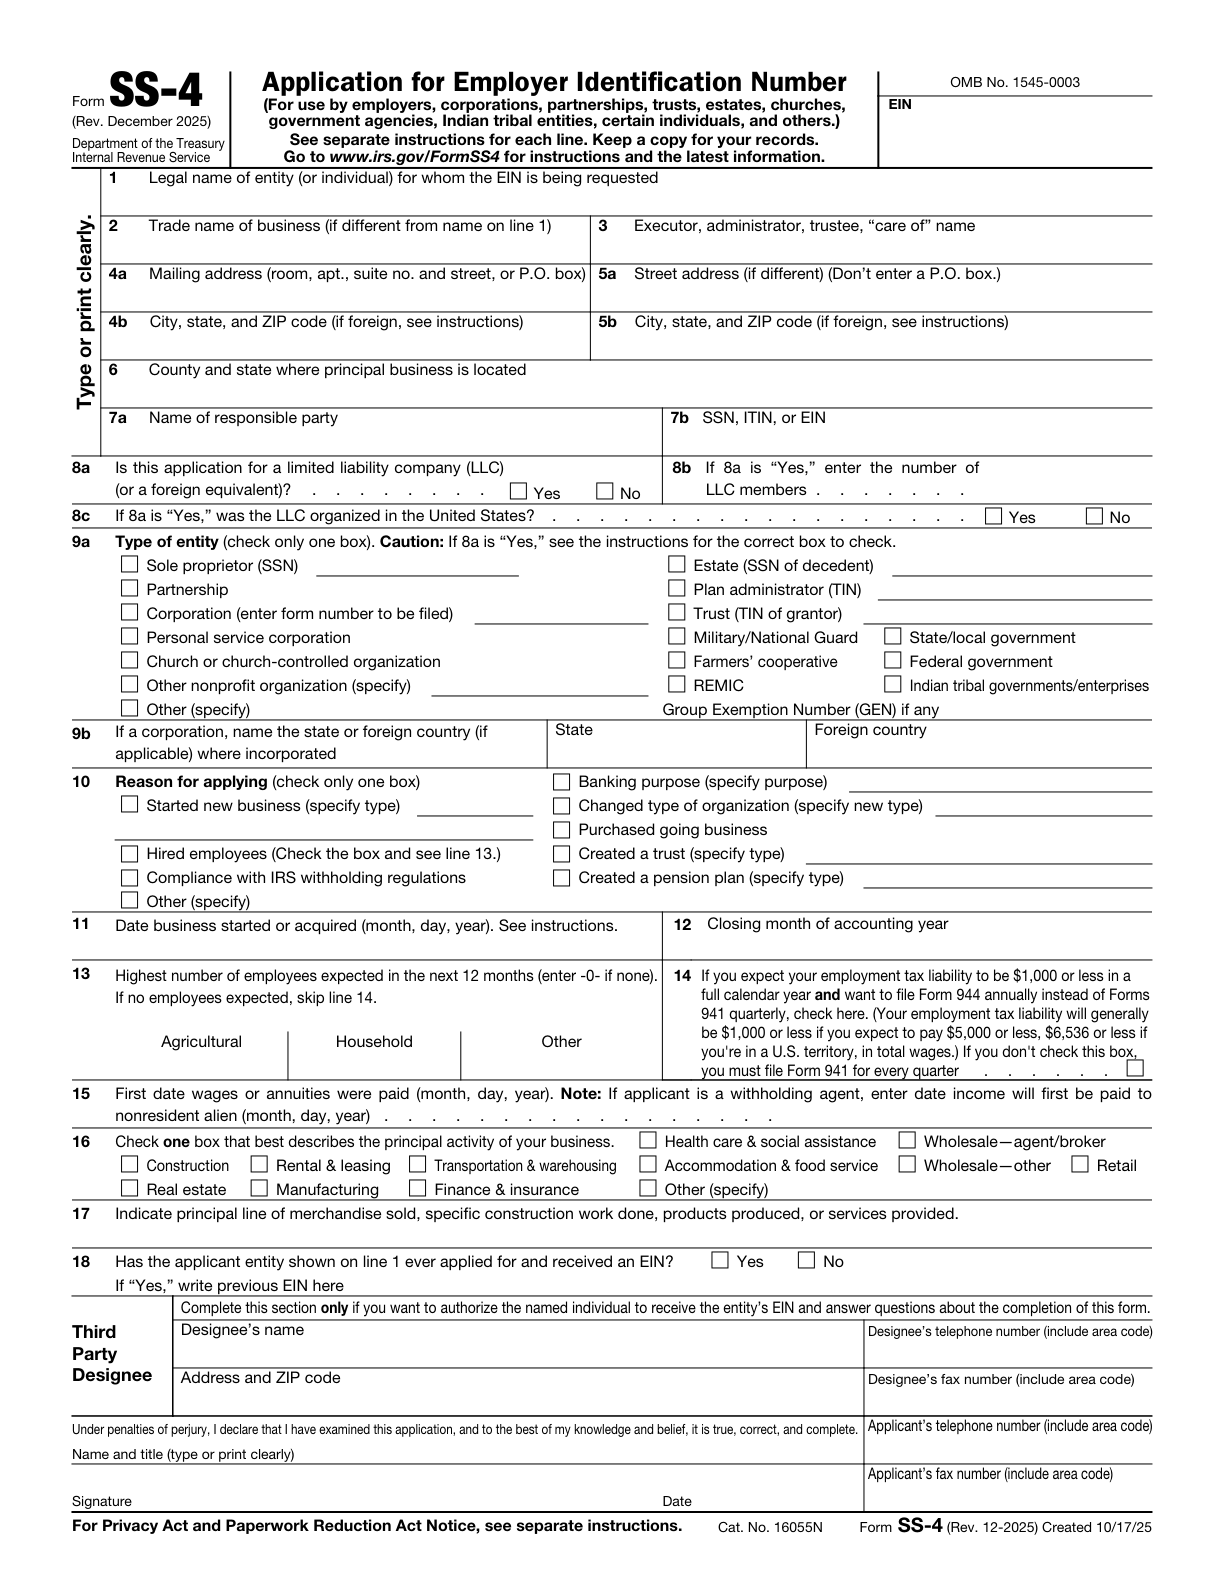
SS-4, Lines 13–15 : lorsque la LLC n’a pas de salariés
· Lecture minimale 8
La réponse pratique
Un LLC qui n'a pas embauché d'employés peut toujours rencontrer des questions sur le nombre d'employés et le premier paiement de salaire. Traiter tous les domaines liés à la paie comme interchangeables peut conduire à des réponses inutiles ou à une promesse non fondée concernant une embauche future. Trois détails façonnent l'examen : Y a-t-il des employés sous les faits pertinents ? Qu’est-ce qui soutient le nombre d’employés attendu ? Le champ du premier paiement de salaire s’applique-t-il à ce candidat ? Gardez chaque réponse liée au document ou au fait confirmé qui la soutient.[1, p.5] [1, p.6] [2, p.1]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Aucun employé skip14 | Line 13 demande le nombre d'employés attendu le plus élevé dans chaque catégorie au cours des prochains mois 12, y compris zéro. Ignorez line 14 si aucun employé n’est attendu. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [1, p.5] |
| Option pour le formulaire 944 | Un demandeur qui s'attend à ce qu'une obligation annuelle d'impôt sur le travail ne dépasse pas $1,000 peut sélectionner le dépôt annuel Form 944 selon les instructions line 14. Une fois sélectionnée, cette exigence de dépôt continue jusqu'à ce que le IRS demande à l'employeur de déposer le Form 941. | Des salariés sont attendus. Le demandeur répond aux critères d'éligibilité Form 944 et choisit cette méthode de dépôt. | [1, p.5] |
| Ligne sans employé15 | Pour la branche employeur ordinaire, line 15 demande la première date de versement des salaires ou rentes, avec N/A renseigné si aucun salarié n'est prévu. Un demandeur agissant en tant qu'agent de retenue suit les instructions distinctes concernant la date de début des paiements aux étrangers non-résidents. | Les cas de l’employeur ordinaire et de l’agent chargé de la retenue sont distincts ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue. | [1, p.6] |
| Field/section 13: Highest number of employees expected in the next 12 months (enter -0- if none) | Entrez séparément le nombre attendu le plus élevé pour les employés agricoles, domestiques et Other. Entrez 0 là où aucun employé n'est attendu et ignorez line 14 lorsqu'aucun employé n'est attendu. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [1, p.5] |
| Field/section 14: If you expect your employment tax liability to be $1,000 or less | Si des employés sont attendus, cochez cette case uniquement lorsque vous êtes éligible et que vous choisissez le dépôt annuel Form 944 plutôt que le dépôt trimestriel Form 941. Il ne s’agit pas d’une case générale pour un candidat sans salariés. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [2, p.1] [1, p.5] |
| Field/section 15: First date wages or annuities were paid (month, day, year) | Sous la branche employeur ordinaire, saisissez la première date de versement du salaire ou de la rente, ou N/A si aucun salarié n'est prévu. Un demandeur agissant en tant qu’agent de retenue suit séparément les instructions concernant le début des paiements aux étrangers non-résidents. | Les branches applicables à l’employeur ordinaire et à l’agent chargé de la retenue sont distinctes ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue. | [2, p.1] [1, p.6] |
Répondre aux exigences officielles
Aucun employé skip14
Line 13 demande le nombre d'employés attendu le plus élevé dans chaque catégorie au cours des prochains mois 12, y compris zéro. Ignorez line 14 si aucun employé n’est attendu.[1, p.5]
Option pour le formulaire 944
Un demandeur qui s'attend à ce qu'une obligation annuelle d'impôt sur le travail ne dépasse pas $1,000 peut sélectionner le dépôt annuel Form 944 selon les instructions line 14. Une fois sélectionnée, cette exigence de dépôt continue jusqu'à ce que le IRS demande à l'employeur de déposer le Form 941.[1, p.5]
Conditions d’application : des salariés sont prévus. Le demandeur satisfait aux critères de Form 944 et choisit ce mode de déclaration.
Ligne sans employé15
Pour la branche employeur ordinaire, line 15 demande la première date de versement des salaires ou rentes, avec N/A renseigné si aucun salarié n'est prévu. Un demandeur agissant en tant qu'agent de retenue suit les instructions distinctes concernant la date de début des paiements aux étrangers non-résidents.[1, p.6]
Conditions d’application : les cas de l’employeur ordinaire et de l’agent chargé de la retenue sont distincts ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue.
Field/section 13: Highest number of employees expected in the next 12 months (enter -0- if none)
Entrez séparément le nombre attendu le plus élevé pour les employés agricoles, domestiques et Other. Entrez 0 là où aucun employé n'est attendu et ignorez line 14 lorsqu'aucun employé n'est attendu.[2, p.1] [1, p.5]
Field/section 14: If you expect your employment tax liability to be $1,000 or less
Si des employés sont attendus, cochez cette case uniquement lorsque vous êtes éligible et que vous choisissez le dépôt annuel Form 944 plutôt que le dépôt trimestriel Form 941. Il ne s’agit pas d’une case générale pour un candidat sans salariés.[2, p.1] [1, p.5]
Field/section 15: First date wages or annuities were paid (month, day, year)
Sous la branche employeur ordinaire, saisissez la première date de versement du salaire ou de la rente, ou N/A si aucun salarié n'est prévu. Un demandeur agissant en tant qu’agent de retenue suit séparément les instructions concernant le début des paiements aux étrangers non-résidents.[2, p.1] [1, p.6]
Conditions d’application : les branches de l’employeur ordinaire et de l’agent chargé de la retenue sont distinctes ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue.
Signataire autorisé
Le signataire autorisé SS-4 dépend du type de demandeur. Un demandeur étranger peut faire appel à une personne disposant de l'autorisation appropriée pour signer.[1, p.6]
Portée de la personne désignée
Le tiers désigné peut répondre aux questions sur le SS-4 rempli et recevoir le nouvel EIN. Une autorisation signée est nécessaire, et ce pouvoir prend fin lorsque le EIN a été attribué et communiqué au tiers désigné.[1, p.6]
Exception relative à l’identification
Inscrivez «foreign» ou «N/A» à l’emplacement «line 7b» uniquement si la personne responsable ne possède ni SSN ni ITIN et n’est admissible à obtenir aucun de ces numéros. Cette ligne doit comporter une réponse.[1, p.3]
Cela s'applique lorsque : La partie responsable ne dispose pas d'un SSN ou d'un ITIN. La partie responsable n'est pas éligible pour obtenir un SSN ou un ITIN.
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un fondateur n'a pas d'employés mais envisage de parler avec des sous-traitants plus tard. Le projet comprend une date de paiement du salaire copiée à partir d’une note de planification. L'examen sépare les faits actuels en matière d'emploi des possibilités futures et vérifie les instructions pour chaque employé et chaque domaine lié au salaire. Le préparateur vérifie trois points : Y a-t-il des salariés sous les faits pertinents ? Qu’est-ce qui soutient le nombre d’employés attendu ? Le champ du premier paiement de salaire s’applique-t-il à ce candidat ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1, p.5] [1, p.6] [2, p.1]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Y a-t-il des employés selon les faits pertinents ?
- Qu’est-ce qui soutient le nombre d’employés attendu ?
- Le champ du premier paiement de salaire s’applique-t-il à ce candidat ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment dois-je vérifier la ligne « Aucun employé » 15 ?
Pour la branche employeur ordinaire, line 15 demande la première date de versement des salaires ou rentes, avec N/A renseigné si aucun salarié n'est prévu. Un demandeur agissant en tant qu'agent de retenue suit les instructions distinctes concernant la date de début des paiements aux étrangers non-résidents. Les cas de l’employeur ordinaire et de l’agent chargé de la retenue sont distincts ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue.[1, p.6]
Comment vérifier field/section 13: highest number of employees expected in the next 12 months (enter -0- if none)?
Entrez séparément le nombre attendu le plus élevé pour les employés agricoles, domestiques et Other. Entrez 0 là où aucun employé n'est attendu et ignorez line 14 lorsqu'aucun employé n'est attendu. [2, p.1] [1, p.5]
Comment vérifier field/section 14: if you expect your employment tax liability to be $1,000 or less?
Si des employés sont attendus, cochez cette case uniquement lorsque vous êtes éligible et que vous choisissez le dépôt annuel Form 944 plutôt que le dépôt trimestriel Form 941. Il ne s’agit pas d’une case générale pour un candidat sans salariés. [2, p.1] [1, p.5]
Comment vérifier field/section 15: first date wages or annuities were paid (month, day, year)?
Sous la branche employeur ordinaire, saisissez la première date de versement du salaire ou de la rente, ou N/A si aucun salarié n'est prévu. Un demandeur agissant en tant qu’agent de retenue suit séparément les instructions concernant le début des paiements aux étrangers non-résidents. Les branches applicables à l’employeur ordinaire et à l’agent chargé de la retenue sont distinctes ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue.[2, p.1] [1, p.6]
Sources et versions officielles
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité