Option initiale ou changement de classification existante ? Lire d’abord la branche de Form 8832
· Lecture minimale 6
La réponse dans cette situation
Initial et premier peuvent sembler interchangeables lorsqu’on remplit une option pour la première fois. Le formulaire pose une question plus précise. La LLC peut être nouvelle, avoir fonctionné par défaut pendant des années ou avoir déjà une option effective jamais vue par son propriétaire actuel. Établissez l’état de départ avant de décider de la branche. Il explique date de constitution, traitement étayé et options antérieures. C’est plus utile qu’une réponse c’est le premier formulaire que j’ai personnellement déposé.[1, p.2] [1, p.7]
Quels faits peuvent changer la réponse ?
Form 8832 distingue classification initiale d’une nouvelle entité et changement actuel. Règles par défaut des entités constituées aux États-Unis, fenêtre ordinaire de prise d’effet et restrictions d’option antérieure s’examinent dans leur périmètre. Une nouvelle entité admissible gardant le régime par défaut ne dépose normalement pas du seul fait de sa constitution. La règle des 60 mois a des exceptions séparées, dont l’option initiale spécifiée prenant effet à la constitution. Ces points ne recommandent aucun traitement. Le service standard de SpeedEIN suppose que la LLC admissible à propriétaire personne physique unique a déjà choisi avec un conseiller ; il n’inclut ni régularisation d’option fiscale tardive ni option S.[1, p.2] [1, p.7]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
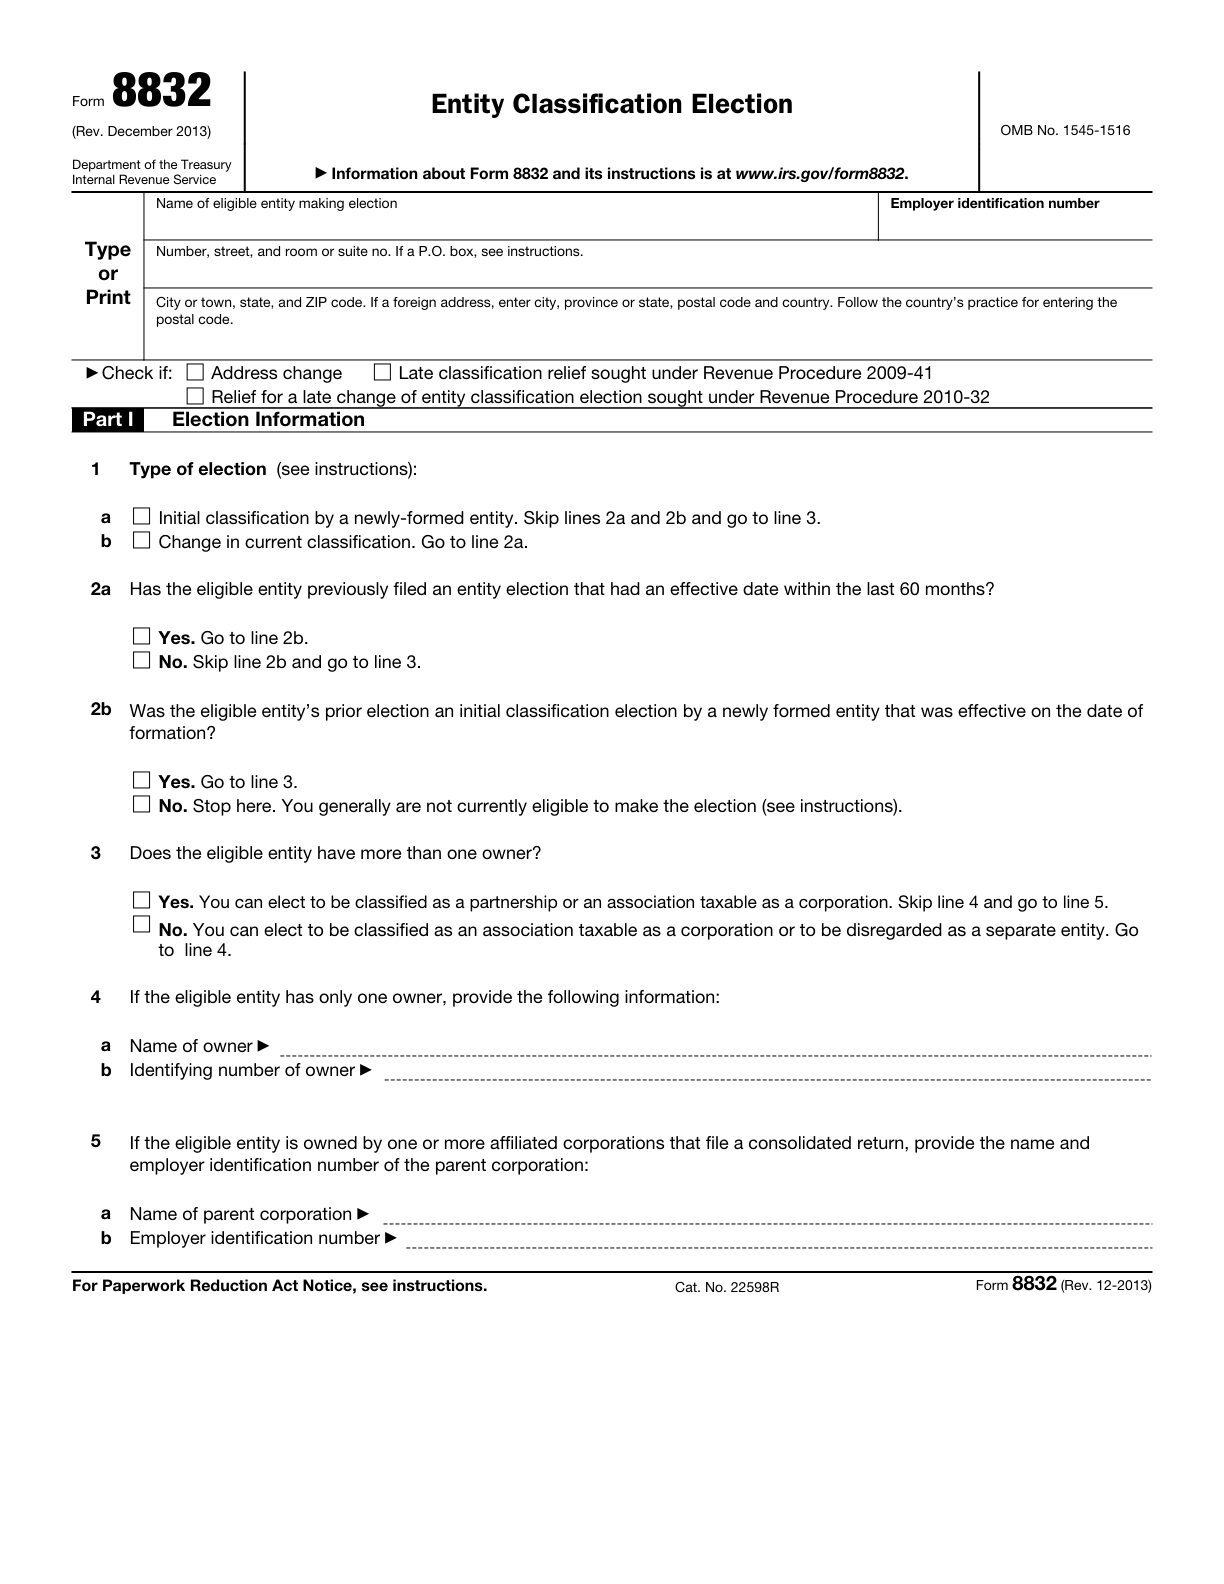
| Rubrique officielle 8832 1a: Initial classification by a newly-formed entity. | Une entité nouvellement créée effectuant un choix initial sélectionne cet élément et suit les instructions du formulaire pour ignorer lines 2a-2b et passer à line 3. Vérifiez d’abord si sa classification par défaut rend une élection inutile. | — | [1, p.2] |
| Rubrique officielle 8832 1b: Change in current classification. | Sélectionnez cet élément pour modifier la classification existante et passez à line 2a. | — | [1, p.2] |
| Limite de 60 mois entre changements de classification | Une option de classification antérieure ayant pris effet au cours des 60 mois précédents restreint généralement un nouveau changement de classification. Examinez séparément les exceptions prévues par les instructions, notamment l’option initiale d’une entité nouvellement constituée prenant effet à sa date de constitution. | — | [1, p.2] [1, p.7] |
| Aucune option requise pour conserver la classification par défaut | Une entité éligible nouvellement créée acceptant sa classification par défaut ne dépose pas Form 8832 simplement parce qu'elle a été nouvellement créée. | — | [1, p.5] |
| Classification par défaut d’une entité constituée aux États-Unis | En l’absence d’option, une entité domestique admissible ayant plusieurs membres relève généralement par défaut de la classification fiscale de partnership ; avec un seul propriétaire, elle est généralement fiscalement non distincte de ce propriétaire. | — | [1, p.5] |
| Fenêtre efficace | Dans le cadre ordinaire de Form 8832, la date d’effet ne peut généralement pas précéder le dépôt de plus de 75 jours ni le suivre de plus de 12 mois. Une mesure de régularisation d’une option fiscale tardive constitue une exception distincte nécessitant son propre examen. | Une option ordinaire au moyen de Form 8832. Une mesure de régularisation d’une option fiscale tardive, pour les demandeurs qui en remplissent les conditions. | [1, p.6] |
Comprendre les exigences dans leur contexte
Rubrique officielle 8832 3: Does the eligible entity have more than one owner?
Répondez en utilisant le nombre réel de propriétaires et suivez les instructions Oui/Non jusqu'à line 5 ou 4. Les classifications disponibles dépendent du nombre de propriétaires.[1, p.2]
Signatures de consentement
Obtenez les signatures de consentement requises sur Form 8832 des membres ou propriétaires concernés, ou d’une personne dûment autorisée. Une période d’effet rétroactif peut aussi exiger le consentement d’anciens propriétaires.[1, p.7]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Considérons deux propriétaires fictifs disant chacun avoir besoin de leur premier 8832. Nora vient de constituer une LLC et dispose des pièces du traitement voulu dès le début. Owen a acheté une ancienne LLC sans copie d’option antérieure. Leur expérience personnelle de dépôt se ressemble, leurs dossiers diffèrent. Nora compare constitution, date d’effet et conditions initiales plutôt que de supposer toute date de première année admissible. Owen demande d’abord anciennes options, décisions IRS et déclarations pertinentes. L’absence d’option dans le premier courriel du vendeur ne prouve pas son inexistence. Chacun rédige un état de départ distinguant pièces confirmées et historique ouvert. Il soutient ensuite choix de branche et examen de date. Si Owen retrouve une option dans la période pertinente, elle est examinée avant signature du nouveau projet. Si Nora souhaite garder le traitement par défaut, la nécessité de l’option est reconsidérée au lieu d’en faire une formalité de constitution. Les exemples montrent des chemins de preuves différents, pas l’approbation des dates ou classifications proposées.[1, p.2] [1, p.7]
Transformer les pièces en plan de préparation
Utilisez l’histoire de la société, pas le souvenir du propriétaire de ses échanges, pour décrire le départ. Reliez visiblement constitution, options antérieures et date choisie. L’absence de réponse d’un prestataire reste un fait manquant, pas la preuve que le traitement par défaut a continué. En demandant le service, expliquez confirmations et incertitudes avant paiement ou signature. La préparation suit la branche étayée après choix du traitement et examen d’admissibilité ; elle ne fabrique pas la certitude en cochant d’abord. Autre type de propriétaire, régularisation tardive, option S ou conséquence fiscale ouverte nécessitent l’examen pertinent hors standard.[1, p.2] [1, p.7]
Trois vérifications avant de poursuivre
- Initial décrit-il la situation réelle de l’entité ou seulement la première expérience de dépôt du propriétaire ?
- Qu’est-ce qui étaye classification actuelle et historique des options ?
- La date demandée est-elle examinée selon fenêtre, règle d’option antérieure et exception pertinente ?
Guides de préparation associés
- Suivre la décision de Form 8832, des preuves d’envoi à la lettre IRS
- Revenir au régime disregarded : préparer d’abord l’option antérieure et le dossier du conseiller
- Avant Form 8832 : le LLC accepte-t-il déjà sa classification par défaut ?
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis