Opção inicial ou mudança da classificação existente? Leia primeiro a ramificação do Form 8832
· 7 leitura mínima
A resposta para esta situação
As palavras inicial e primeiro podem parecer intercambiáveis quando alguém completa uma opção pela primeira vez. O formulário faz uma pergunta mais específica. Uma LLC pode ser recém-constituída, pode ter operado sob a classificação padrão por anos ou pode já ter uma opção anterior vigente mesmo que o proprietário atual nunca tenha visto os documentos. Monte o registro da situação de partida antes de decidir qual ramificação descreve o trabalho solicitado. Esse registro deve explicar a data de constituição, o tratamento sustentado pelos documentos disponíveis e qualquer opção anterior. É mais útil do que uma única resposta dizendo que este é o primeiro formulário que a pessoa apresentou pessoalmente.[1, p.2] [1, p.7]
Quais fatos podem mudar a análise?
O Form 8832 distingue a classificação inicial de uma entidade recém-constituída de uma mudança da classificação atual. As regras padrão de entidades nacionais, a janela ordinária de vigência e as restrições ligadas a uma opção anterior precisam ser consideradas dentro de seu escopo declarado. Uma entidade elegível nova que mantém o tratamento padrão normalmente não apresenta o formulário apenas porque foi constituída. A regra de 60 meses tem exceções que exigem atenção separada, incluindo a opção inicial especificada com vigência na constituição. Esses pontos não recomendam um tratamento tributário. O serviço padrão da SpeedEIN pressupõe que a LLC elegível de único proprietário pessoa física já tenha feito essa escolha com um assessor e não inclui regularização de opção tardia nem opção S.[1, p.2] [1, p.7]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
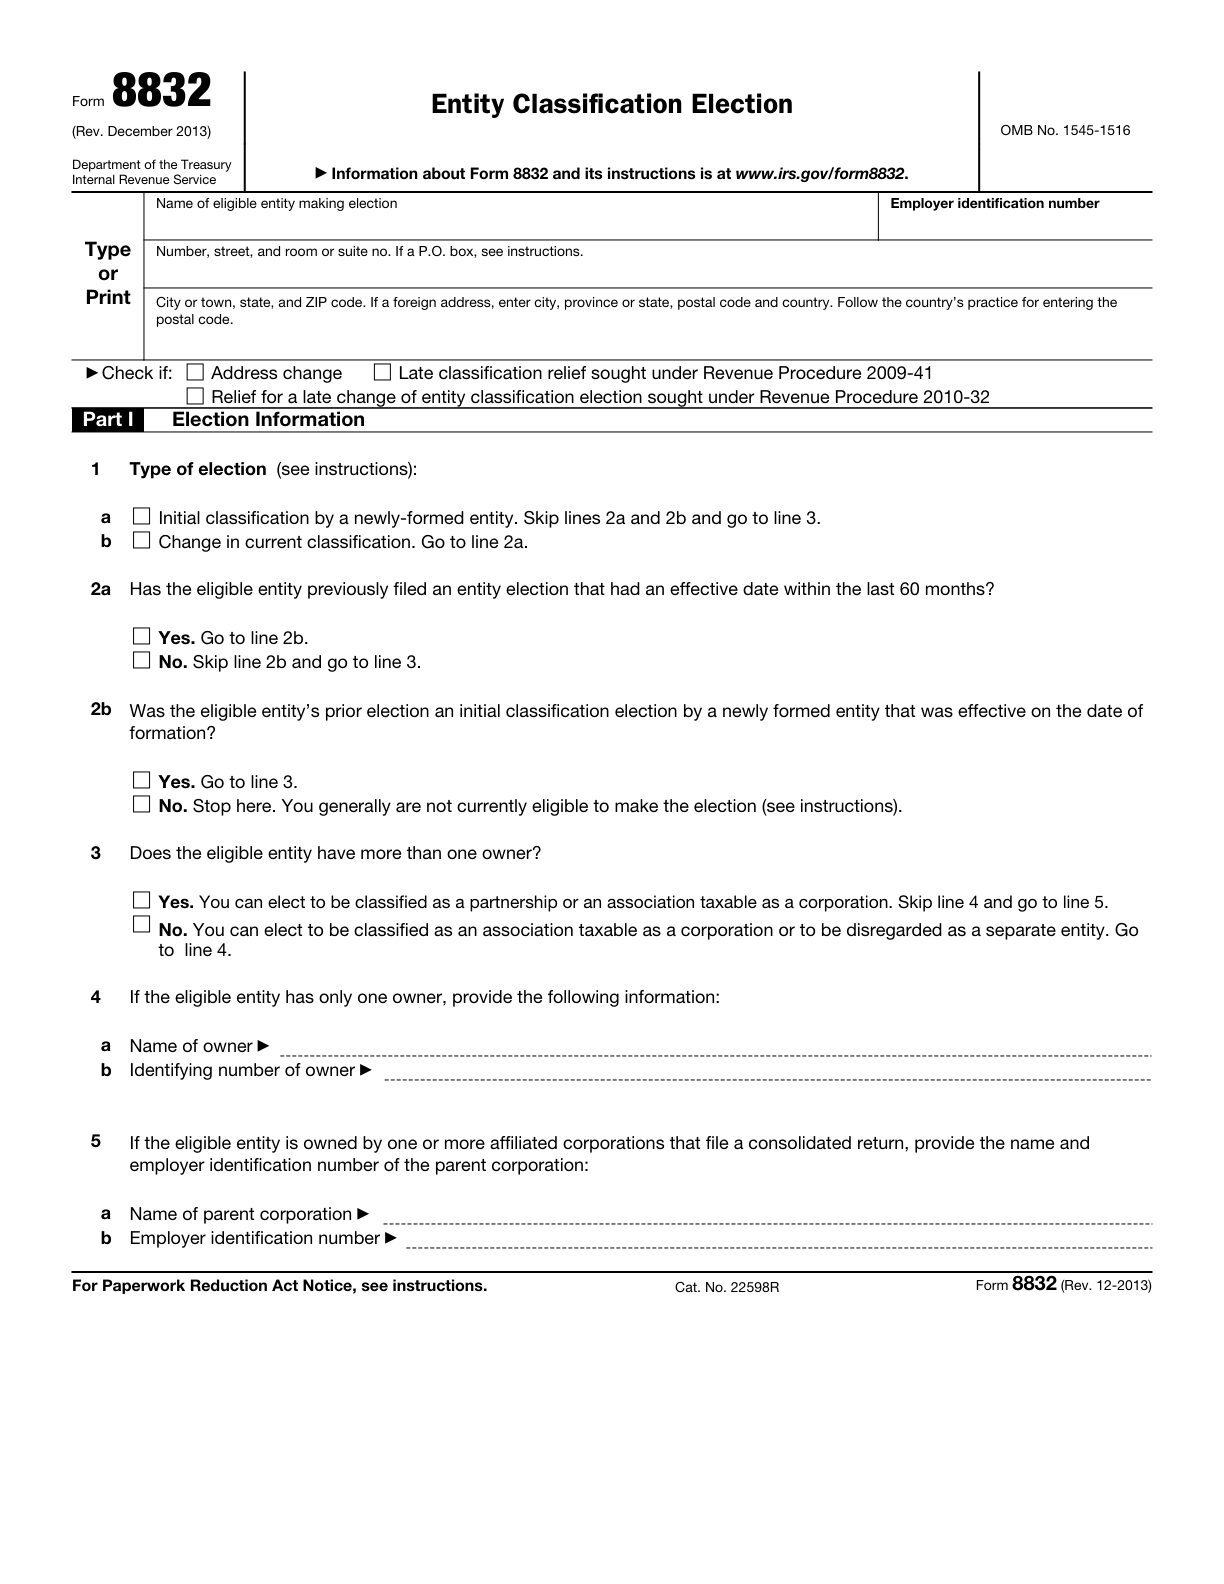
| Campo oficial 8832 1a: Initial classification by a newly-formed entity. | Uma entidade recém-constituída que faz uma opção fiscal inicial seleciona este item e segue as instruções do formulário para saltar lines 2a-2b e continuar em line 3. Verifique primeiro se a classificação por defeito torna desnecessária uma opção. | — | [1, p.2] |
| Campo oficial 8832 1b: Change in current classification. | Selecione este item para alterar a classificação existente e continue em line 2a. | — | [1, p.2] |
| Restrição de alteração durante 60 meses | Uma opção de classificação anterior que passou a produzir efeitos nos 60 meses precedentes geralmente restringe outra mudança de classificação. Aplique separadamente as exceções das instruções, inclusive a opção inicial de uma entidade recém-constituída com efeito na data de sua constituição. | — | [1, p.2] [1, p.7] |
| Opção desnecessária para aceitar a classificação fiscal por defeito | Uma entidade elegível recém-formada que aceita sua classificação padrão não registra Form 8832 apenas porque foi criada recentemente. | — | [1, p.5] |
| Classificação fiscal por defeito das entidades constituídas no país | Sem uma opção fiscal, uma entidade doméstica elegível com dois ou mais membros é geralmente classificada por defeito como partnership; uma entidade com um único proprietário é geralmente classificada por defeito como entidade desconsiderada para efeitos fiscais. | — | [1, p.5] |
| Janela efetiva | No regime normal de Form 8832, a data de vigência geralmente não pode anteceder a apresentação em mais de 75 dias nem ser posterior a ela em mais de 12 meses. Um eventual benefício para uma opção fiscal tardia é uma exceção distinta que exige análise própria. | Uma opção tributária ordinária pelo Form 8832. O tratamento de regularização de opção tardia para requerentes que cumpram suas condições. | [1, p.6] |
Leia os requisitos no contexto correto
Campo oficial 8832 3: Does the eligible entity have more than one owner?
Responda usando o número real de proprietários e siga as instruções Sim/Não para line 5 ou 4. As classificações disponíveis dependem da contagem de proprietários.[1, p.2]
Assinaturas de consentimento
Obtenha em Form 8832 as assinaturas de consentimento exigidas dos membros ou proprietários abrangidos, ou de uma pessoa devidamente autorizada. Um período de vigência retroativo também pode exigir consentimento de antigos proprietários.[1, p.7]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Considere dois proprietários hipotéticos que dizem precisar de seu primeiro 8832. Nora constituiu uma LLC recentemente e tem documentos sobre o tratamento que deseja desde o início. Owen comprou uma LLC mais antiga e não tem cópia de nenhuma opção tributária anterior. A experiência pessoal de entrega é semelhante, mas seus arquivos de preparação não são. Nora compara constituição, vigência proposta e condições aplicáveis de opção inicial, em vez de presumir que qualquer data no primeiro ano se qualifique. Owen primeiro solicita as opções anteriores da empresa, as decisões do IRS e as declarações pertinentes. Não pode estabelecer que nenhuma opção exista só porque não veio no primeiro e-mail do vendedor. Ambos montam um breve relato da situação inicial que distingue documentos confirmados de perguntas históricas sem resposta. Esse relato sustenta a seleção da ramificação apropriada e a análise da vigência solicitada. Se os registros de Owen revelarem uma opção no período pertinente, a informação é avaliada antes de uma nova minuta ser assinada. Se Nora quiser manter o tratamento padrão, reconsidera-se a necessidade de opção em vez de entregá-la como formalidade rotineira de constituição. Os exemplos ilustram caminhos diferentes de provas, não aprovação de nenhuma das datas ou classificações propostas.[1, p.2] [1, p.7]
Organize os registros em um plano de preparação
Use o histórico da empresa, em vez da memória pessoal de lidar com um preparador, para descrever a partida. Mantenha visivelmente conectados o registro de constituição, o histórico de opções anteriores e a vigência escolhida. Uma resposta faltante de prestador anterior continua um fato faltante; não prova que o tratamento padrão necessariamente continuou. Ao solicitar o serviço padrão, explique o confirmado e o incerto antes de pagar ou assinar. A preparação deve seguir a ramificação sustentada após a escolha do tratamento e a análise de elegibilidade, não fabricar certeza marcando primeiro uma caixa. Quando o caso envolver outro tipo de proprietário, alívio tardio, opção S ou consequência tributária não resolvida, obtenha a análise pertinente fora desse escopo padrão.[1, p.2] [1, p.7]
Três verificações antes de prosseguir
- Inicial descreve a situação real da entidade ou só a primeira experiência pessoal de envio?
- O que sustenta a classificação atual e o histórico anterior de opções?
- A data foi analisada pela janela aplicável, regra de opção anterior e exceção pertinente?
Guias de preparação relacionados
- Acompanhe uma opção de Form 8832 das provas de postagem à carta do IRS
- Voltar ao tratamento desconsiderado: prepare antes a opção anterior e o arquivo do assessor
- Antes do Form 8832: a LLC já aceita a sua classificação por defeito?
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.