¿Elección inicial o cambio de clasificación existente? Lea primero la rama de Form 8832
· Lectura mínima 6
La respuesta para esta situación
Inicial y primero pueden sonar intercambiables para quien completa su primera elección. El formulario pregunta algo más concreto. La LLC puede ser nueva, haber operado por defecto durante años o tener ya una elección efectiva aunque el propietario actual nunca la haya visto. Prepare el estado inicial antes de decidir qué rama describe el trabajo. Debe explicar constitución, tratamiento respaldado y elecciones anteriores. Es más útil que decir que es el primer formulario que ha presentado personalmente.[1, p.2] [1, p.7]
¿Qué hechos pueden cambiar la respuesta?
Form 8832 distingue clasificación inicial de una entidad nueva de cambiar la actual. Deben considerarse reglas por defecto de entidades constituidas en Estados Unidos, ventana ordinaria de efecto y restricciones de elección previa dentro de su ámbito. Una entidad elegible nueva que mantiene tratamiento por defecto normalmente no presenta solo por constituirse. La regla de 60 meses tiene excepciones que necesitan atención separada, incluida la elección inicial especificada efectiva en la constitución. No son recomendaciones de tratamiento. SpeedEIN supone que la LLC elegible de propietario único persona física ya eligió con asesor y no incluye regularización tardía ni elección S.[1, p.2] [1, p.7]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
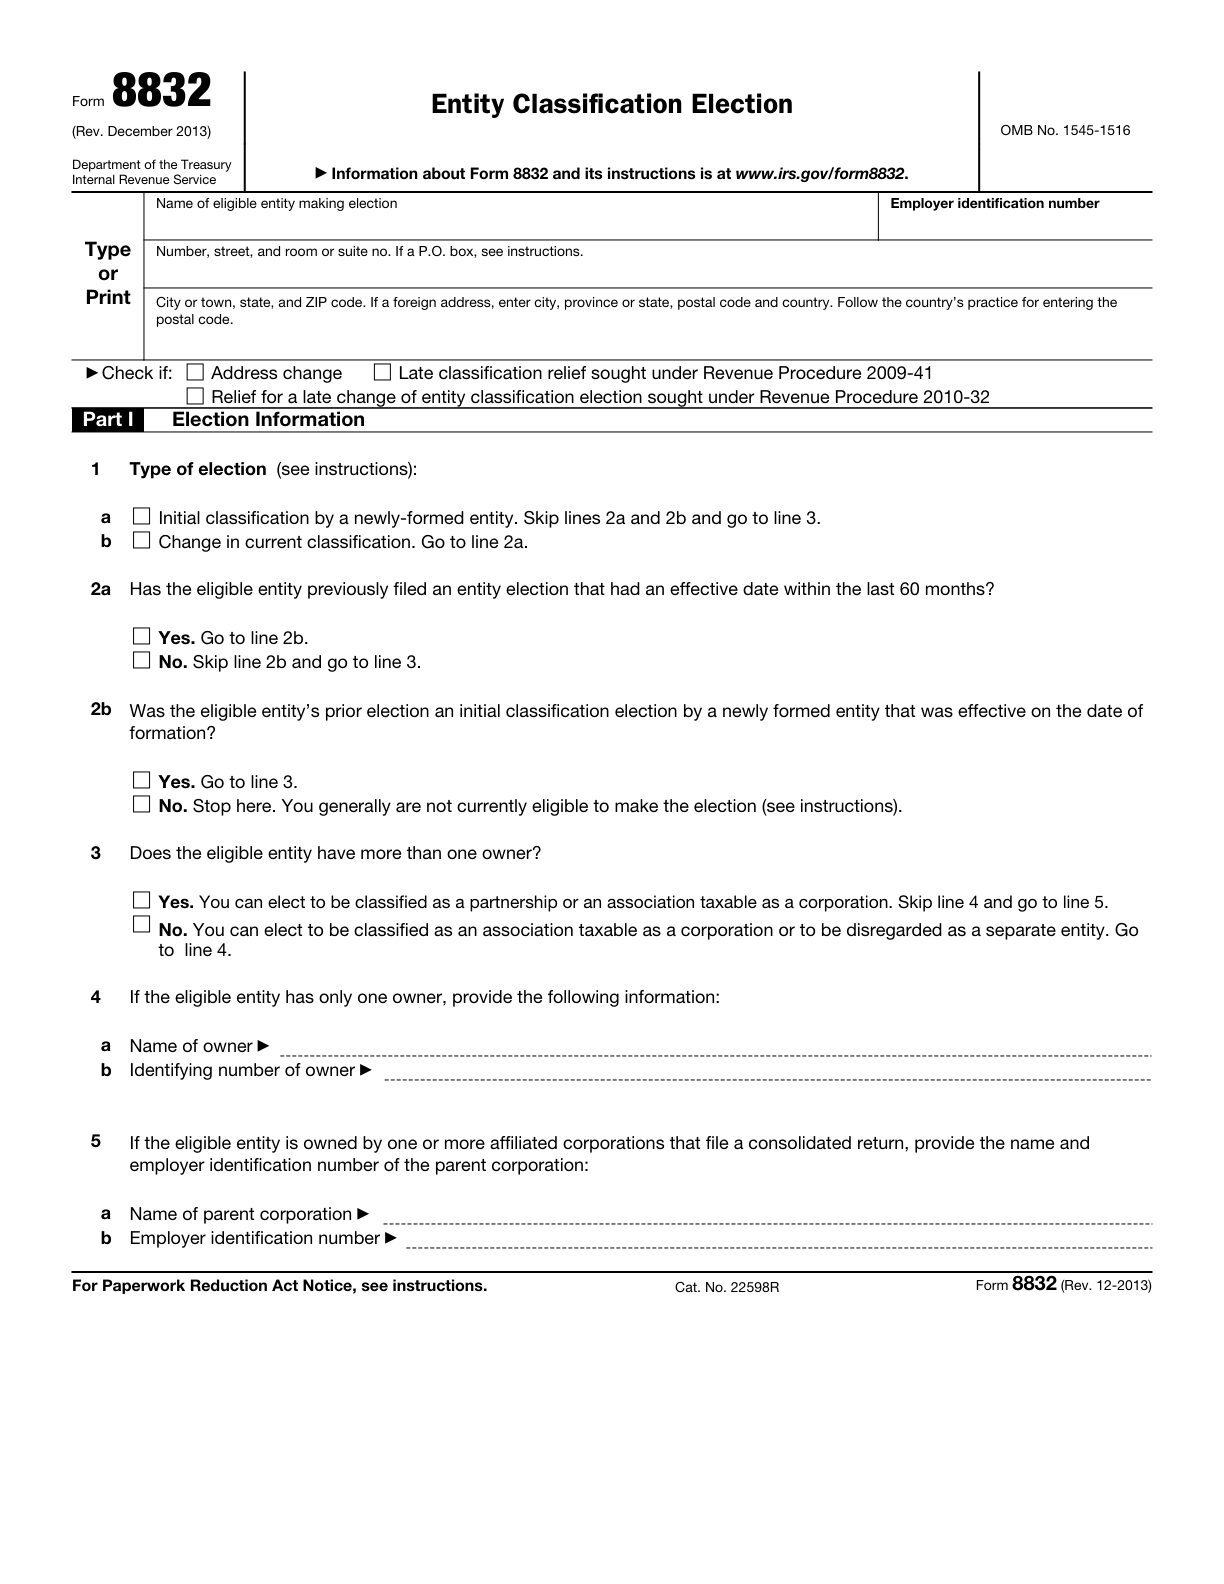
| Campo oficial 8832 1a: Initial classification by a newly-formed entity. | Una entidad recién formada que realiza una elección inicial selecciona este elemento y sigue las instrucciones del formulario para omitir lines 2a-2b y continuar con line 3. Primero verifique si su clasificación predeterminada hace innecesaria una elección. | — | [1, p.2] |
| Campo oficial 8832 1b: Change in current classification. | Seleccione este elemento para cambiar la clasificación existente y continuar con line 2a. | — | [1, p.2] |
| Restricción de cambios durante 60 meses | Una opción de clasificación anterior que entró en vigor en los 60 meses precedentes generalmente limita otro cambio de clasificación. Aplique por separado las excepciones de las instrucciones, incluida una opción inicial de una entidad recién constituida con efecto en su fecha de constitución. | — | [1, p.2] [1, p.7] |
| Elección innecesaria para aceptar la clasificación fiscal predeterminada | Una entidad elegible recién formada que acepta su clasificación predeterminada no presenta Form 8832 simplemente porque fue creada recientemente. | — | [1, p.5] |
| Clasificación fiscal predeterminada de las entidades constituidas en el país | Sin una opción fiscal, una entidad doméstica elegible con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership); con un único propietario, generalmente se clasifica por defecto como entidad fiscalmente ignorada. | — | [1, p.5] |
| Ventana efectiva | En el régimen ordinario de Form 8832, la fecha de efecto generalmente no puede preceder a la presentación en más de 75 días ni ser posterior a ella en más de 12 meses. El posible alivio para una opción fiscal presentada fuera de plazo es una excepción distinta que requiere su propia revisión. | Una elección fiscal ordinaria mediante Form 8832. Una medida de regularización de una elección fiscal tardía para solicitantes que reúnan sus condiciones. | [1, p.6] |
Lea los requisitos dentro de su contexto
Campo oficial 8832 3: Does the eligible entity have more than one owner?
Responda utilizando el número real de propietarios y siga las instrucciones Sí/No para llegar a line 5 o 4. Las clasificaciones disponibles dependen del número de propietarios.[1, p.2]
Firmas de consentimiento
Obtenga en Form 8832 las firmas de consentimiento exigidas de los miembros o propietarios correspondientes, o de una persona debidamente autorizada. Un período de efecto retroactivo también puede exigir el consentimiento de antiguos propietarios.[1, p.7]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere dos propietarios hipotéticos que dicen necesitar su primer 8832. Nora constituyó una LLC recientemente y tiene documentos del tratamiento deseado desde el inicio. Owen compró una LLC antigua sin copia de elección previa. Su experiencia personal es similar; sus expedientes no. Nora compara constitución, fecha propuesta y condiciones iniciales, sin suponer que sirva toda fecha del primer año. Owen primero pide elecciones antiguas, decisiones del IRS y declaraciones pertinentes. No establece ausencia de elección porque el primer correo del vendedor no la incluyera. Ambos redactan un estado inicial breve que distingue documentos confirmados de historial pendiente. Después respalda elegir rama y revisar fecha. Si Owen encuentra elección en el período pertinente, se evalúa antes de firmar. Si Nora desea mantener tratamiento por defecto, se reconsidera necesitar elección en vez de presentarla como formalidad rutinaria. Los ejemplos ilustran rutas de pruebas distintas, no aprueban fecha o clasificación propuestas.[1, p.2] [1, p.7]
Convierta los registros en un plan de preparación
Use el historial empresarial, no el recuerdo del propietario de tratar con preparadores, para describir el punto inicial. Mantenga ligados constitución, elecciones anteriores y fecha elegida. Que un proveedor no responda es un hecho ausente, no prueba de que necesariamente siguiera el tratamiento por defecto. Al pedir servicio, explique confirmado e incierto antes de pagar o firmar. La preparación debe seguir la rama respaldada después de decidir tratamiento y revisar elegibilidad, no fabricar certeza eligiendo primero una casilla. Si hay otro tipo de propietario, regularización tardía, elección S o consecuencias fiscales sin resolver, obtenga revisión fuera de este ámbito estándar.[1, p.2] [1, p.7]
Tres comprobaciones antes de continuar
- ¿Describe inicial la situación real de la entidad o solo la primera experiencia del propietario?
- ¿Qué respalda clasificación actual e historial anterior de elecciones?
- ¿Se ha revisado la fecha solicitada con la ventana, regla de elección previa y excepciones pertinentes?
Guías de preparación relacionadas
- Siga una decisión de Form 8832 desde las pruebas de envío hasta la carta del IRS
- Volver al tratamiento no separado: prepare primero la elección anterior y el expediente del asesor
- Antes de Form 8832: ¿El LLC ya acepta su clasificación predeterminada?
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida