Opzione iniziale o cambio della classificazione esistente? Leggere prima la diramazione del Form 8832
· 5 lettura minima
La risposta per questa situazione
Iniziale e primo possono sembrare intercambiabili quando si compila un'opzione per la prima volta. Il modulo chiede qualcosa di più specifico. Una LLC può essere nuova, operare da anni con classificazione predefinita o avere già un'opzione efficace anche se il titolare attuale non ha visto i documenti. Ricostruire la situazione di partenza prima di decidere quale diramazione descriva il lavoro. Il documento dovrebbe spiegare data di costituzione, trattamento sostenuto dalle prove e opzioni precedenti. È più utile della sola risposta secondo cui sarebbe il primo modulo presentato personalmente.[1, p.2] [1, p.7]
Quali fatti possono cambiare la valutazione?
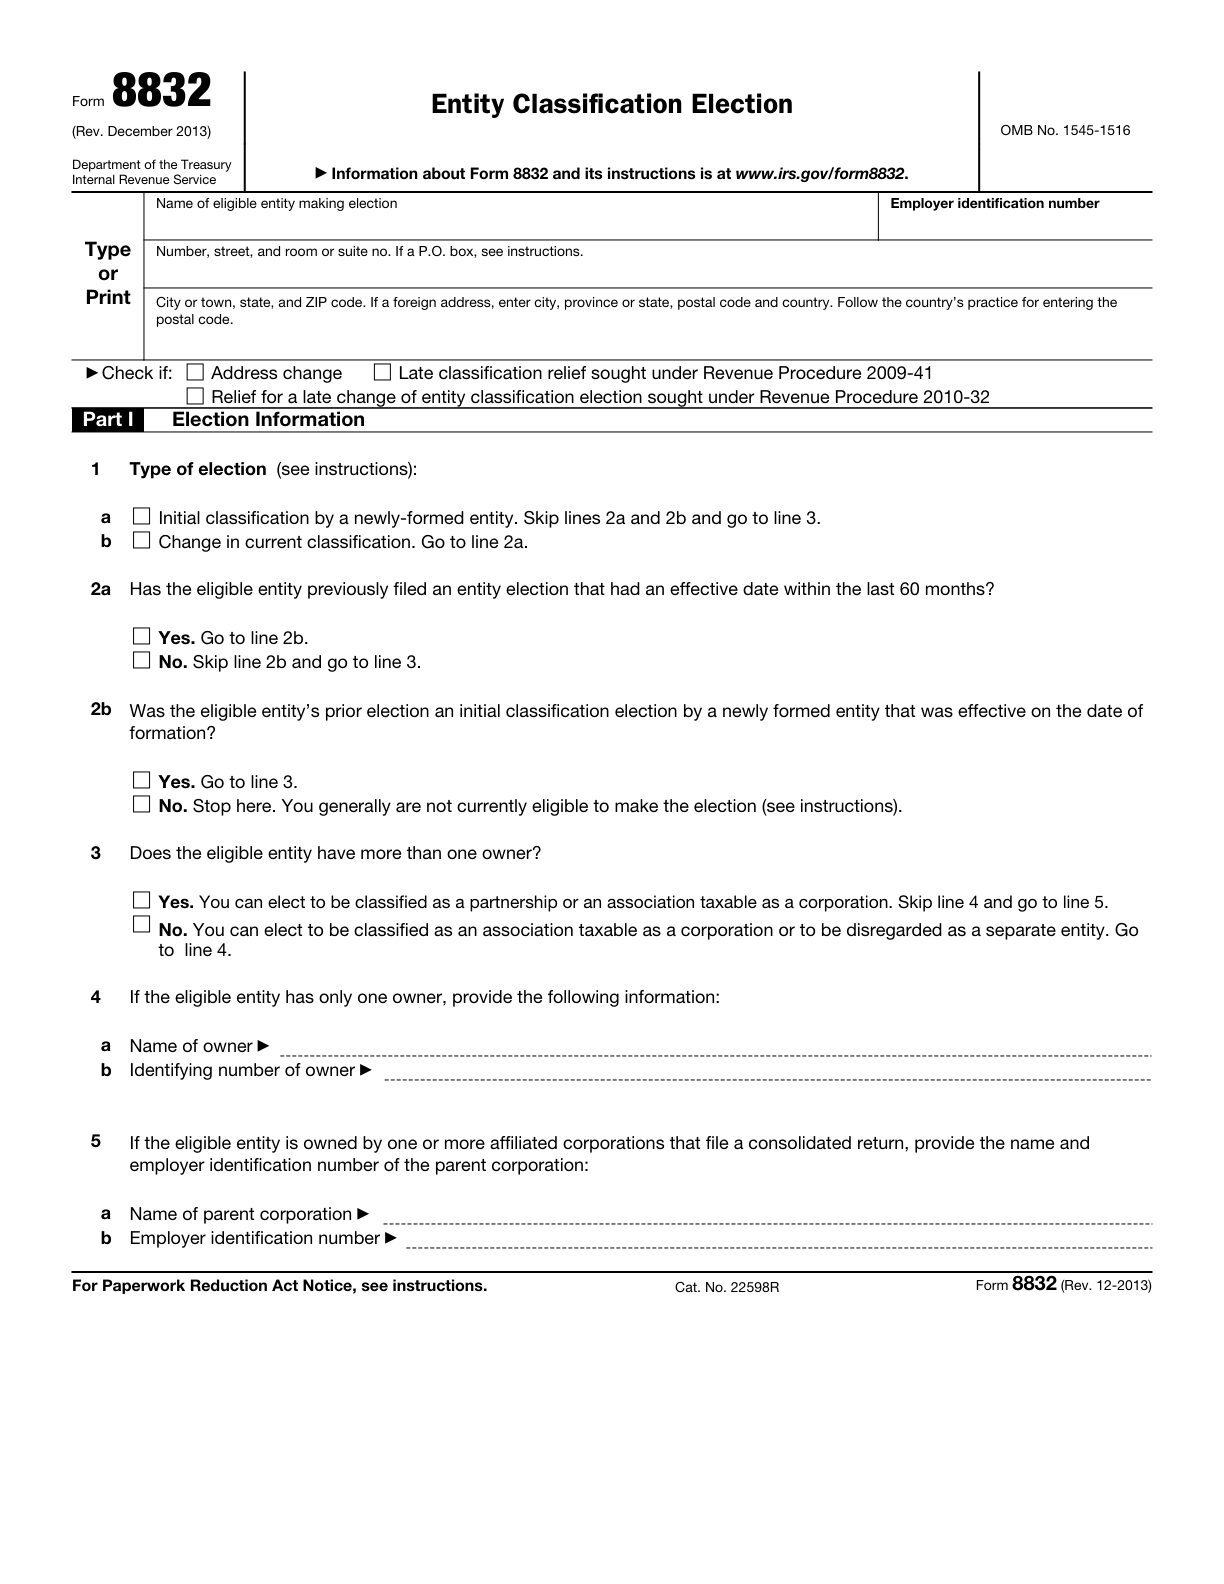
Il Form 8832 distingue classificazione iniziale di un ente appena costituito e cambiamento della classificazione attuale. Regole nazionali predefinite, finestra ordinaria di efficacia e restrizioni di opzioni precedenti vanno considerate nei propri ambiti. Un ente idoneo nuovo che conserva il trattamento predefinito normalmente non presenta solo perché costituito. La regola dei 60 mesi ha eccezioni da esaminare separatamente, compresa l'opzione iniziale specificata efficace alla costituzione. Non sono raccomandazioni fiscali. Il servizio standard SpeedEIN presume che la LLC idonea con unico titolare persona fisica abbia scelto con un consulente e non include rimedi per opzioni tardive o opzione S.[1, p.2] [1, p.7]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Campo ufficiale 8832 1a: Initial classification by a newly-formed entity. | Un'entità appena costituita che effettua un'opzione iniziale seleziona questa voce e segue l'istruzione di saltare lines 2a-2b e proseguire a line 3. Verifica prima se la classificazione predefinita renda superflua un'opzione. | — | [1, p.2] |
| Campo ufficiale 8832 1b: Change in current classification. | Seleziona questa voce per modificare la classificazione esistente e continuare fino a line 2a. | — | [1, p.2] |
| Limite di 60 mesi tra modifiche della classificazione | Una precedente opzione di classificazione divenuta efficace nei 60 mesi precedenti limita generalmente un ulteriore cambiamento di classificazione. Applicare separatamente le eccezioni delle istruzioni, inclusa l’opzione iniziale di un’entità appena costituita con efficacia dalla data di costituzione. | — | [1, p.2] [1, p.7] |
| Nessuna opzione richiesta per mantenere la classificazione predefinita | Un'entità idonea di nuova costituzione che accetta la sua classificazione predefinita non deposita Form 8832 semplicemente perché è stata creata di recente. | — | [1, p.5] |
| Classificazione predefinita di un’entità costituita negli Stati Uniti | In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente. | — | [1, p.5] |
| Finestra efficace | Nel regime ordinario di Form 8832, la data d’efficacia non può generalmente precedere la presentazione di oltre 75 giorni né seguirla di oltre 12 mesi. Un eventuale sgravio per un’opzione fiscale tardiva è un’eccezione distinta da esaminare separatamente. | Un'opzione ordinaria mediante Form 8832. Il rimedio per un'opzione tardiva destinato ai richiedenti che ne soddisfano le condizioni. | [1, p.6] |
Leggere i requisiti nel loro contesto
Campo ufficiale 8832 3: Does the eligible entity have more than one owner?
Rispondi in base al numero effettivo di proprietari e segui le indicazioni Sì/No verso line 5 oppure 4. Le classificazioni disponibili dipendono dal numero di proprietari.[1, p.2]
Firme di consenso
Ottenere le firme di consenso richieste su Form 8832 dai membri o proprietari interessati, oppure da una persona debitamente autorizzata. Un periodo d’efficacia retroattivo può richiedere anche il consenso di precedenti proprietari.[1, p.7]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si considerino due titolari ipotetici che dicono entrambi di aver bisogno del primo 8832. Nora ha costituito una LLC da poco e ha documenti sul trattamento desiderato dall'inizio. Owen ha acquistato una LLC più vecchia e non possiede copie di precedenti opzioni fiscali. L'esperienza personale è simile, i fascicoli no. Nora confronta costituzione, efficacia proposta e condizioni iniziali applicabili senza presumere idonea ogni data del primo anno. Owen richiede prima opzioni precedenti, decisioni IRS e dichiarazioni pertinenti. Non può accertare inesistente un'opzione perché non era nella prima email del venditore. Entrambi creano una breve dichiarazione di partenza distinguendo documenti confermati e domande storiche aperte. Sostiene poi scelta della diramazione ed esame della data. Se Owen trova un'opzione nel periodo pertinente, la si valuta prima della firma nuova. Se Nora vuole conservare il trattamento predefinito, si riconsidera la necessità dell'opzione anziché inviarla come formalità di costituzione. Gli esempi illustrano percorsi probatori diversi, non approvazione di date o classificazioni.[1, p.2] [1, p.7]
Organizzare i documenti in un piano di preparazione
Descrivere la partenza dalla storia societaria, non dal ricordo del titolare sui preparatori. Collegare visibilmente costituzione, opzioni precedenti ed efficacia scelta. Una risposta mancante del vecchio fornitore resta fatto mancante; non prova che il trattamento predefinito continuasse necessariamente. Chiedendo il servizio standard, spiegare fatti confermati e incerti prima di pagare o firmare. La preparazione segue la diramazione supportata dopo decisione e idoneità, non fabbrica certezza selezionando prima una casella. Per altro tipo di titolare, rimedi tardivi, opzione S o conseguenza fiscale irrisolta, ottenere l'esame pertinente fuori da questo ambito.[1, p.2] [1, p.7]
Tre verifiche prima di procedere
- Iniziale descrive la situazione effettiva dell'ente o solo la prima esperienza del titolare con l'invio?
- Cosa sostiene classificazione attuale e storia delle opzioni precedenti?
- La data richiesta è stata esaminata secondo finestra applicabile, regola delle opzioni precedenti ed eventuali eccezioni?
Guide di preparazione correlate
- Seguire un'opzione Form 8832 dalle prove postali alla lettera IRS
- Tornare al trattamento fiscalmente non separato: preparare prima opzione precedente e fascicolo del consulente
- Prima di Form 8832: la LLC intende già accettare la propria classificazione predefinita?
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste