No conoce la clasificación fiscal actual de la LLC: reconstruya las pruebas antes de contratar
· Lectura mínima 8
La respuesta para esta situación
Cuando no está clara la clasificación fiscal federal actual de la LLC, la siguiente tarea es reconstruir su historial en vez de elegir un formulario que parezca encajar. Prepare un expediente con elecciones fiscales anteriores, correspondencia del IRS, copias conservadas de declaraciones y hechos de propiedad pertinentes para el tratamiento por defecto. Etiquete qué puede mostrar cada documento y qué sigue sin conocerse. Una casilla de tipo de entidad del SS-4 no es por sí misma una elección de clasificación, y una entidad elegible recién constituida que acepta el tratamiento por defecto no presenta Form 8832 solo por existir. El resultado útil es un registro fechado de historial de clasificación que separe documentos ausentes de una nueva elección propuesta. Debe ayudar al asesor o servicio a comprender el problema sin implicar que contratar revele u optimice automáticamente el tratamiento correcto.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
¿Qué hechos pueden cambiar la respuesta?
Las entidades elegibles constituidas en Estados Unidos generalmente reciben por defecto tratamiento de partnership con dos o más miembros y de entidad no considerada separada de su propietario con uno, sujeto a las reglas y elecciones aplicables. Una elección anterior con efecto en los 60 meses precedentes generalmente restringe otro cambio de clasificación, con excepciones separadas, incluida la elección inicial de una entidad nueva con efecto en su fecha de constitución. No trate una copia ausente como prueba de que nunca hubo elección. A la inversa, una declaración conservada debe entenderse en contexto: el pro forma Form 1120 exigido con Form 5472 para una DE U.S. de propietario extranjero no es por sí solo motivo para considerar la entidad una corporación ordinaria sujeta al impuesto sobre la renta.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| No elección de entidad | Marcar una casilla de tipo de entidad en SS-4 no es en sí misma una elección fiscal de clasificación de entidad. | — | [1, p.4] |
| Elección innecesaria para aceptar la clasificación fiscal predeterminada | Una entidad elegible recién formada que acepta su clasificación predeterminada no presenta Form 8832 simplemente porque fue creada recientemente. | — | [2, p.5] |
| Restricción de cambios durante 60 meses | Una opción de clasificación anterior que entró en vigor en los 60 meses precedentes generalmente limita otro cambio de clasificación. Aplique por separado las excepciones de las instrucciones, incluida una opción inicial de una entidad recién constituida con efecto en su fecha de constitución. | — | [2, p.2] [2, p.7] |
| Clasificación fiscal predeterminada de las entidades constituidas en el país | Sin una opción fiscal, una entidad doméstica elegible con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership); con un único propietario, generalmente se clasifica por defecto como entidad fiscalmente ignorada. | — | [2, p.5] |
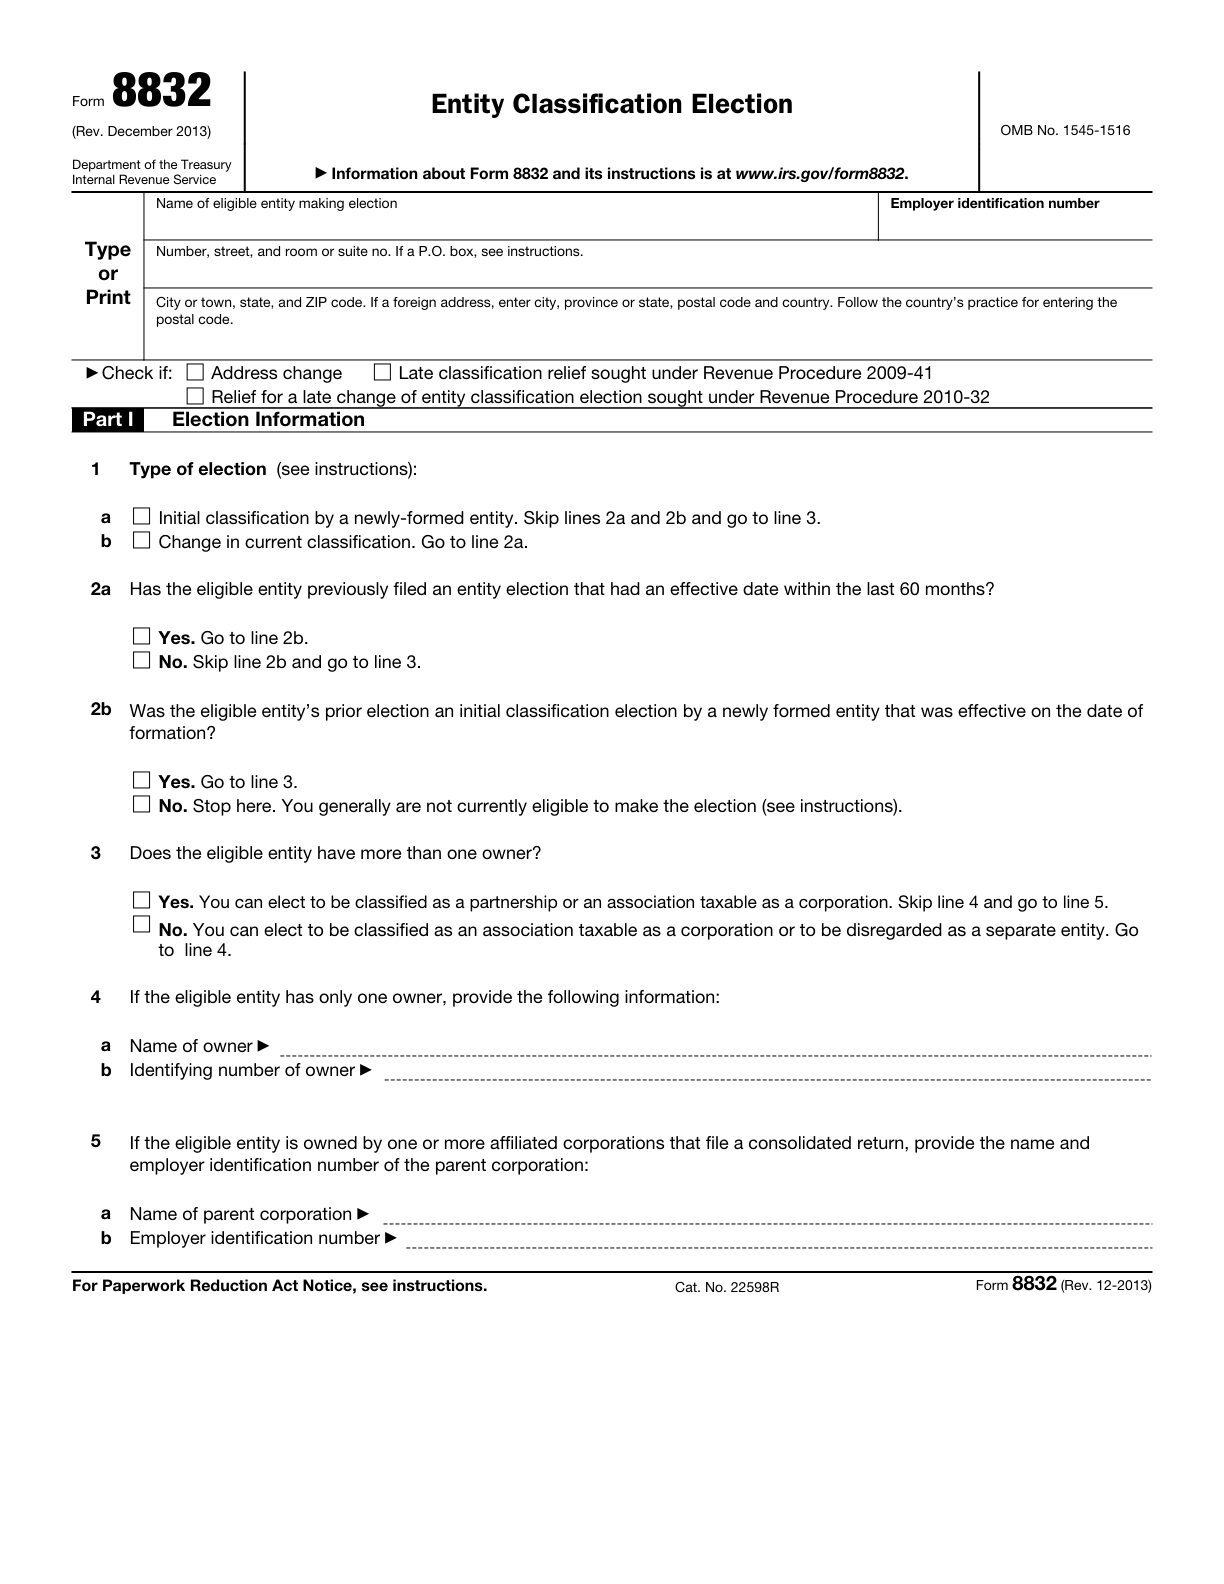
| copia de la declaración de impuestos | Además de presentar Form 8832 por separado, adjunte una copia a la declaración fiscal de la entidad para el año de la opción fiscal, según las instrucciones, o a la declaración del propietario directo o indirecto aplicable cuando la entidad no tenga obligación de presentar declaración fiscal. | — | [2, p.6] |
| Firmas de consentimiento | Obtenga en Form 8832 las firmas de consentimiento exigidas de los miembros o propietarios correspondientes, o de una persona debidamente autorizada. Un período de efecto retroactivo también puede exigir el consentimiento de antiguos propietarios. | — | [2, p.7] |
Lea los requisitos dentro de su contexto
Exigencia de número de identificación del empleador
Form 8832 requiere el propio EIN de la entidad; No se acepta Applied For. Una entidad que ya tiene un EIN conserva ese EIN después de un cambio de clasificación.[2, p.7]
Clasificación predeterminada
Una LLC doméstica con un único miembro generalmente se trata por defecto como entidad no considerada separada de su propietario a efectos fiscales; una LLC doméstica con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership).[1, p.3]
Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera
Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A.[3, p.2]
Declaración pro forma obligatoria para la entidad fiscalmente ignorada
Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida.[3, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que un propietario tiene documentos de constitución, un aviso de EIN y un expediente de declaración guardado, pero no encuentra un archivo de elección de clasificación. El historial registra cada partida por fecha y finalidad. El preparador busca una copia real de Form 8832, cualquier respuesta relacionada del IRS y referencias en las declaraciones conservadas, sin inventar una fecha de aceptación cuando no consta. La casilla del SS-4 se registra como información de solicitud en vez de elevarse a elección. Un expediente pro forma 1120/5472 se etiqueta por su finalidad informativa especial, en vez de suponerse que prueba una clasificación de corporación ordinaria. El propietario y el preparador también identifican los hechos de propiedad conocidos y qué período podría afectar una posible elección. Si los documentos se contradicen, el registro enumera el conflicto y las pruebas necesarias para aclararlo. El supuesto no decide que deba presentarse Form 8832, no supone que una declaración prevalezca concluyentemente sobre una elección previa ni prescribe corregir presentaciones anteriores. Produce una cronología que distingue hechos establecidos, pistas documentales plausibles y preguntas pendientes de clasificación, haciendo que la siguiente petición de ayuda sea suficientemente concreta para evaluarla.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Convierta los registros en un plan de preparación
Complete la revisión del historial antes de tratar el cambio de clasificación como resultado deseado. Un servicio estándar de preparación de elecciones debe recibir una descripción respaldada de la posición actual y el tratamiento que el lector ha elegido con un asesor, no una petición de adivinar qué estatus fiscal es mejor. Los EIN existentes se conservan después de cambiar la clasificación, y Form 8832 exige el EIN propio de la entidad en vez de Applied For. Las firmas de consentimiento y los requisitos de copia con la declaración siguen siendo pasos separados, incluida la posibilidad de consentimiento de antiguos propietarios para un período retroactivo. Mantenga en la revisión la regla de 60 meses y sus excepciones, sin suponer que otra elección esté disponible porque el expediente está incompleto. El ámbito estándar pertinente de SpeedEIN es una elección de LLC U.S. de propietario único persona física después de elegir el tratamiento; no promete una elección S, regularización de elección tardía ni recomendación de planificación fiscal. El resultado es una pregunta documentada sobre el historial actual y una decisión de alcance del servicio, no un veredicto de clasificación sin respaldo.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Tres comprobaciones antes de continuar
- ¿Qué registros prueban realmente una elección o respuesta del IRS y cuáles solo describen información de solicitud o presentación?
- ¿Se han distinguido correctamente un expediente informativo pro forma, el tratamiento por defecto y una posible restricción de 60 meses?
- ¿Es la siguiente tarea resolver el historial ausente o preparar una elección elegida y respaldada, en vez de obtener una recomendación de planificación fiscal que no se ofrece?
Guías de preparación relacionadas
- Cambiar la clasificación fiscal conservando el EIN: evite contratar la solicitud equivocada
- Siga una decisión de Form 8832 desde las pruebas de envío hasta la carta del IRS
- Cree un archivo de decisión Form 8832: EIN, propiedad, fechas y clasificación prevista
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida