Vous ignorez la classification fiscale actuelle de la LLC : reconstituer les preuves avant de commander
· Lecture minimale 8
La réponse dans cette situation
Lorsque la classification fiscale fédérale actuelle de la LLC est incertaine, la tâche suivante est de reconstituer son historique plutôt que de choisir un formulaire qui semble convenir. Constituez un dossier avec les options antérieures, les courriers IRS, les copies conservées de déclarations et les faits de propriété pertinents pour le traitement par défaut. Indiquez ce que chaque pièce montre et ce qui reste inconnu. Une case de type d’entité de SS-4 n’est pas en soi une option de classification, et une nouvelle entité admissible acceptant le traitement par défaut ne dépose pas Form 8832 du seul fait qu’elle existe. Le résultat utile est un registre daté d’historique de classification, distinguant les pièces manquantes d’une nouvelle option proposée. Il doit aider un conseiller ou prestataire à comprendre le problème sans laisser entendre qu’une nouvelle commande révélera ou optimisera automatiquement le bon traitement.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Quels faits peuvent changer la réponse ?
Les entités admissibles constituées aux États-Unis relèvent généralement par défaut du régime de partnership à deux membres ou plus et du régime disregarded avec un propriétaire, sous réserve des règles et options applicables. Une option antérieure ayant pris effet dans les 60 derniers mois limite généralement un nouveau changement de classification, avec des exceptions distinctes, dont l’option initiale d’une nouvelle entité prenant effet à sa date de constitution. Ne considérez pas l’absence de copie comme la preuve qu’aucune option n’a eu lieu. Inversement, une déclaration conservée doit être comprise dans son contexte : le pro forma Form 1120 requis avec Form 5472 pour une DE U.S. détenue par une personne étrangère ne suffit pas en soi à qualifier l’entité de société ordinaire imposée sur ses revenus.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Ne constitue pas une option de classification fiscale de l’entité | Cocher une case de type d'entité sur SS-4 ne constitue pas en soi un choix fiscal de classification d'entité. | — | [1, p.4] |
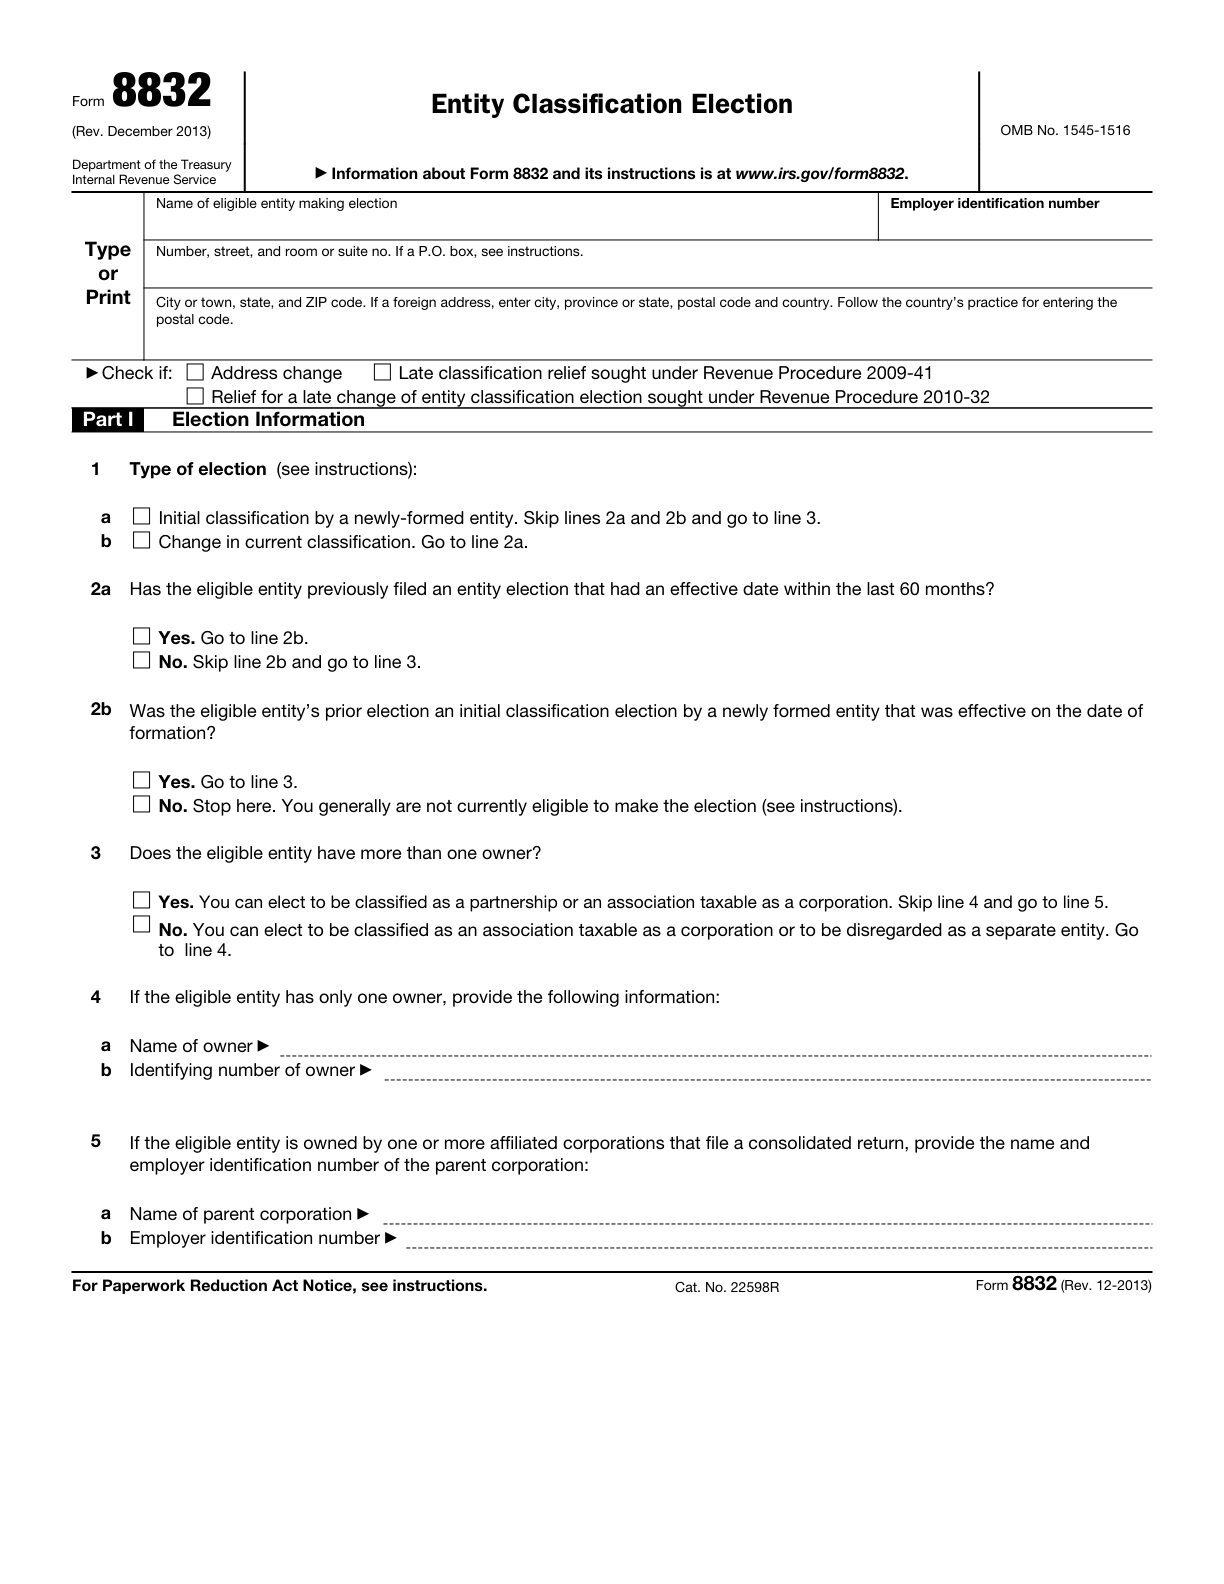
| Aucune option requise pour conserver la classification par défaut | Une entité éligible nouvellement créée acceptant sa classification par défaut ne dépose pas Form 8832 simplement parce qu'elle a été nouvellement créée. | — | [2, p.5] |
| Limite de 60 mois entre changements de classification | Une option de classification antérieure ayant pris effet au cours des 60 mois précédents restreint généralement un nouveau changement de classification. Examinez séparément les exceptions prévues par les instructions, notamment l’option initiale d’une entité nouvellement constituée prenant effet à sa date de constitution. | — | [2, p.2] [2, p.7] |
| Classification par défaut d’une entité constituée aux États-Unis | En l’absence d’option, une entité domestique admissible ayant plusieurs membres relève généralement par défaut de la classification fiscale de partnership ; avec un seul propriétaire, elle est généralement fiscalement non distincte de ce propriétaire. | — | [2, p.5] |
| Copie à joindre à la déclaration fiscale | En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus. | — | [2, p.6] |
| Signatures de consentement | Obtenez les signatures de consentement requises sur Form 8832 des membres ou propriétaires concernés, ou d’une personne dûment autorisée. Une période d’effet rétroactif peut aussi exiger le consentement d’anciens propriétaires. | — | [2, p.7] |
Comprendre les exigences dans leur contexte
Numéro d’identification employeur requis
Form 8832 nécessite le propre EIN de l'entité ; Applied For n’est pas accepté. Une entité qui possède déjà un EIN conserve ce EIN après un changement de classification.[2, p.7]
Classement par défaut
Une LLC domestique à membre unique est généralement fiscalement non distincte de son propriétaire par défaut ; une LLC domestique ayant plusieurs membres relève généralement par défaut de la classification fiscale de partnership.[1, p.3]
Définition de propriété étrangère américaine
Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A.[3, p.2]
Déclaration pro forma exigée pour une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable.[3, p.2]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’un propriétaire ait les documents de constitution, un avis EIN et un dossier de déclaration enregistré, mais ne trouve aucun dossier d’option de classification. Le registre d’historique consigne chaque pièce par date et fonction. Le préparateur recherche une véritable copie de Form 8832, une réponse IRS associée et les références dans les déclarations conservées, sans inventer de date d’acceptation absente des pièces. La case SS-4 est notée comme renseignement de demande au lieu d’être élevée au rang d’option fiscale. Un dossier pro forma 1120/5472 est identifié selon sa finalité déclarative particulière plutôt que supposé prouver une classification de société ordinaire. Le propriétaire et le préparateur identifient aussi les faits de propriété connus et la période de toute option possible. Si les pièces se contredisent, le registre liste le conflit et les preuves nécessaires pour le préciser. Cet exemple ne décide pas que l’entité doit déposer Form 8832, ne suppose pas qu’une déclaration fiscale annule de façon concluante une option antérieure et ne prescrit pas de modification des dépôts passés. Il produit une chronologie distinguant faits établis, pistes documentaires plausibles et questions de classification ouvertes, rendant la prochaine demande d’aide suffisamment précise pour être évaluée.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Transformer les pièces en plan de préparation
Terminez l’examen de l’historique avant de considérer un changement de classification comme résultat souhaité. Un service standard de préparation d’option fiscale doit recevoir une description étayée de la situation actuelle et du traitement choisi avec un conseiller, pas une demande de deviner le meilleur statut fiscal. Les EIN existants sont conservés après un changement de classification et Form 8832 exige le propre EIN de l’entité, plutôt que Applied For. Les consentements signés applicables et les exigences de copie jointe à la déclaration restent des étapes distinctes, y compris la possibilité de consentements d’anciens propriétaires pour une période rétroactive. Conservez la règle des 60 mois et ses exceptions dans l’examen au lieu de supposer qu’une autre option est possible parce que le dossier est incomplet. Le périmètre standard pertinent de SpeedEIN est l’option d’une LLC U.S. détenue par une seule personne physique après choix du traitement ; il ne promet pas d’option S, de régularisation d’option fiscale tardive ou de recommandation de planification fiscale. Le livrable est une question documentée sur l’historique actuel et une décision de périmètre, pas un verdict de classification non étayé.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Trois vérifications avant de poursuivre
- Quelles pièces prouvent réellement une option ou une réponse IRS, et lesquelles décrivent seulement des renseignements de demande ou de dépôt ?
- Un dossier pro forma, le traitement par défaut et une éventuelle limite de 60 mois ont-ils été correctement distingués ?
- La prochaine tâche consiste-t-elle à résoudre un historique manquant ou à préparer une option choisie et étayée, plutôt qu’à obtenir une recommandation de planification fiscale non proposée ?
Guides de préparation associés
- Changer de classification fiscale en conservant l’EIN : éviter de commander la mauvaise demande
- Suivre la décision de Form 8832, des preuves d’envoi à la lettre IRS
- Créer un fichier de décision Form 8832 : EIN, propriété, dates et classification prévue
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis