Non conosci la classificazione fiscale attuale della LLC: ricostruire le prove prima di ordinare
· 6 lettura minima
La risposta per questa situazione
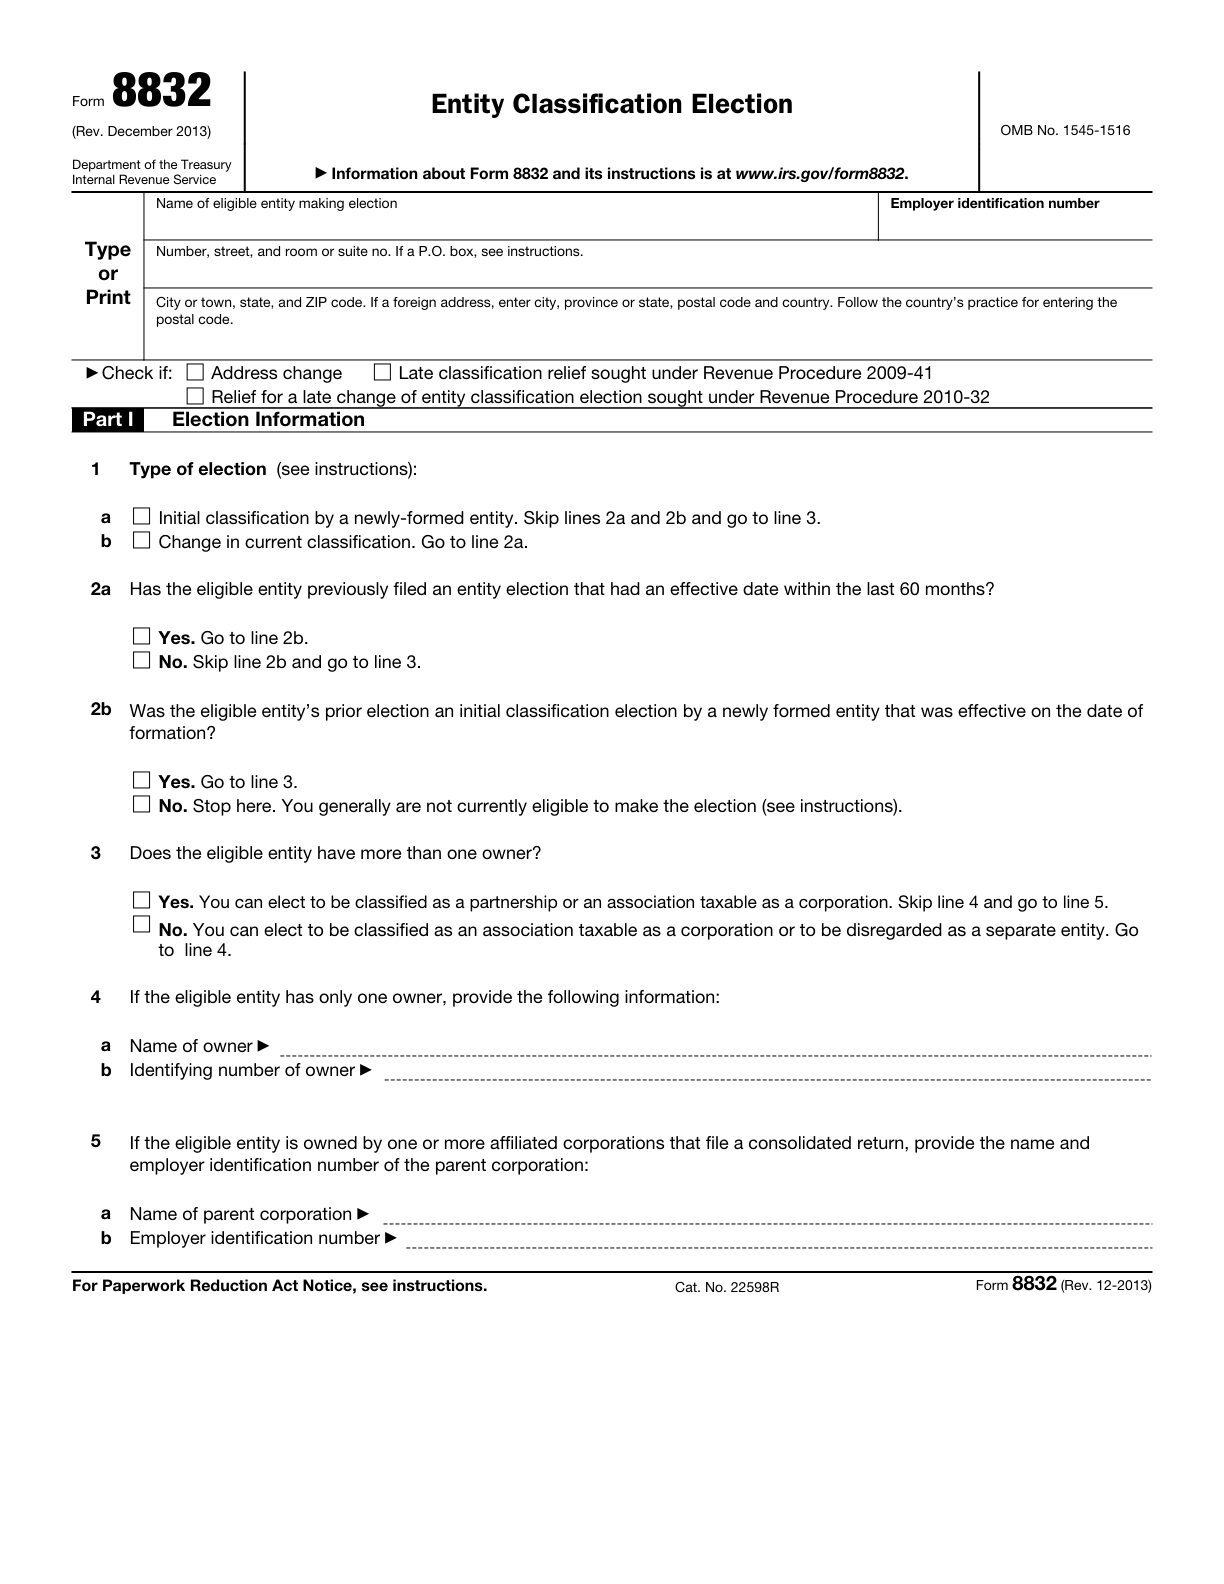
Quando la classificazione fiscale federale attuale della LLC è poco chiara, il compito successivo è ricostruirne la storia, non scegliere un modulo che sembri adatto. Creare un fascicolo probatorio con opzioni precedenti, corrispondenza IRS, copie conservate delle dichiarazioni e fatti proprietari pertinenti al trattamento predefinito. Indicare cosa possa mostrare ogni documento e cosa resti sconosciuto. Una casella del tipo di ente sull'SS-4 non è di per sé un'opzione di classificazione, e un ente idoneo appena costituito che accetta il trattamento predefinito non presenta il Form 8832 soltanto perché esiste. Il risultato utile è un registro datato della storia della classificazione, che distingua documenti mancanti e nuova opzione proposta. Dovrebbe aiutare consulente o servizio di preparazione a comprendere il problema senza implicare che un nuovo ordine riveli o ottimizzi automaticamente il trattamento corretto.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Quali fatti possono cambiare la valutazione?
Gli enti nazionali idonei hanno generalmente trattamento predefinito come partnership con due o più membri e come enti fiscalmente non separati con un solo titolare, fatte salve regole e opzioni applicabili. Un'opzione precedente efficace nei 60 mesi precedenti limita generalmente un altro cambio di classificazione, con eccezioni distinte fra cui l'opzione iniziale di un ente appena costituito efficace alla data di costituzione. Non considerare una copia mancante prova che nessuna opzione sia avvenuta. Viceversa, una dichiarazione conservata va compresa nel contesto: il pro forma Form 1120 richiesto con il Form 5472 per una DE statunitense (U.S.) di proprietà estera non è, da solo, motivo per definire l'ente una società ordinaria ai fini dell'imposta sul reddito.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Non costituisce un’opzione di classificazione fiscale dell’entità | Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità. | — | [1, p.4] |
| Nessuna opzione richiesta per mantenere la classificazione predefinita | Un'entità idonea di nuova costituzione che accetta la sua classificazione predefinita non deposita Form 8832 semplicemente perché è stata creata di recente. | — | [2, p.5] |
| Limite di 60 mesi tra modifiche della classificazione | Una precedente opzione di classificazione divenuta efficace nei 60 mesi precedenti limita generalmente un ulteriore cambiamento di classificazione. Applicare separatamente le eccezioni delle istruzioni, inclusa l’opzione iniziale di un’entità appena costituita con efficacia dalla data di costituzione. | — | [2, p.2] [2, p.7] |
| Classificazione predefinita di un’entità costituita negli Stati Uniti | In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente. | — | [2, p.5] |
| Copia della dichiarazione dei redditi | Oltre a presentare Form 8832 separatamente, allegane una copia alla dichiarazione dell'entità per l'anno dell'opzione, secondo le istruzioni; se l'entità non ha un obbligo dichiarativo, allegala alla dichiarazione del proprietario diretto o indiretto interessato. | — | [2, p.6] |
| Firme di consenso | Ottenere le firme di consenso richieste su Form 8832 dai membri o proprietari interessati, oppure da una persona debitamente autorizzata. Un periodo d’efficacia retroattivo può richiedere anche il consenso di precedenti proprietari. | — | [2, p.7] |
Leggere i requisiti nel loro contesto
Numero identificativo del datore di lavoro richiesto
Form 8832 richiede il EIN dell'entità; Applied For non è accettato. Un'entità che dispone già di uno EIN mantiene lo EIN dopo una modifica della classificazione.[2, p.7]
Classificazione predefinita
Una LLC domestica con un unico membro è generalmente classificata per impostazione predefinita come entità non considerata fiscalmente separata dal proprietario; una LLC domestica con almeno due membri è generalmente classificata come partnership.[1, p.3]
Per definizione, siamo di proprietà straniera
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A.[3, p.2]
Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario
Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida.[3, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un titolare abbia gli atti di costituzione, un avviso EIN e un fascicolo dichiarativo salvato, ma non trovi un fascicolo dell'opzione di classificazione. Il registro storico annota ogni elemento per data e scopo. Il preparatore cerca una copia effettiva del Form 8832, ogni risposta IRS collegata e riferimenti nei documenti dichiarativi conservati, senza inventare una data di accettazione quando non disponibile. La casella SS-4 è registrata come informazione della domanda e non promossa a opzione. Un fascicolo pro forma 1120/5472 è etichettato per la sua speciale finalità informativa, senza presumere che provi una classificazione societaria ordinaria. Titolare e preparatore individuano inoltre quali fatti proprietari siano noti e a quale periodo possa riferirsi un'eventuale opzione. Se i documenti contrastano, il registro elenca il conflitto e le prove necessarie a chiarirlo. Questa ipotesi non decide che l'ente debba presentare il Form 8832, non presume che una dichiarazione fiscale prevalga in modo conclusivo su un'opzione precedente né prescrive una modifica delle dichiarazioni passate. Produce una cronologia che distingue fatti accertati, indizi documentali plausibili e questioni irrisolte, rendendo la prossima richiesta di aiuto abbastanza specifica da valutarla.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Organizzare i documenti in un piano di preparazione
Completare l'esame storico prima di considerare il cambio di classificazione come esito desiderato. Un servizio standard di preparazione dell'opzione dovrebbe ricevere una descrizione documentata della posizione attuale e del trattamento scelto dal lettore con un consulente, non una richiesta di indovinare lo status fiscale migliore. Gli EIN esistenti si conservano dopo un cambio di classificazione e il Form 8832 richiede l'EIN proprio dell'ente, non Applied For. Le firme di consenso e i requisiti applicabili di allegare una copia del modulo di opzione alla dichiarazione restano passi distinti di preparazione, compresa la possibilità di consensi di ex titolari per un periodo retroattivo. Mantenere nell'esame la regola dei 60 mesi e le sue eccezioni, senza presumere che un'altra opzione sia disponibile perché il fascicolo è incompleto. L'ambito standard pertinente di SpeedEIN riguarda l'opzione di una LLC statunitense (U.S.) con un unico titolare persona fisica dopo la scelta del trattamento; non promette un'opzione S, rimedi per il ritardo o raccomandazioni di pianificazione fiscale. Il risultato è una domanda documentata sulla storia attuale e una decisione sull'ambito del servizio, non un verdetto di classificazione senza prove.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Tre verifiche prima di procedere
- Quali documenti provano effettivamente un'opzione o una risposta IRS, e quali descrivono soltanto informazioni di domanda o dichiarazione?
- Fascicolo informativo pro forma, trattamento predefinito e possibile limite dei 60 mesi sono stati distinti correttamente?
- Il compito successivo è risolvere una storia incompleta o preparare un'opzione scelta e supportata, anziché ottenere una raccomandazione di pianificazione fiscale non offerta?
Guide di preparazione correlate
- Cambiare classificazione fiscale conservando l'EIN: evitare di acquistare la domanda sbagliata
- Seguire un'opzione Form 8832 dalle prove postali alla lettera IRS
- Prepara un dossier per la decisione Form 8832: EIN, proprietà, date e classificazione desiderata
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste