Você não sabe a classificação fiscal atual da LLC: reconstrua as provas antes de contratar
· 8 leitura mínima
A resposta para esta situação
Quando a classificação tributária federal atual da LLC é incerta, a próxima tarefa é reconstruir seu histórico em vez de selecionar um formulário que pareça adequado. Monte um dossiê de provas com opções anteriores, correspondência do IRS, cópias preservadas de declarações e fatos de propriedade pertinentes ao tratamento padrão. Identifique o que cada documento pode mostrar e o que continua desconhecido. Uma caixa de tipo de entidade no SS-4 não constitui, por si só, uma opção de classificação, e uma entidade elegível recém-constituída que aceita o tratamento padrão não entrega o Form 8832 apenas por existir. A entrega útil é um registro datado do histórico de classificação que separa documentos faltantes de uma nova opção proposta. Deve ajudar um assessor ou serviço de preparação a entender o problema sem implicar que uma nova contratação revele ou otimize automaticamente o tratamento correto.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Quais fatos podem mudar a análise?
Entidades nacionais elegíveis geralmente têm tratamento padrão como partnership com dois ou mais membros e como entidade desconsiderada com um proprietário, sujeitas às regras e opções aplicáveis. Uma opção anterior com vigência nos 60 meses precedentes geralmente restringe outra mudança de classificação, com exceções separadas, inclusive a opção inicial de entidade recém-constituída vigente na data de constituição. Não trate uma cópia faltante como prova de que nenhuma opção ocorreu. Inversamente, uma declaração preservada precisa ser entendida no contexto: o pro forma Form 1120 exigido de uma DE dos EUA (U.S.) de propriedade estrangeira junto ao Form 5472 não é, por si só, motivo para chamar a entidade de corporation comum para imposto de renda.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Não é eleição de entidade | Marcar uma caixa de tipo de entidade em SS-4 não é em si uma opção fiscal de classificação de entidade. | — | [1, p.4] |
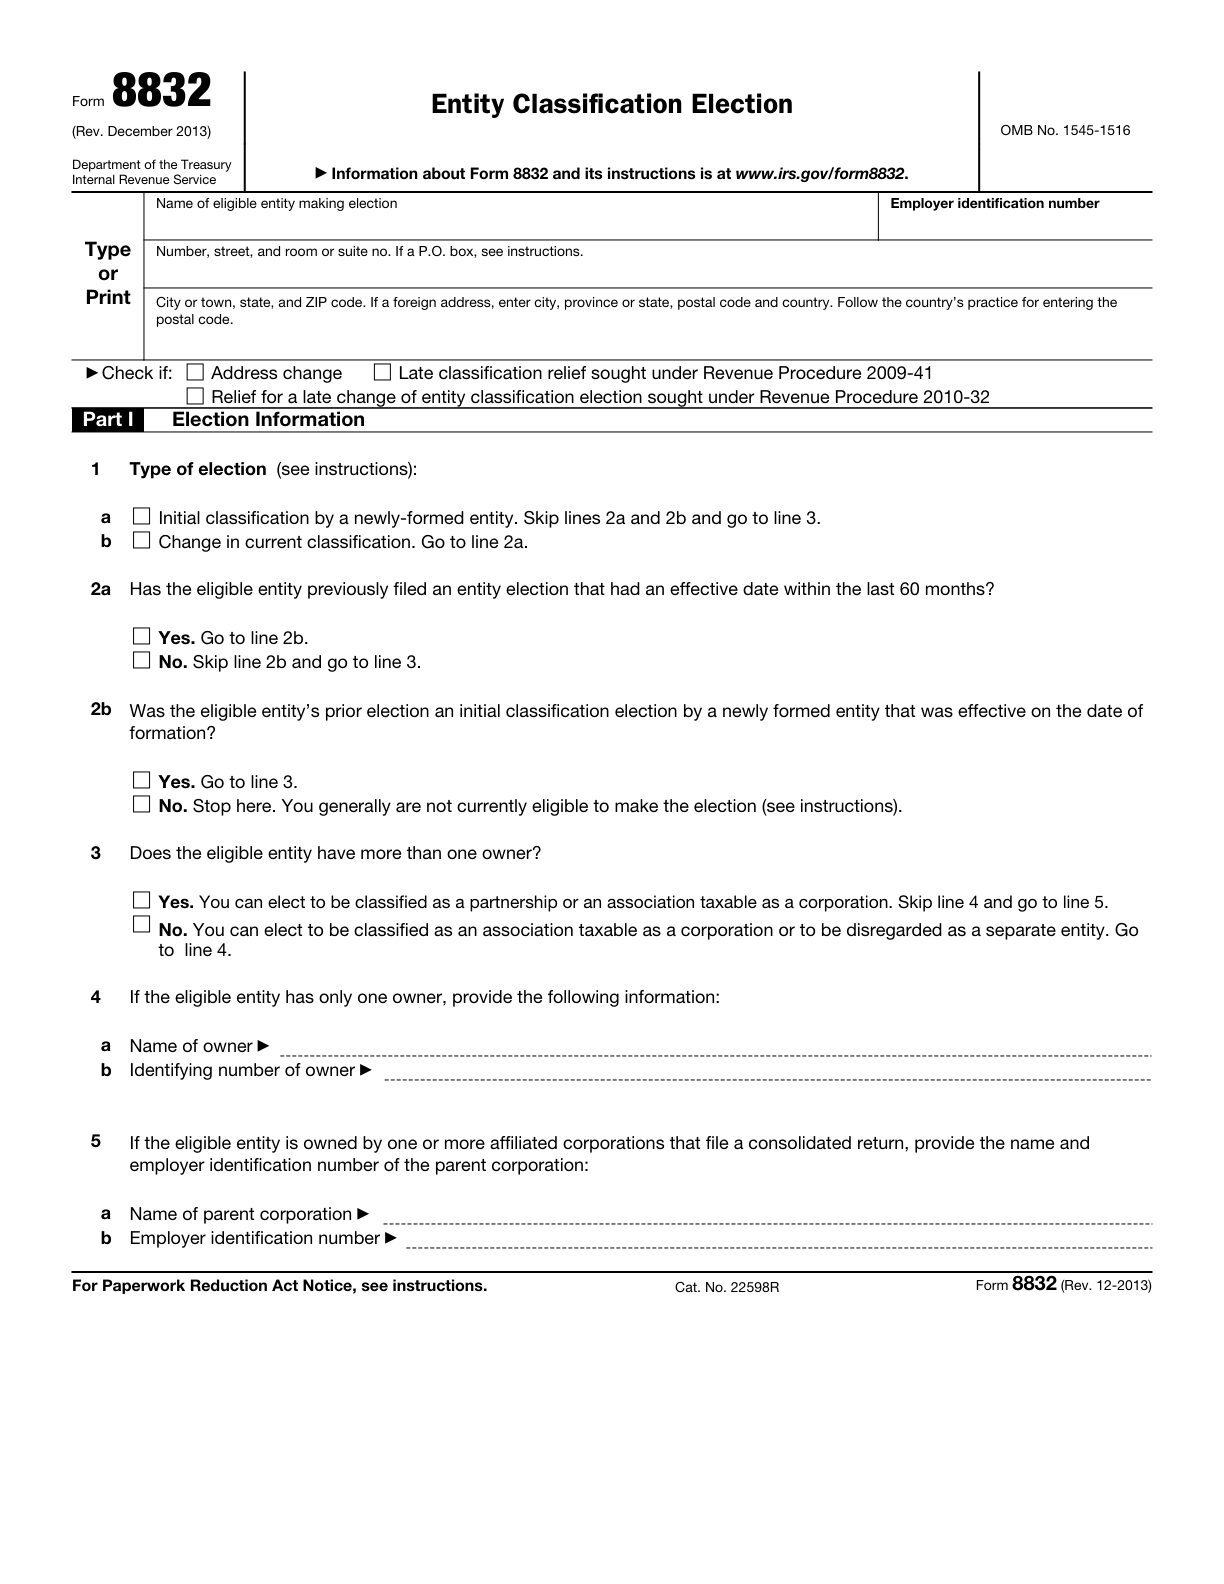
| Opção desnecessária para aceitar a classificação fiscal por defeito | Uma entidade elegível recém-formada que aceita sua classificação padrão não registra Form 8832 apenas porque foi criada recentemente. | — | [2, p.5] |
| Restrição de alteração durante 60 meses | Uma opção de classificação anterior que passou a produzir efeitos nos 60 meses precedentes geralmente restringe outra mudança de classificação. Aplique separadamente as exceções das instruções, inclusive a opção inicial de uma entidade recém-constituída com efeito na data de sua constituição. | — | [2, p.2] [2, p.7] |
| Classificação fiscal por defeito das entidades constituídas no país | Sem uma opção fiscal, uma entidade doméstica elegível com dois ou mais membros é geralmente classificada por defeito como partnership; uma entidade com um único proprietário é geralmente classificada por defeito como entidade desconsiderada para efeitos fiscais. | — | [2, p.5] |
| Cópia da declaração fiscal | Além de apresentar Form 8832 separadamente, anexe uma cópia à declaração fiscal da entidade para o ano da opção fiscal, conforme as instruções, ou à declaração do proprietário direto ou indireto aplicável quando a entidade não tiver obrigação de apresentar declaração fiscal. | — | [2, p.6] |
| Assinaturas de consentimento | Obtenha em Form 8832 as assinaturas de consentimento exigidas dos membros ou proprietários abrangidos, ou de uma pessoa devidamente autorizada. Um período de vigência retroativo também pode exigir consentimento de antigos proprietários. | — | [2, p.7] |
Leia os requisitos no contexto correto
Exigência de número de identificação do empregador
Form 8832 requer o EIN da própria entidade; Applied For não é aceito. Uma entidade que já possui um EIN retém esse EIN após uma alteração de classificação.[2, p.7]
Classificação padrão
Uma LLC doméstica com um único membro é geralmente tratada por defeito como entidade desconsiderada enquanto separada do proprietário; uma LLC doméstica com dois ou mais membros é geralmente classificada por defeito como partnership para efeitos fiscais.[1, p.3]
Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros
Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A.[3, p.2]
Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais
Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida.[3, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um proprietário tenha os documentos de constituição, um aviso de EIN e um pacote de declaração salvo, mas não encontre um arquivo de opção de classificação. O registro histórico documenta cada item por data e finalidade. O preparador procura uma cópia efetiva do Form 8832, eventual resposta relacionada do IRS e referências nos registros de declarações preservadas, sem inventar uma data de aceitação quando ela não está disponível. A caixa do SS-4 é registrada como informação do pedido em vez de ser promovida a opção tributária. Um pacote pro forma 1120/5472 é identificado por sua finalidade especial de declaração informativa, em vez de ser presumido como prova de classificação societária comum. Proprietário e preparador também identificam quais fatos de propriedade são conhecidos e a qual período uma eventual opção pode se referir. Se os documentos conflitarem, o registro lista o conflito e as provas necessárias para esclarecê-lo. Essa hipótese não decide que a entidade deva entregar o Form 8832, não presume que uma declaração tributária prevaleça conclusivamente sobre uma opção anterior nem prescreve uma retificação de declarações passadas. Produz uma cronologia que distingue fatos estabelecidos, pistas documentais plausíveis e questões de classificação pendentes, tornando a próxima solicitação de ajuda suficientemente específica para avaliação.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Organize os registros em um plano de preparação
Conclua a análise histórica antes de tratar a mudança de classificação como resultado desejado. Um serviço padrão de preparação de opção deve receber uma descrição sustentada da posição atual e do tratamento escolhido pelo leitor com um assessor, não um pedido para adivinhar qual status tributário é melhor. EINs existentes são mantidos após mudança de classificação, e o Form 8832 exige o EIN da própria entidade em vez de Applied For. As assinaturas de consentimento e os requisitos aplicáveis de anexar uma cópia do formulário de opção à declaração continuam etapas separadas, incluindo a possibilidade de consentimentos de antigos proprietários para período retroativo. Mantenha a regra de 60 meses e suas exceções na análise, em vez de presumir que outra opção esteja disponível porque o dossiê está incompleto. O escopo padrão pertinente da SpeedEIN é uma opção de LLC dos EUA (U.S.) de único proprietário pessoa física após o tratamento ter sido escolhido; não promete opção S, regularização de atraso nem recomendação de planejamento tributário. A entrega aqui é uma pergunta documentada sobre o histórico atual e uma decisão de escopo do serviço, não um veredito de classificação sem suporte.[1, p.4] [2, p.5] [2, p.2] [2, p.7]
Três verificações antes de prosseguir
- Quais registros realmente comprovam uma opção ou resposta do IRS, e quais apenas descrevem informações do pedido ou da declaração?
- Um pacote informativo pro forma, o tratamento padrão e uma possível restrição de 60 meses foram distinguidos corretamente?
- A próxima tarefa é resolver o histórico faltante ou preparar uma opção escolhida e sustentada, em vez de obter uma recomendação de planejamento tributário não oferecida?
Guias de preparação relacionados
- Mudar a classificação tributária mantendo o EIN: evite contratar o pedido errado
- Acompanhe uma opção de Form 8832 das provas de postagem à carta do IRS
- Crie um arquivo de decisão Form 8832: EIN, propriedade, datas e classificação pretendida
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.