Siga una decisión de Form 8832 desde las pruebas de envío hasta la carta del IRS
· Lectura mínima 6
La respuesta para esta situación
Una elección preparada, un sobre enviado al IRS y una carta sobre la elección responden preguntas distintas. Si el estado solo dice completo, quizá el propietario no sepa qué ocurrió. Cree un registro de decisiones que empiece por lo pedido y anote lo que establecen las pruebas disponibles. Debe permitir comparar formulario enviado y comunicación real del IRS, no reconstruir por un recibo de pago o mensaje de enviado. Es organización de una elección admitida, no promesa de que el IRS decida en una fecha concreta.[1, p.6] [1, p.7]
¿Qué hechos pueden cambiar la respuesta?
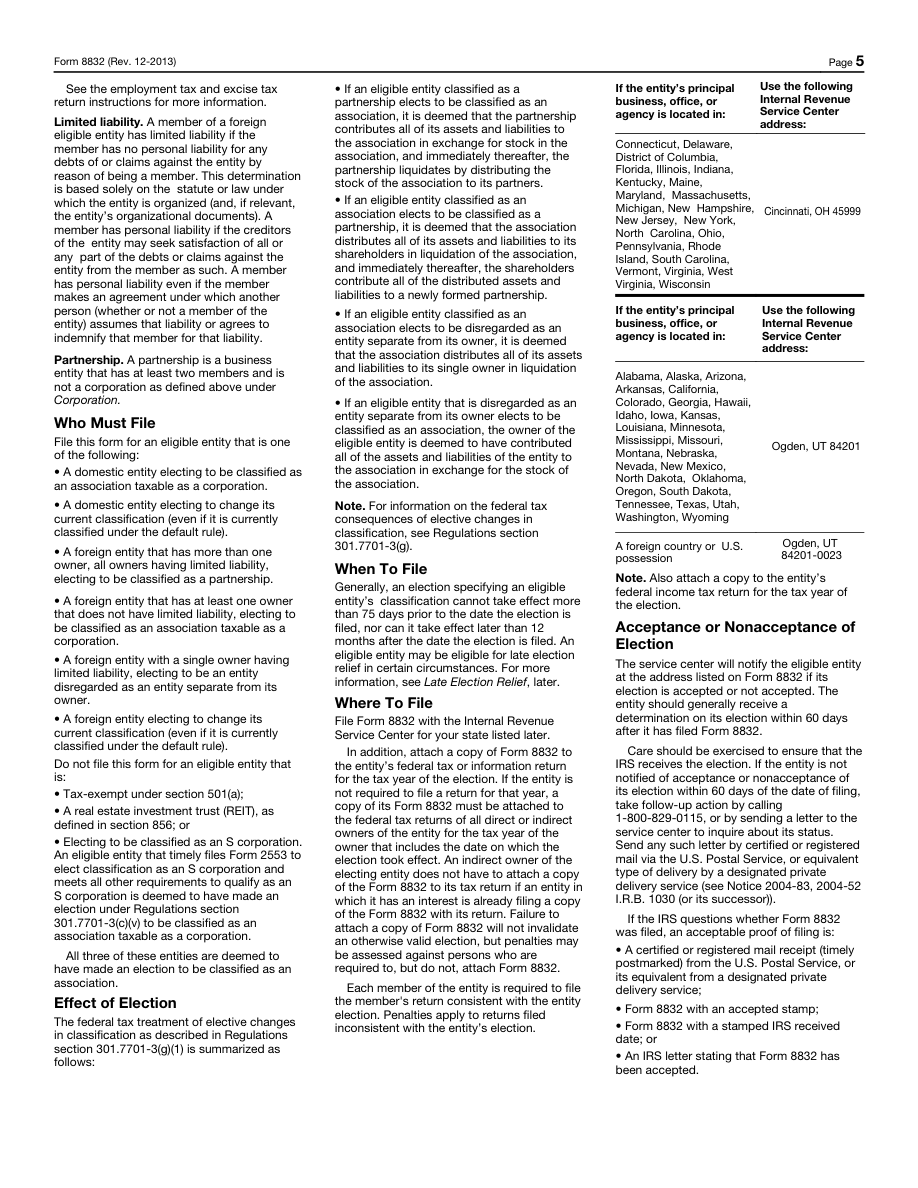
Form 8832 tiene reglas propias de efecto, elegibilidad y consentimiento. Presentar separadamente la elección y adjuntar copia a una declaración aplicable son pasos distintos. La prueba postal no indica por sí sola clasificación o fecha aceptadas. Conservar copia con declaración tampoco establece que se aceptara una elección anterior. Lea la correspondencia real del IRS según su contenido y distinga petición de información, decisión y discrepancia pendiente. No deduzca resultado por tener EIN. La preparación estándar no decide consecuencias fiscales ni convierte fecha pedida en efecto garantizado.[1, p.6] [1, p.7]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Ventana efectiva | En el régimen ordinario de Form 8832, la fecha de efecto generalmente no puede preceder a la presentación en más de 75 días ni ser posterior a ella en más de 12 meses. El posible alivio para una opción fiscal presentada fuera de plazo es una excepción distinta que requiere su propia revisión. | Una elección fiscal ordinaria mediante Form 8832. Una medida de regularización de una elección fiscal tardía para solicitantes que reúnan sus condiciones. | [1, p.6] |
| copia de la declaración de impuestos | Además de presentar Form 8832 por separado, adjunte una copia a la declaración fiscal de la entidad para el año de la opción fiscal, según las instrucciones, o a la declaración del propietario directo o indirecto aplicable cuando la entidad no tenga obligación de presentar declaración fiscal. | — | [1, p.6] |
| Firmas de consentimiento | Obtenga en Form 8832 las firmas de consentimiento exigidas de los miembros o propietarios correspondientes, o de una persona debidamente autorizada. Un período de efecto retroactivo también puede exigir el consentimiento de antiguos propietarios. | — | [1, p.7] |
| Controles de superposición de direcciones | La hoja de direcciones actualizada al comienzo del PDF Form 8832 actual reemplaza las direcciones anteriores correspondientes en sus instrucciones. No continúe usando una tabla de direcciones obsoleta de páginas posteriores. | — | [1, p.1] |
| Exigencia de número de identificación del empleador | Form 8832 requiere el propio EIN de la entidad; No se acepta Applied For. Una entidad que ya tiene un EIN conserva ese EIN después de un cambio de clasificación. | — | [1, p.7] |
| Campo oficial 8832 9: Name and title of contact person whom the IRS may call for more information | Ingrese el nombre y cargo de la persona que el IRS puede contactar sobre esta elección. | — | [1, p.3] |
Lea los requisitos dentro de su contexto
Campo oficial 8832 10: Contact person’s telephone number
Indique el número de teléfono de la persona de contacto de la línea 9.[1, p.3]
Suficiencia de registros
Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3.[2, p.3]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere un propietario hipotético, Marco, que pidió elección estándar tras comentar el tratamiento con asesor. La carpeta contiene borrador firmado, versión posterior preparada y prueba postal. Meses después otro preparador pregunta qué tratamiento está vigente. Marco no debe reenviar el primer PDF. Crea entradas separadas para petición aprobada por él, versión enviada, destino y prueba de envío. Cuando hay carta del IRS registra fecha, identidad de empresa y clasificación o efecto que realmente indica. Compara con la petición enviada, sin suponer autoritativo el borrador original. Si hay una pregunta o detalle por revisar, el registro queda abierto e identifica quién lo gestiona. No responde automáticamente con otra elección. Entrega documentos reales a quien puede evaluar discrepancia y siguiente paso. El resultado es una explicación legible útil para otra declaración o elegibilidad. No es relato de aceptación del IRS ni procedimiento de corrección de todo problema.[1, p.6] [1, p.7]
Convierta los registros en un plan de preparación
Use estados precisos como aprobado para enviar, enviado según la vía indicada, correspondencia recibida o discrepancia en revisión. Cada estado debe remitir a documento de respaldo. Conserve solicitud original y respuesta real para distinguir tratamiento pedido de datos confirmados. Si SpeedEIN gestiona una elección admitida, comparta correspondencia posterior dentro del proyecto acordado en vez de resumir de memoria. No prometa aviso genérico de aprobación o período concreto sin revisar fuente y hechos. Si afecta a un paquete anual posterior, resuelva clasificación antes de considerar elegible a la empresa para ese servicio separado.[1, p.6] [1, p.7]
Tres comprobaciones antes de continuar
- ¿Qué versión se envió realmente y qué documento respalda el suceso?
- ¿Qué dice realmente la correspondencia del IRS de la entidad y elección pedida?
- ¿Queda alguna diferencia pendiente antes de otra declaración o decisión de elegibilidad?
Guías de preparación relacionadas
- El contacto de Form 8832 y el propietario que consiente tienen roles diferentes
- Volver al tratamiento no separado: prepare primero la elección anterior y el expediente del asesor
- Cree un archivo de decisión Form 8832: EIN, propiedad, fechas y clasificación prevista
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida