Cambiar la clasificación fiscal conservando el EIN: evite contratar la solicitud equivocada
· Lectura mínima 8
La respuesta para esta situación
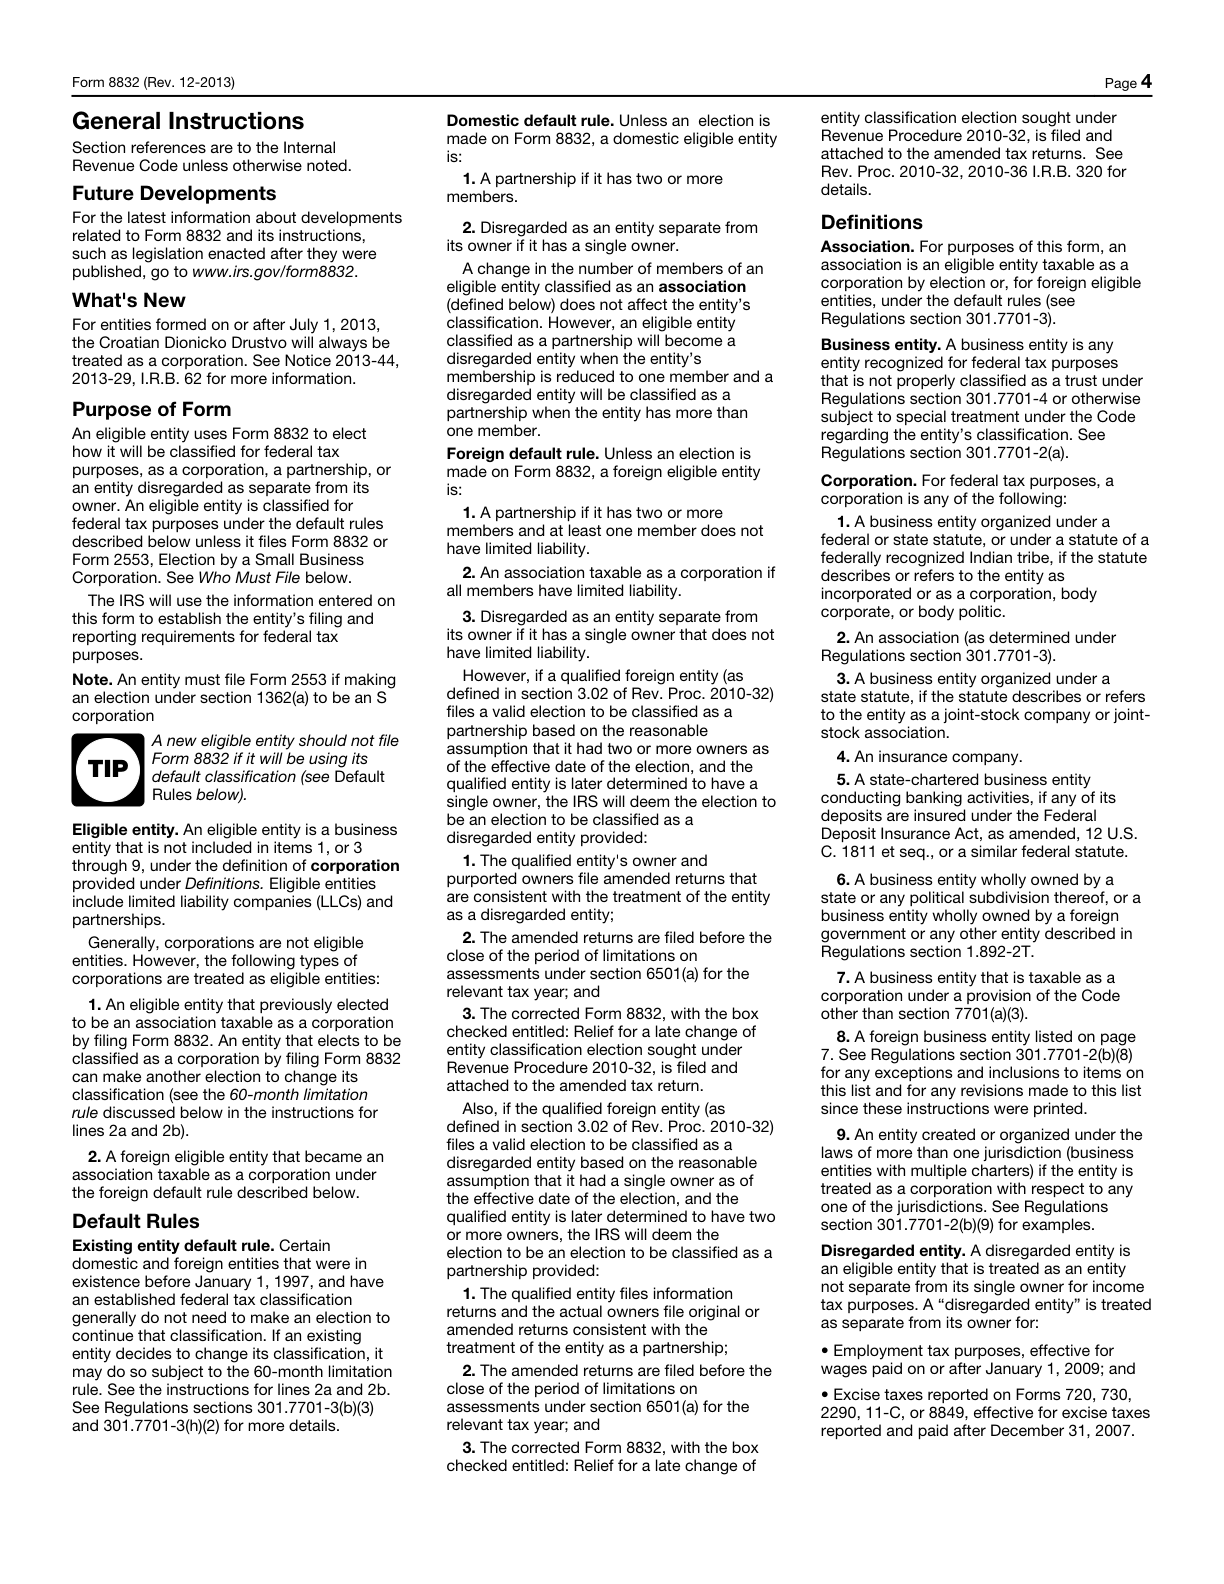
Un cambio propuesto de clasificación fiscal federal no es automáticamente una solicitud de un EIN nuevo. Antes de contratar, prepare una nota de selección de servicio que identifique la entidad existente, su EIN, el historial de clasificación y el tratamiento ya elegido con un asesor. Form 8832 exige el EIN propio de la entidad, y sus instrucciones dicen que una entidad que ya tiene uno lo conserva después de cambiar de clasificación. Este hecho puede evitar contratar una solicitud equivocada solo porque el propietario oye la palabra cambio. La nota debe distinguir la cuestión de identidad de la tarea de preparar la elección y de cualquier suceso separado de propiedad o estructura. Su finalidad es encauzar correctamente una petición respaldada, no recomendar el tratamiento fiscal más ventajoso ni suponer que todo cambio de circunstancias de un negocio siga la misma regla de EIN.[1, p.7] [2, p.4] [1, p.5]
¿Qué hechos pueden cambiar la respuesta?
Las entidades elegibles constituidas en Estados Unidos generalmente tienen por defecto tratamiento de partnership con dos o más miembros y de entidad no considerada separada de su propietario con uno, sujeto a las reglas y elecciones aplicables. Aceptar el tratamiento por defecto no exige a una entidad nueva presentar Form 8832 solo por existir. Una elección ordinaria generalmente permite una fecha de efecto hasta 75 días anterior a la presentación o hasta 12 meses posterior; la regularización de elecciones tardías es separada. Una elección anterior dentro de los 60 meses precedentes puede restringir otro cambio, y las excepciones de las instrucciones deben revisarse individualmente. La nota de selección debe conservar estas condiciones, en vez de tratar un EIN existente como prueba de que está disponible cualquier fecha propuesta de elección.[1, p.7] [2, p.4] [1, p.5]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Exigencia de número de identificación del empleador | Form 8832 requiere el propio EIN de la entidad; No se acepta Applied For. Una entidad que ya tiene un EIN conserva ese EIN después de un cambio de clasificación. | — | [1, p.7] |
| No elección de entidad | Marcar una casilla de tipo de entidad en SS-4 no es en sí misma una elección fiscal de clasificación de entidad. | — | [2, p.4] |
| Clasificación fiscal predeterminada de las entidades constituidas en el país | Sin una opción fiscal, una entidad doméstica elegible con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership); con un único propietario, generalmente se clasifica por defecto como entidad fiscalmente ignorada. | — | [1, p.5] |
| Elección innecesaria para aceptar la clasificación fiscal predeterminada | Una entidad elegible recién formada que acepta su clasificación predeterminada no presenta Form 8832 simplemente porque fue creada recientemente. | — | [1, p.5] |
| Ventana efectiva | En el régimen ordinario de Form 8832, la fecha de efecto generalmente no puede preceder a la presentación en más de 75 días ni ser posterior a ella en más de 12 meses. El posible alivio para una opción fiscal presentada fuera de plazo es una excepción distinta que requiere su propia revisión. | Una elección fiscal ordinaria mediante Form 8832. Una medida de regularización de una elección fiscal tardía para solicitantes que reúnan sus condiciones. | [1, p.6] |
| Restricción de cambios durante 60 meses | Una opción de clasificación anterior que entró en vigor en los 60 meses precedentes generalmente limita otro cambio de clasificación. Aplique por separado las excepciones de las instrucciones, incluida una opción inicial de una entidad recién constituida con efecto en su fecha de constitución. | — | [1, p.2] [1, p.7] |
Lea los requisitos dentro de su contexto
copia de la declaración de impuestos
Además de presentar Form 8832 por separado, adjunte una copia a la declaración fiscal de la entidad para el año de la opción fiscal, según las instrucciones, o a la declaración del propietario directo o indirecto aplicable cuando la entidad no tenga obligación de presentar declaración fiscal.[1, p.6]
Indicación de un número de identificación del empleador asignado anteriormente
Line 18 pregunta si el solicitante recibió anteriormente un EIN. Si la respuesta es afirmativa, indique ese EIN anterior.[3, p.1]
Desactivar la cuenta no cancela el número de identificación del empleador
El IRS indica que un EIN no se puede cancelar, aunque sí desactivar; una vez asignado a una entidad, es el identificador fiscal federal permanente (ID) de esa entidad.[4]
Cuándo se aplica: La disolución de la entidad ante el registro estatal es un acto de otra autoridad y no equivale a una desactivación automática en el IRS.
Solo cambio de nombre, no hay nuevo ein
Un cambio únicamente de nombre o ubicación generalmente no exige un nuevo EIN. Los cambios de propiedad o estructura requieren un examen separado. Para las LLC, el IRS incluye expresamente los cambios de nombre o ubicación entre los casos que no requieren un nuevo EIN.[5] [6]
Cuándo se aplica: Solo cambia el nombre o la ubicación, sin un evento relativo a la entidad, la propiedad o la estructura que exija un nuevo EIN.
Límites que deben mantenerse: Si también se produce una reorganización, un cambio de propiedad o de estructura, aplique por separado las reglas de ese tipo de entidad. No convierta la regla del cambio de nombre en una afirmación de que nunca se necesita un EIN nuevo.
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que un propietario tiene el EIN de una LLC existente y ha comentado una clasificación propuesta con un asesor. Antes de contratar la preparación, escribe qué entidad concreta está implicada, su posición actual documentada, el tratamiento deseado y la fecha de efecto contemplada. La regla de conservar el EIN se coloca junto a la cuestión de identidad para que no pida otro número simplemente para etiquetar la elección. El historial enumera las elecciones anteriores y sus fechas pertinentes, registrando la incertidumbre cuando falta un documento. Después, el preparador puede distinguir una elección estándar de un asunto con restricciones temporales o un suceso separado de propiedad o estructura. Un cambio de nombre por sí solo no se usa como prueba de que haga falta otro EIN; se identifica cualquier suceso adicional para su propia revisión. Este supuesto termina con una tarea definida y los hechos que la respaldan. No declara óptima la elección propuesta, no fabrica elegibilidad para regularización tardía ni supone que un SS-4 nuevo realice el cambio de clasificación. Tampoco borra el EIN anterior de los registros simplemente porque pueda cambiar la etiqueta de presentación.[1, p.7] [2, p.4] [1, p.5]
Convierta los registros en un plan de preparación
Utilice la nota para solicitar el servicio que corresponde al trabajo real. Para Form 8832, Applied For no es un sustituto aceptado del EIN exigido de la entidad; marcar una casilla del SS-4 tampoco es una elección. Mantenga el requisito aplicable de copia con la declaración y las cuestiones separadas de plazos e historial al planificar la preparación. Si no está clara la clasificación actual o el efecto de otro suceso empresarial, identifique esa carencia antes de describir la tarea como una elección rutinaria. El ámbito estándar de elecciones de SpeedEIN corresponde a una LLC U.S. de propietario único persona física después de que el lector haya elegido el tratamiento con un asesor. No promete trabajo de elección S-corporation, regularización de elecciones tardías ni recomendaciones de planificación fiscal. El resultado práctico es una elección respaldada entre preparar una elección o resolver una cuestión de identidad o historial, no una garantía de realizar cualquier cambio solicitado ni de que pedir otro EIN sea la alternativa correcta.[1, p.7] [2, p.4] [1, p.5]
Tres comprobaciones antes de continuar
- ¿Se refiere la petición a la misma entidad y EIN existentes o a un suceso separado de propiedad o estructura que necesita revisión?
- ¿Están respaldados el tratamiento elegido, la fecha de efecto propuesta y el historial de elecciones anteriores antes de contratar la preparación?
- ¿Es el servicio solicitado una elección estándar admitida, en vez de un atajo mediante otro número, una promesa de regularización tardía o un encargo de planificación fiscal?
Guías de preparación relacionadas
- No conoce la clasificación fiscal actual de la LLC: reconstruya las pruebas antes de contratar
- Siga una decisión de Form 8832 desde las pruebas de envío hasta la carta del IRS
- Se requiere un EIN antes de completar Form 8832
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- If you no longer need your EIN
- When to get a new EIN
- Business name change
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida