Mudar a classificação tributária mantendo o EIN: evite contratar o pedido errado
· 8 leitura mínima
A resposta para esta situação
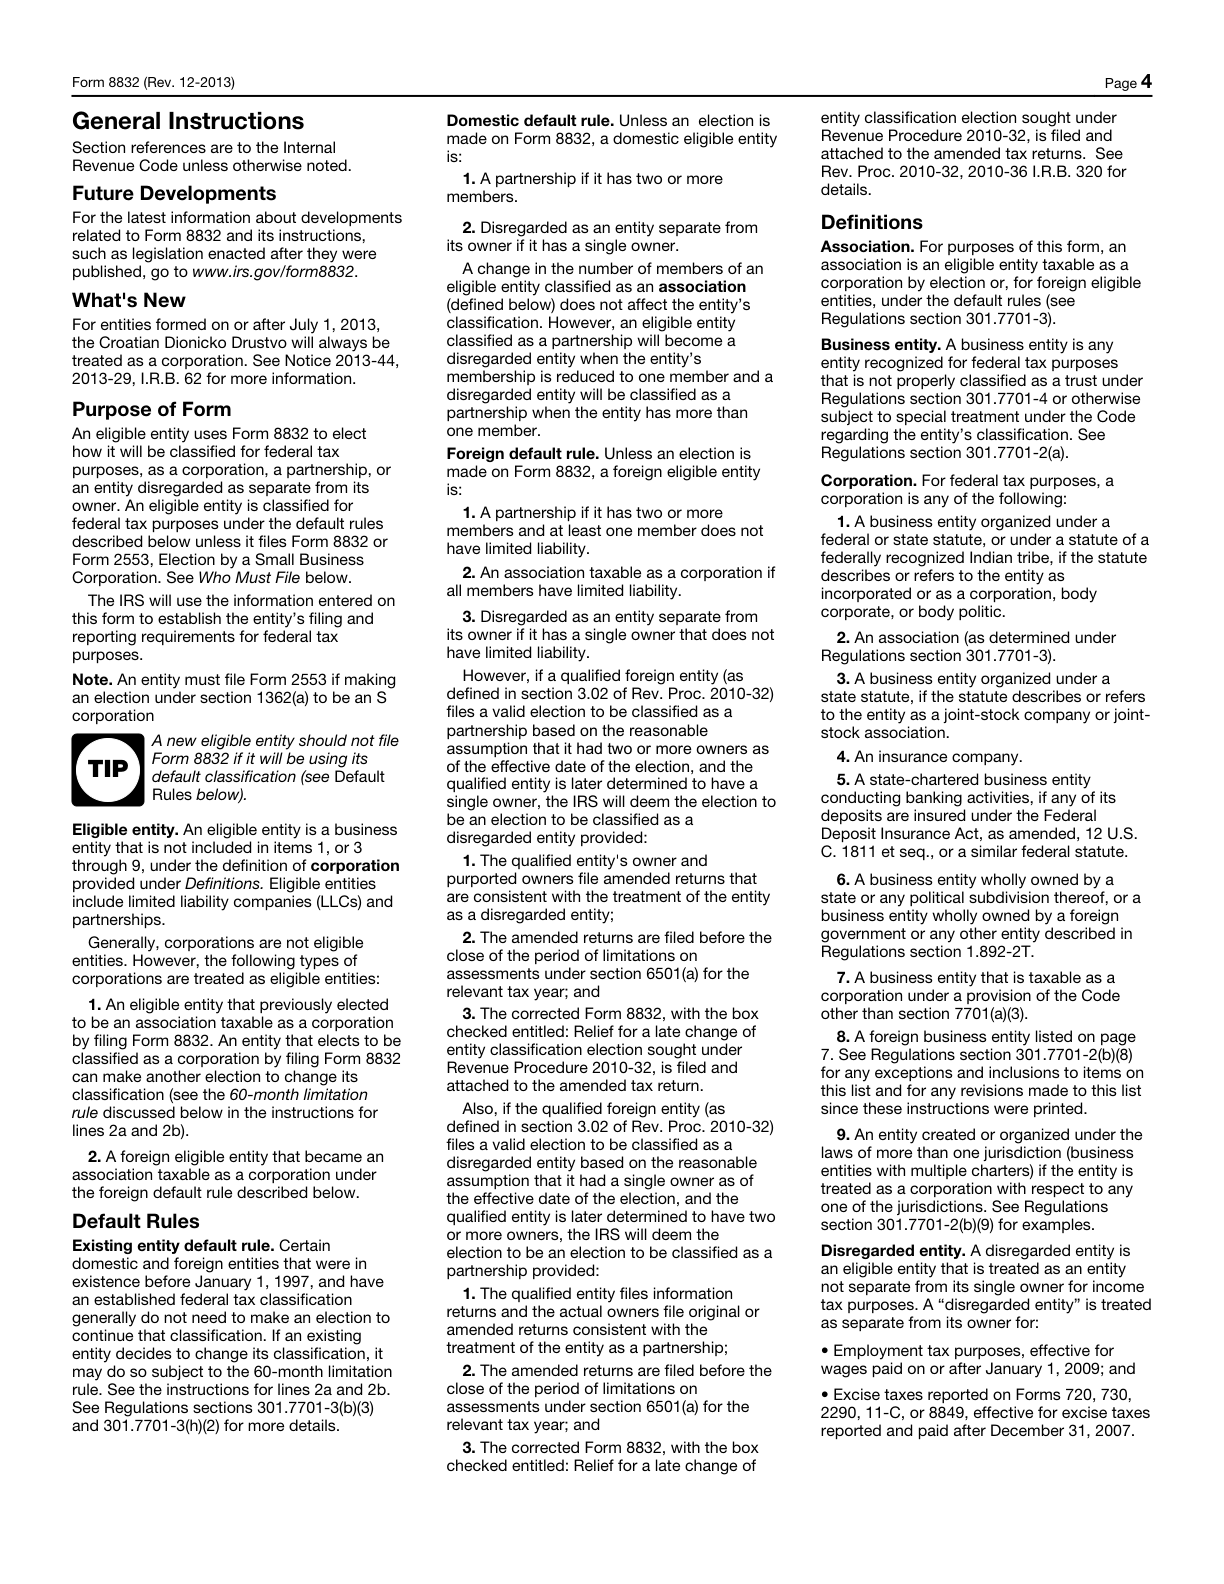
Uma mudança proposta de classificação tributária federal não é automaticamente um pedido de novo EIN. Antes de contratar, crie uma nota de seleção de serviço identificando a entidade existente, seu EIN, o histórico de classificação e o tratamento já escolhido com um assessor. O Form 8832 exige o EIN da própria entidade, e suas instruções dizem que uma entidade que já possui um o mantém após uma mudança de classificação. Esse fato pode impedir que o pedido errado seja contratado só porque o proprietário ouve a palavra mudança. A nota deve distinguir a questão de identidade da tarefa de preparação da opção e de qualquer evento separado de propriedade ou estrutura. Seu objetivo é encaminhar corretamente uma solicitação sustentada, não recomendar o tratamento tributário mais vantajoso nem presumir que toda mudança nas circunstâncias de um negócio siga a mesma regra de EIN.[1, p.7] [2, p.4] [1, p.5]
Quais fatos podem mudar a análise?
Entidades nacionais elegíveis geralmente têm tratamento padrão como partnership com dois ou mais membros e como entidade desconsiderada com um único proprietário, sujeitas às regras e opções aplicáveis. Aceitar o tratamento padrão não exige que uma entidade recém-criada entregue o Form 8832 apenas por existir. Uma opção ordinária geralmente tem uma janela de vigência retroativa de 75 dias e futura de 12 meses; a regularização de atraso é separada. Uma opção anterior nos 60 meses precedentes pode restringir outra mudança, com as exceções das instruções analisadas individualmente. A nota de seleção de serviço deve preservar essas condições em vez de tratar um EIN existente como prova de que qualquer data de opção proposta está disponível.[1, p.7] [2, p.4] [1, p.5]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Exigência de número de identificação do empregador | Form 8832 requer o EIN da própria entidade; Applied For não é aceito. Uma entidade que já possui um EIN retém esse EIN após uma alteração de classificação. | — | [1, p.7] |
| Não é eleição de entidade | Marcar uma caixa de tipo de entidade em SS-4 não é em si uma opção fiscal de classificação de entidade. | — | [2, p.4] |
| Classificação fiscal por defeito das entidades constituídas no país | Sem uma opção fiscal, uma entidade doméstica elegível com dois ou mais membros é geralmente classificada por defeito como partnership; uma entidade com um único proprietário é geralmente classificada por defeito como entidade desconsiderada para efeitos fiscais. | — | [1, p.5] |
| Opção desnecessária para aceitar a classificação fiscal por defeito | Uma entidade elegível recém-formada que aceita sua classificação padrão não registra Form 8832 apenas porque foi criada recentemente. | — | [1, p.5] |
| Janela efetiva | No regime normal de Form 8832, a data de vigência geralmente não pode anteceder a apresentação em mais de 75 dias nem ser posterior a ela em mais de 12 meses. Um eventual benefício para uma opção fiscal tardia é uma exceção distinta que exige análise própria. | Uma opção tributária ordinária pelo Form 8832. O tratamento de regularização de opção tardia para requerentes que cumpram suas condições. | [1, p.6] |
| Restrição de alteração durante 60 meses | Uma opção de classificação anterior que passou a produzir efeitos nos 60 meses precedentes geralmente restringe outra mudança de classificação. Aplique separadamente as exceções das instruções, inclusive a opção inicial de uma entidade recém-constituída com efeito na data de sua constituição. | — | [1, p.2] [1, p.7] |
Leia os requisitos no contexto correto
Cópia da declaração fiscal
Além de apresentar Form 8832 separadamente, anexe uma cópia à declaração fiscal da entidade para o ano da opção fiscal, conforme as instruções, ou à declaração do proprietário direto ou indireto aplicável quando a entidade não tiver obrigação de apresentar declaração fiscal.[1, p.6]
Indicação de um número de identificação do empregador anteriormente atribuído
Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior.[3, p.1]
Desativar a conta não cancela o número de identificação do empregador
O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade.[4]
Quando se aplica: A dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS.
Mudança apenas de nome, sem novo ein
Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN.[5] [6]
Quando se aplica: Muda apenas o nome ou o local, sem evento relativo à entidade, à propriedade ou à estrutura que exija um novo EIN.
Limites a observar: Se também ocorrer uma reorganização, mudança de propriedade ou alteração da estrutura da entidade, aplique separadamente as regras desse tipo de entidade. Não transforme a regra de mudança de nome em uma afirmação de que um novo EIN nunca é necessário.
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um proprietário tenha o EIN existente da LLC e tenha discutido uma classificação proposta com um assessor. Antes de contratar a preparação, anota a entidade efetiva envolvida, sua posição atual documentada, o tratamento desejado e a data de vigência considerada. A regra de manter o EIN é colocada ao lado da questão de identidade para que o proprietário não peça um novo número apenas para identificar a opção. A seção histórica lista qualquer opção anterior e sua data pertinente, registrando a incerteza quando falta um documento. O preparador pode então distinguir uma questão padrão de opção de um assunto que envolva restrições de prazo ou um evento separado de propriedade ou estrutura. Uma mudança de nome, por si só, não é usada como prova de que um novo EIN seja necessário; qualquer evento adicional é identificado para análise própria. A hipótese termina com uma tarefa definida e os fatos que a sustentam. Não declara a opção proposta ótima, não fabrica elegibilidade para regularização de atraso nem presume que um novo SS-4 realize a mudança de classificação. Também não apaga o EIN anterior dos registros só porque a identificação da declaração pode mudar.[1, p.7] [2, p.4] [1, p.5]
Organize os registros em um plano de preparação
Use a nota de decisão para pedir o serviço que corresponde ao trabalho real. Para o Form 8832, Applied For não é um substituto aceito do EIN exigido da entidade; marcar uma caixa no SS-4 também não constitui opção tributária. Preserve o requisito aplicável de anexar uma cópia do formulário de opção à declaração e as questões separadas de prazo e histórico ao planejar a preparação. Se a classificação atual ou o efeito de outro evento empresarial for incerto, identifique a lacuna antes de descrever a tarefa como uma opção rotineira. O escopo padrão de opção da SpeedEIN é para uma LLC dos EUA (U.S.) de único proprietário pessoa física depois de o leitor escolher o tratamento com um assessor. Não promete trabalho de opção S-corporation, regularização de opção tardia nem recomendações de planejamento tributário. A entrega prática é uma escolha sustentada entre uma tarefa de preparação de opção e uma questão pendente de identidade ou histórico, não uma garantia de que toda mudança pedida possa ser executada ou de que contratar outro EIN seja a alternativa correta.[1, p.7] [2, p.4] [1, p.5]
Três verificações antes de prosseguir
- O pedido trata da mesma entidade e EIN existentes ou de um evento separado de propriedade ou estrutura que exige análise?
- O tratamento escolhido, a data de vigência proposta e o histórico de opções anteriores estão sustentados antes da contratação da preparação?
- O serviço solicitado é uma opção padrão atendida, em vez de um atalho por novo número, promessa de regularização de atraso ou trabalho de planejamento tributário?
Guias de preparação relacionados
- Você não sabe a classificação fiscal atual da LLC: reconstrua as provas antes de contratar
- Acompanhe uma opção de Form 8832 das provas de postagem à carta do IRS
- Um EIN é necessário antes de concluir Form 8832
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- If you no longer need your EIN
- When to get a new EIN
- Business name change
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.