Changer de classification fiscale en conservant l’EIN : éviter de commander la mauvaise demande
· Lecture minimale 8
La réponse dans cette situation
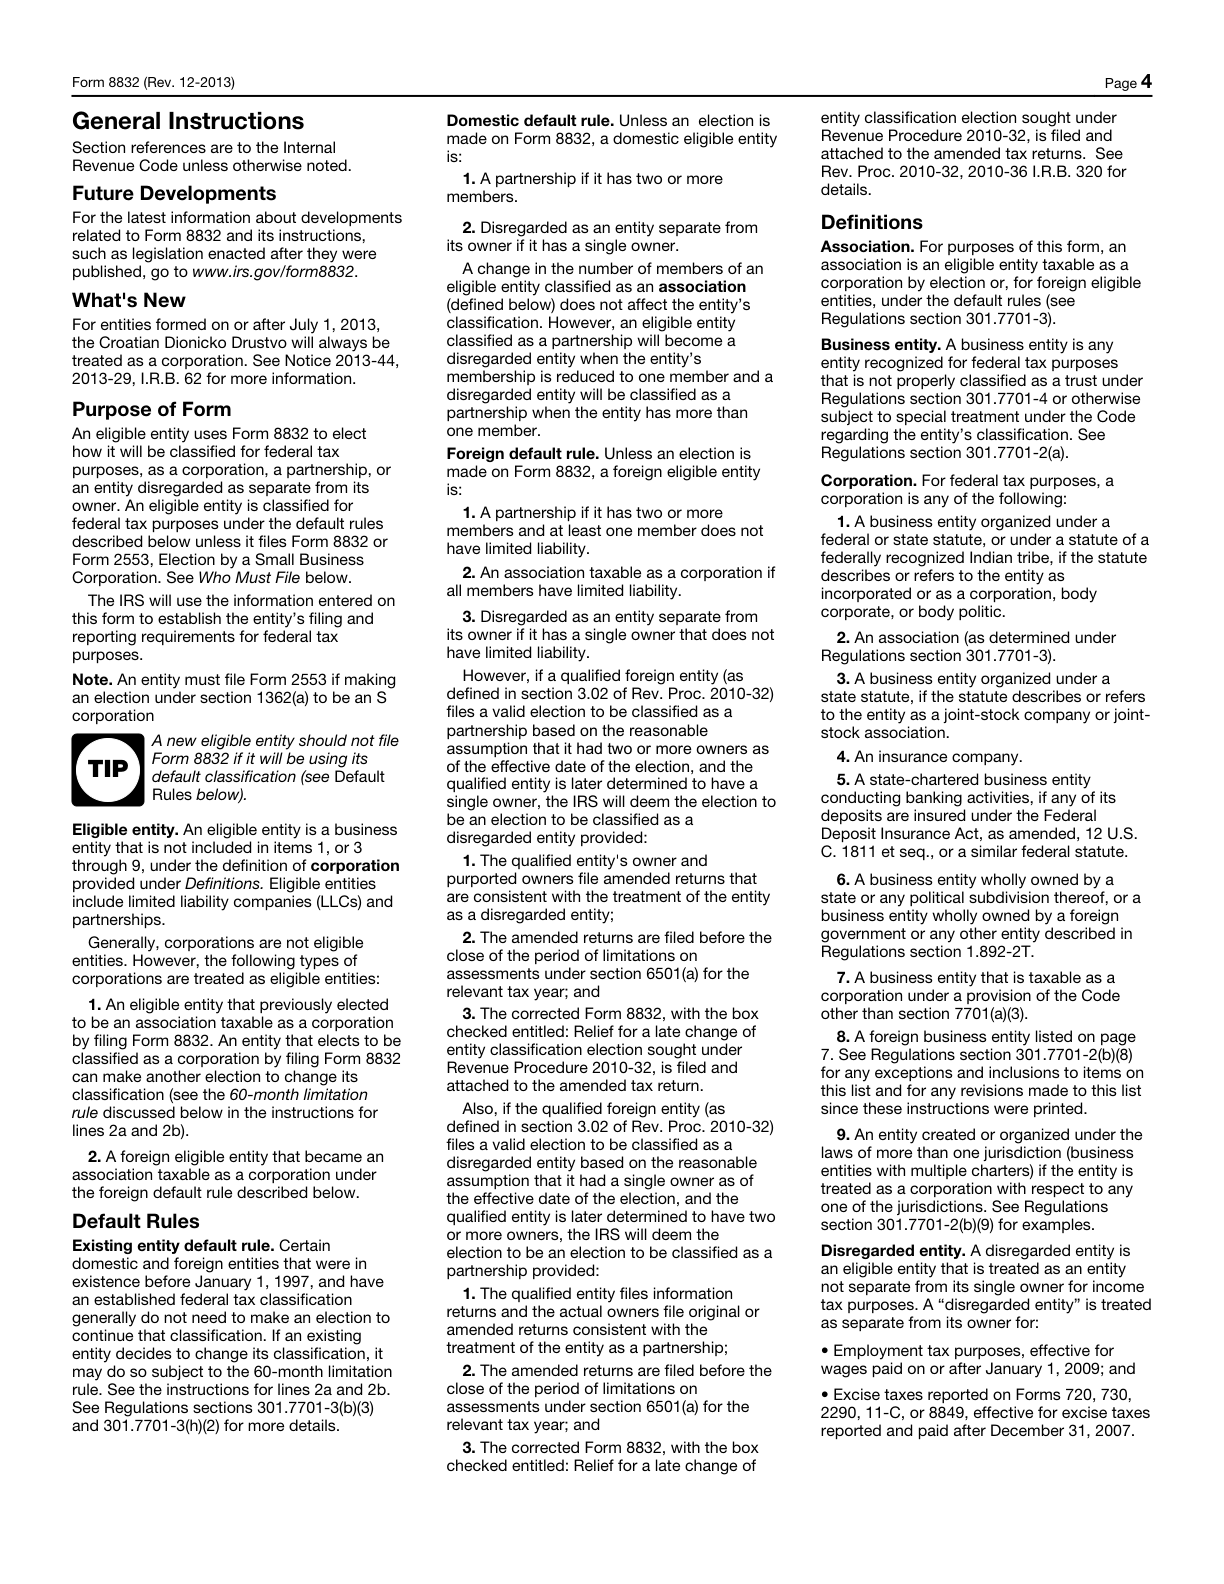
Un changement envisagé de classification fiscale fédérale n’est pas automatiquement une demande de nouvel EIN. Avant de commander, préparez une note de choix de service identifiant l’entité existante, son EIN, l’historique de classification et le traitement déjà choisi avec un conseiller. Form 8832 exige le propre EIN de l’entité, et ses instructions indiquent qu’une entité en possédant déjà un le conserve après un changement de classification. Ce fait peut éviter de commander la mauvaise demande au seul motif que le propriétaire entend le mot changement. La note distingue la question d’identité de la préparation de l’option et de tout événement distinct de propriété ou de structure. Elle sert à orienter correctement une demande étayée, pas à recommander le traitement le plus avantageux ou à supposer que tout changement de situation d’une activité suit la même règle d’EIN.[1, p.7] [2, p.4] [1, p.5]
Quels faits peuvent changer la réponse ?
Les entités admissibles constituées aux États-Unis relèvent généralement par défaut du régime de partnership avec deux membres ou plus et du régime disregarded avec un propriétaire unique, sous réserve des règles et options applicables. Accepter le traitement par défaut n’oblige pas une nouvelle entité à déposer Form 8832 du seul fait qu’elle existe. Une option ordinaire bénéficie généralement d’une fenêtre de prise d’effet allant de 75 jours avant le dépôt à 12 mois après ; la régularisation d’option fiscale tardive est distincte. Une option antérieure dans les 60 derniers mois peut limiter un nouveau changement, les exceptions des instructions devant être examinées individuellement. La note doit préserver ces conditions plutôt que de traiter un EIN existant comme la preuve que toute date proposée est disponible.[1, p.7] [2, p.4] [1, p.5]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Numéro d’identification employeur requis | Form 8832 nécessite le propre EIN de l'entité ; Applied For n’est pas accepté. Une entité qui possède déjà un EIN conserve ce EIN après un changement de classification. | — | [1, p.7] |
| Ne constitue pas une option de classification fiscale de l’entité | Cocher une case de type d'entité sur SS-4 ne constitue pas en soi un choix fiscal de classification d'entité. | — | [2, p.4] |
| Classification par défaut d’une entité constituée aux États-Unis | En l’absence d’option, une entité domestique admissible ayant plusieurs membres relève généralement par défaut de la classification fiscale de partnership ; avec un seul propriétaire, elle est généralement fiscalement non distincte de ce propriétaire. | — | [1, p.5] |
| Aucune option requise pour conserver la classification par défaut | Une entité éligible nouvellement créée acceptant sa classification par défaut ne dépose pas Form 8832 simplement parce qu'elle a été nouvellement créée. | — | [1, p.5] |
| Fenêtre efficace | Dans le cadre ordinaire de Form 8832, la date d’effet ne peut généralement pas précéder le dépôt de plus de 75 jours ni le suivre de plus de 12 mois. Une mesure de régularisation d’une option fiscale tardive constitue une exception distincte nécessitant son propre examen. | Une option ordinaire au moyen de Form 8832. Une mesure de régularisation d’une option fiscale tardive, pour les demandeurs qui en remplissent les conditions. | [1, p.6] |
| Limite de 60 mois entre changements de classification | Une option de classification antérieure ayant pris effet au cours des 60 mois précédents restreint généralement un nouveau changement de classification. Examinez séparément les exceptions prévues par les instructions, notamment l’option initiale d’une entité nouvellement constituée prenant effet à sa date de constitution. | — | [1, p.2] [1, p.7] |
Comprendre les exigences dans leur contexte
Copie à joindre à la déclaration fiscale
En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus.[1, p.6]
Déclaration d’un numéro d’identification employeur antérieur
Line 18 demande si le demandeur a déjà reçu un EIN. Si oui, entrez ce EIN antérieur.[3, p.1]
Désactiver le compte associé au numéro d’identification employeur ne supprime pas ce numéro
L’IRS indique qu’un EIN ne peut pas être annulé, mais qu’il peut être désactivé ; une fois attribué à une entité, il constitue l’identifiant fiscal fédéral permanent (ID) de cette entité.[4]
Conditions d’application: La dissolution auprès de l’État est une procédure d’une autre administration ; elle ne désactive pas automatiquement le numéro auprès de l’IRS.
Changement de nom seul : pas de nouveau numéro d’identification employeur
Un changement de nom ou de lieu ne nécessite généralement pas à lui seul un nouveau EIN. Les changements de détention ou de structure exigent un examen distinct. Pour les LLCs, l’IRS cite expressément les changements de nom ou de lieu parmi les situations ne nécessitant pas un nouveau EIN.[5] [6]
Conditions d’application: Seul le nom ou le lieu change, sans événement relatif à l’entité, à la propriété ou à la structure imposant un nouvel EIN.
Limites à conserver: Si une réorganisation, un changement de propriété ou de structure intervient aussi, appliquez séparément les règles propres au type d’entité. Ne transformez pas la règle du changement de nom en affirmation qu’un nouvel EIN n’est jamais nécessaire.
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’un propriétaire possède l’EIN de sa LLC existante et ait discuté d’une classification envisagée avec un conseiller. Avant d’acheter la préparation, il écrit l’entité réelle, sa situation actuelle documentée, le traitement souhaité et la date d’effet envisagée. La règle de conservation de l’EIN est placée à côté de la question d’identité pour qu’il ne demande pas un nouveau numéro simplement pour identifier l’option. La section d’historique liste toute option antérieure et sa date pertinente, en consignant l’incertitude lorsqu’une pièce manque. Le préparateur peut alors distinguer une option standard d’une question de limites de calendrier ou d’un événement distinct de propriété ou de structure. Un changement de nom seul n’est pas utilisé comme preuve qu’un nouvel EIN est nécessaire ; tout autre événement est identifié pour son propre examen. Cet exemple aboutit à une tâche définie et aux faits qui l’étayent. Il ne déclare pas l’option optimale, ne fabrique pas d’admissibilité à la régularisation d’option fiscale tardive et ne suppose pas qu’un nouveau SS-4 réalisera le changement de classification. Il n’efface pas non plus l’ancien EIN des pièces parce que l’intitulé de dépôt peut changer.[1, p.7] [2, p.4] [1, p.5]
Transformer les pièces en plan de préparation
Utilisez la note pour demander le service correspondant au travail réel. Pour Form 8832, Applied For n’est pas un substitut accepté à l’EIN requis de l’entité ; cocher une case sur SS-4 n’est pas non plus une option fiscale. Conservez l’exigence applicable de copie avec la déclaration et les questions distinctes de calendrier et d’historique dans la planification. Si la classification actuelle ou l’effet d’un autre événement est incertain, identifiez cette lacune avant de présenter la tâche comme une option courante. Le périmètre standard de SpeedEIN concerne l’option d’une LLC U.S. détenue par une seule personne physique, après choix du traitement avec un conseiller. Il ne promet pas de travaux d’option S-corporation, de mesure de régularisation d’une option fiscale tardive ou de recommandations de planification fiscale. Le livrable pratique est un choix étayé entre préparation d’option et question d’identité ou d’historique ouverte, pas une garantie que tout changement demandé peut être réalisé ou qu’un autre EIN constitue le bon recours.[1, p.7] [2, p.4] [1, p.5]
Trois vérifications avant de poursuivre
- La demande concerne-t-elle la même entité et le même EIN existants, ou un événement distinct de propriété ou de structure à examiner ?
- Le traitement choisi, la date d’effet proposée et l’historique des options antérieures sont-ils étayés avant la commande ?
- Le service demandé est-il une option standard prise en charge plutôt qu’un raccourci par nouveau numéro, une promesse de régularisation d’option fiscale tardive ou une mission de planification fiscale ?
Guides de préparation associés
- Vous ignorez la classification fiscale actuelle de la LLC : reconstituer les preuves avant de commander
- Suivre la décision de Form 8832, des preuves d’envoi à la lettre IRS
- Un EIN est requis avant de terminer Form 8832
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- If you no longer need your EIN
- When to get a new EIN
- Business name change
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis