Cambiare classificazione fiscale conservando l'EIN: evitare di acquistare la domanda sbagliata
· 7 lettura minima
La risposta per questa situazione
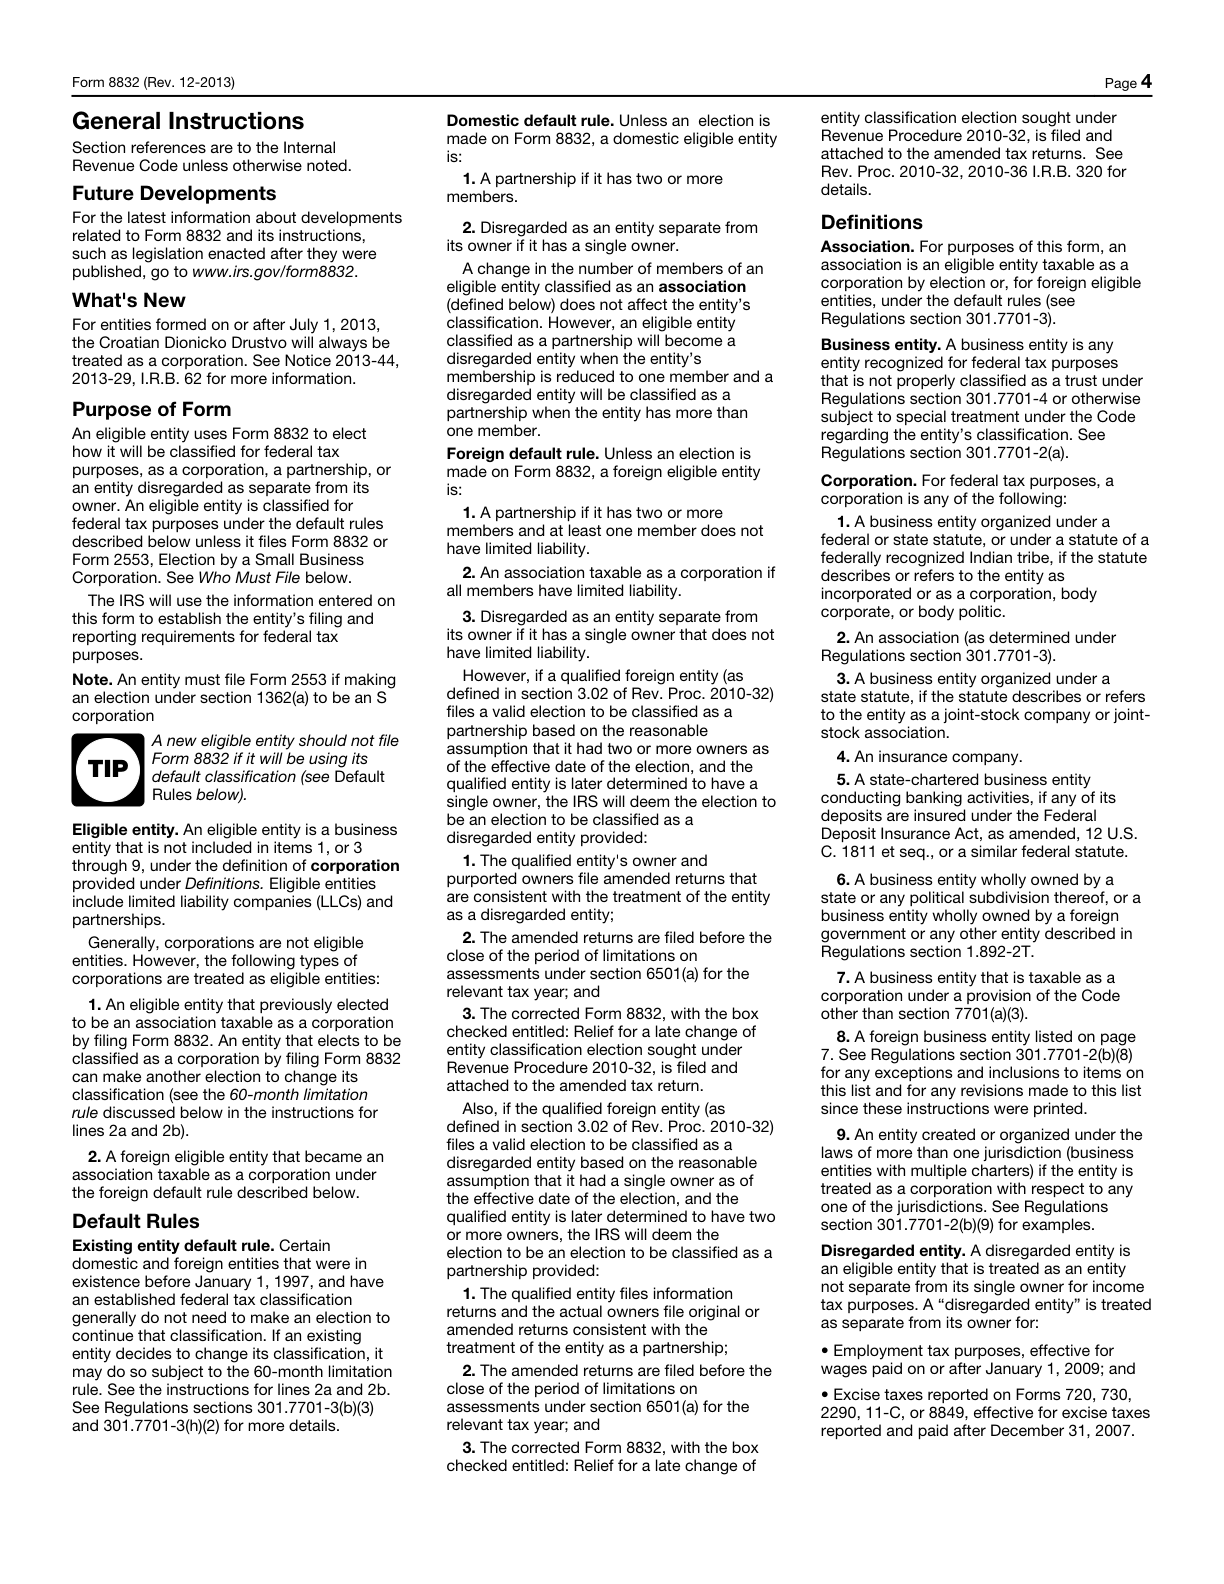
Un cambiamento proposto della classificazione fiscale federale non è automaticamente una richiesta di nuovo EIN. Prima di ordinare, creare una nota di scelta del servizio con ente esistente, suo EIN, storia della classificazione e trattamento già scelto con un consulente. Il Form 8832 richiede l'EIN proprio dell'ente e le istruzioni affermano che un ente che lo possiede già lo conserva dopo il cambio di classificazione. Questo può evitare di commissionare la domanda sbagliata soltanto perché il titolare sente la parola cambiamento. La nota dovrebbe distinguere la questione d'identità dal compito di preparare l'opzione e da ogni evento separato sulla proprietà o sulla struttura. Serve a indirizzare correttamente una richiesta documentata, non a raccomandare il trattamento fiscale più vantaggioso né a presumere che ogni cambiamento aziendale segua la stessa regola EIN.[1, p.7] [2, p.4] [1, p.5]
Quali fatti possono cambiare la valutazione?
Gli enti nazionali idonei hanno generalmente trattamento predefinito come partnership con due o più membri e come enti fiscalmente non separati con un solo titolare, fatte salve regole e opzioni applicabili. Accettare il trattamento predefinito non richiede a un ente appena creato di presentare il Form 8832 soltanto perché esiste. Un'opzione ordinaria ha generalmente una finestra della data di efficacia retroattiva di 75 giorni e prospettica di 12 mesi; il rimedio per il ritardo è distinto. Un'opzione precedente nei 60 mesi precedenti può limitare un altro cambiamento, con esame individuale delle eccezioni nelle istruzioni. La nota dovrebbe preservare queste condizioni anziché trattare un EIN esistente come prova che ogni data proposta sia disponibile.[1, p.7] [2, p.4] [1, p.5]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Numero identificativo del datore di lavoro richiesto | Form 8832 richiede il EIN dell'entità; Applied For non è accettato. Un'entità che dispone già di uno EIN mantiene lo EIN dopo una modifica della classificazione. | — | [1, p.7] |
| Non costituisce un’opzione di classificazione fiscale dell’entità | Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità. | — | [2, p.4] |
| Classificazione predefinita di un’entità costituita negli Stati Uniti | In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente. | — | [1, p.5] |
| Nessuna opzione richiesta per mantenere la classificazione predefinita | Un'entità idonea di nuova costituzione che accetta la sua classificazione predefinita non deposita Form 8832 semplicemente perché è stata creata di recente. | — | [1, p.5] |
| Finestra efficace | Nel regime ordinario di Form 8832, la data d’efficacia non può generalmente precedere la presentazione di oltre 75 giorni né seguirla di oltre 12 mesi. Un eventuale sgravio per un’opzione fiscale tardiva è un’eccezione distinta da esaminare separatamente. | Un'opzione ordinaria mediante Form 8832. Il rimedio per un'opzione tardiva destinato ai richiedenti che ne soddisfano le condizioni. | [1, p.6] |
| Limite di 60 mesi tra modifiche della classificazione | Una precedente opzione di classificazione divenuta efficace nei 60 mesi precedenti limita generalmente un ulteriore cambiamento di classificazione. Applicare separatamente le eccezioni delle istruzioni, inclusa l’opzione iniziale di un’entità appena costituita con efficacia dalla data di costituzione. | — | [1, p.2] [1, p.7] |
Leggere i requisiti nel loro contesto
Copia della dichiarazione dei redditi
Oltre a presentare Form 8832 separatamente, allegane una copia alla dichiarazione dell'entità per l'anno dell'opzione, secondo le istruzioni; se l'entità non ha un obbligo dichiarativo, allegala alla dichiarazione del proprietario diretto o indiretto interessato.[1, p.6]
Indicazione di un precedente numero identificativo del datore di lavoro
Line 18 chiede se il richiedente ha ricevuto in precedenza un EIN. Se sì, inserisci quello precedente EIN.[3, p.1]
Disattivare il conto associato al numero identificativo del datore di lavoro non cancella il numero
L’IRS precisa che un EIN non può essere cancellato, ma può essere disattivato; una volta assegnato a un’entità, ne costituisce l’identificativo fiscale federale permanente (ID).[4]
Quando si applica: Lo scioglimento della società presso lo Stato è un atto di un'amministrazione distinta e non comporta la disattivazione automatica presso l'IRS.
Solo cambio di nome: nessun nuovo numero identificativo del datore di lavoro
Il solo cambiamento di nome o sede generalmente non richiede un nuovo EIN. Le modifiche alla proprietà o alla struttura richiedono un esame separato. Per le LLC, l'IRS include espressamente i cambiamenti di nome o sede tra i casi che non richiedono un nuovo EIN.[5] [6]
Quando si applica: Cambia soltanto la denominazione o la sede, senza eventi relativi all'ente, alla proprietà o alla struttura che richiedano un nuovo EIN.
Limiti da mantenere: Se avviene anche una riorganizzazione, una modifica della proprietà o un cambiamento della struttura dell'ente, applicare separatamente le regole relative a quel tipo di ente. Non trasformare la regola sulla modifica della denominazione nell'affermazione che un nuovo EIN non sia mai necessario.
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un titolare abbia l'EIN esistente della LLC e abbia discusso una classificazione proposta con un consulente. Prima di acquistare la preparazione, annota ente effettivo coinvolto, posizione attuale documentata, trattamento desiderato e data di efficacia considerata. La regola della conservazione dell'EIN è posta accanto alla questione d'identità, così da non richiedere un nuovo numero soltanto per etichettare l'opzione. La sezione storica elenca ogni opzione precedente e la data pertinente, registrando l'incertezza se manca un documento. Il preparatore distingue così una questione ordinaria d'opzione da un tema di limiti temporali o evento separato proprietario o strutturale. Un solo cambio di denominazione non viene usato come prova della necessità di un nuovo EIN; ogni evento aggiuntivo è individuato per il proprio esame. L'ipotesi termina con un compito definito e i fatti che lo sostengono. Non dichiara ottimale l'opzione proposta, non inventa l'idoneità a rimedi tardivi né presume che un nuovo SS-4 realizzi il cambio di classificazione. Non elimina inoltre l'EIN precedente dai documenti soltanto perché può cambiare l'etichetta della dichiarazione.[1, p.7] [2, p.4] [1, p.5]
Organizzare i documenti in un piano di preparazione
Usare la nota decisionale per chiedere il servizio corrispondente al lavoro effettivo. Per il Form 8832, Applied For non è un sostituto accettato dell'EIN richiesto all'ente; neppure selezionare una casella sull'SS-4 costituisce un'opzione. Mantenere il requisito applicabile di allegare una copia del modulo di opzione alla dichiarazione e le questioni distinte di tempi e storia nella pianificazione. Se la classificazione attuale o l'effetto di un altro evento aziendale sono poco chiari, individuare la lacuna prima di descrivere il compito come opzione ordinaria. L'ambito standard di SpeedEIN riguarda una LLC statunitense (U.S.) con un unico titolare persona fisica dopo che il lettore ha scelto il trattamento con un consulente. Non promette lavoro di opzione S-corporation, rimedi per opzioni tardive o raccomandazioni di pianificazione fiscale. Il risultato pratico è una scelta documentata fra preparazione dell'opzione e questione irrisolta d'identità o storia, non la garanzia che ogni cambiamento richiesto sia realizzabile o che ordinare un altro EIN sia la soluzione alternativa corretta.[1, p.7] [2, p.4] [1, p.5]
Tre verifiche prima di procedere
- La richiesta riguarda lo stesso ente ed EIN esistenti oppure un evento separato proprietario o strutturale da esaminare?
- Trattamento scelto, data di efficacia proposta e storia delle opzioni precedenti sono documentati prima di ordinare la preparazione?
- Il servizio richiesto è un'opzione ordinaria supportata, anziché una scorciatoia con nuovo numero, una promessa di rimedio tardivo o un incarico di pianificazione fiscale?
Guide di preparazione correlate
- Non conosci la classificazione fiscale attuale della LLC: ricostruire le prove prima di ordinare
- Seguire un'opzione Form 8832 dalle prove postali alla lettera IRS
- È necessario un EIN prima di completare Form 8832
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- If you no longer need your EIN
- When to get a new EIN
- Business name change
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste