Suivre la décision de Form 8832, des preuves d’envoi à la lettre IRS
· Lecture minimale 6
La réponse dans cette situation
Une option préparée, une enveloppe envoyée à l’IRS et une lettre sur cette option répondent à différentes questions. Un statut simplement terminé ne dit pas au propriétaire quel événement a eu lieu. Créez un registre partant de la demande et consignant ce qu’établissent les preuves. Un réviseur doit pouvoir comparer formulaire soumis et communication IRS réelle sans reconstituer l’histoire depuis reçu de paiement ou message envoyé. C’est une méthode d’organisation pour une option prise en charge, pas une promesse de décision IRS à une date donnée.[1, p.6] [1, p.7]
Quels faits peuvent changer la réponse ?
Form 8832 a ses règles de date d’effet, admissibilité et consentement. Option déposée séparément et copie jointe à une déclaration applicable sont des étapes différentes. L’envoi ne déclare pas à lui seul une classification ou date acceptée. Garder une copie avec déclaration ne prouve pas non plus l’acceptation antérieure. Lisez le courrier IRS selon son contenu et distinguez demande d’informations, décision et écart ouvert. Ne déduisez pas le résultat de la possession d’un EIN. Le service standard ne décide pas les conséquences fiscales et ne transforme pas une date demandée en date garantie.[1, p.6] [1, p.7]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
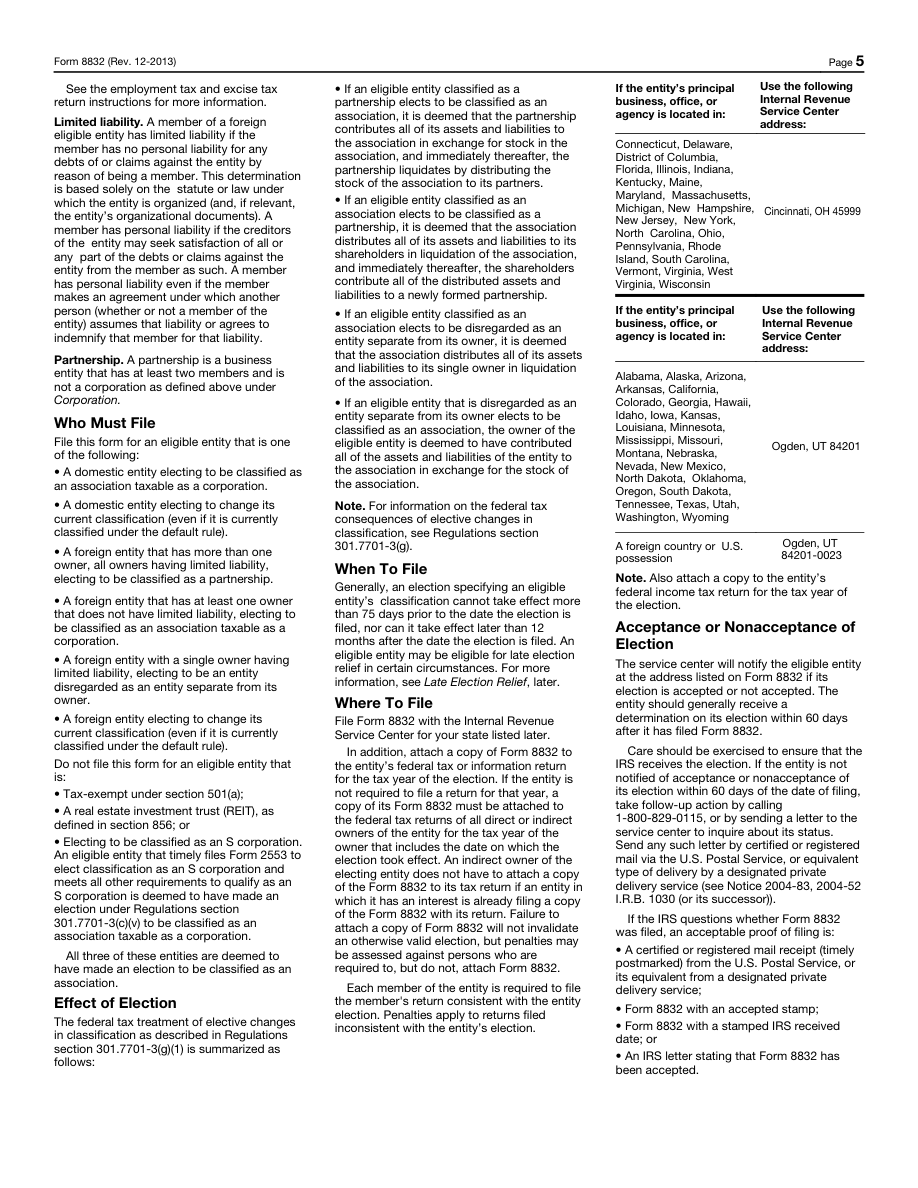
| Fenêtre efficace | Dans le cadre ordinaire de Form 8832, la date d’effet ne peut généralement pas précéder le dépôt de plus de 75 jours ni le suivre de plus de 12 mois. Une mesure de régularisation d’une option fiscale tardive constitue une exception distincte nécessitant son propre examen. | Une option ordinaire au moyen de Form 8832. Une mesure de régularisation d’une option fiscale tardive, pour les demandeurs qui en remplissent les conditions. | [1, p.6] |
| Copie à joindre à la déclaration fiscale | En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus. | — | [1, p.6] |
| Signatures de consentement | Obtenez les signatures de consentement requises sur Form 8832 des membres ou propriétaires concernés, ou d’une personne dûment autorisée. Une période d’effet rétroactif peut aussi exiger le consentement d’anciens propriétaires. | — | [1, p.7] |
| Primauté de l’avis de mise à jour des adresses | La feuille d'adresses mise à jour au début du PDF Form 8832 actuel remplace les anciennes adresses correspondantes dans ses instructions. Ne continuez pas à utiliser une table d’adresses obsolètes provenant de pages ultérieures. | — | [1, p.1] |
| Numéro d’identification employeur requis | Form 8832 nécessite le propre EIN de l'entité ; Applied For n’est pas accepté. Une entité qui possède déjà un EIN conserve ce EIN après un changement de classification. | — | [1, p.7] |
| Rubrique officielle 8832 9: Name and title of contact person whom the IRS may call for more information | Indiquez le nom et le titre de la personne que l’IRS peut contacter au sujet de cette option fiscale. | — | [1, p.3] |
Comprendre les exigences dans leur contexte
Rubrique officielle 8832 10: Contact person’s telephone number
Indiquez le numéro de téléphone du contact figurant à la ligne 9.[1, p.3]
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[2, p.3]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Considérons un propriétaire fictif, Marco, demandant une option standard après discussion du traitement avec un conseiller. Le dossier contient projet signé, version préparée ultérieure et preuves d’envoi. Des mois après, un autre préparateur demande le régime effectif. Marco ne transmet pas le premier PDF trouvé. Il crée des entrées distinctes pour demande approuvée, version telle que soumise, destination et preuve d’expédition. Lorsqu’une lettre IRS est disponible, il note date, identité concernée et classification ou prise d’effet réellement indiquées. Il compare à la demande soumise plutôt que de considérer le projet initial comme autorité. Si la lettre pose une question ou contient un détail à examiner, le registre le garde ouvert et nomme l’intervenant. Marco ne répond pas à l’incertitude par une autre option automatique. Il remet les documents réels à la personne qualifiée pour apprécier écart et suite applicable. Le résultat est un récit lisible utile pour déclaration future ou admissibilité de service. Ce n’est pas une histoire d’acceptation IRS ni une procédure de correction de tous les problèmes d’option.[1, p.6] [1, p.7]
Transformer les pièces en plan de préparation
Utilisez des statuts précis : approuvé pour soumission, envoyé selon la voie déclarée, courrier reçu, écart en examen. Chacun renvoie à une pièce. Gardez demande originale et réponse réelle pour distinguer traitement souhaité et information confirmée. Si SpeedEIN gère une option prise en charge, partagez les courriers ultérieurs dans le projet convenu plutôt que de les résumer de mémoire. Ne promettez pas d’avis générique d’approbation ou de période de traitement particulière sans source et faits. Si le résultat affecte un dossier annuel ultérieur, résolvez la classification avant de considérer l’entreprise admissible à ce service séparé.[1, p.6] [1, p.7]
Trois vérifications avant de poursuivre
- Quelle version a réellement été soumise et quelle pièce étaye l’événement ?
- Que dit réellement le courrier IRS sur l’entité et l’option demandée ?
- Une différence reste-t-elle ouverte avant une déclaration ultérieure ou décision d’admissibilité ?
Guides de préparation associés
- Contact de Form 8832 et propriétaire consentant : des rôles différents
- Revenir au régime disregarded : préparer d’abord l’option antérieure et le dossier du conseiller
- Créer un fichier de décision Form 8832 : EIN, propriété, dates et classification prévue
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis