Acompanhe uma opção de Form 8832 das provas de postagem à carta do IRS
· 6 leitura mínima
A resposta para esta situação
Uma opção preparada, um envelope enviado ao IRS e uma carta sobre a opção respondem a perguntas diferentes. Se o projeto tem apenas status de completo, o proprietário pode não saber qual evento realmente ocorreu. Crie um registro de decisão que comece pelo pedido e anote o que as provas disponíveis estabelecem. Deve permitir ao próximo revisor comparar o formulário enviado à comunicação real do IRS, em vez de reconstruir a história por recibo de pagamento ou mensagem de enviado. É um método organizacional para uma opção atendida, não promessa de decisão do IRS até determinada data.[1, p.6] [1, p.7]
Quais fatos podem mudar a análise?
O Form 8832 tem regras próprias de vigência, elegibilidade e consentimento. A opção entregue separadamente e a cópia anexada à declaração aplicável cumprem etapas distintas. Prova de postagem não informa, por si só, classificação ou vigência aceitas. Da mesma forma, guardar cópia de declaração não estabelece aceitação de opção anterior. Leia a correspondência real do IRS pelo que diz e distinga pedido de informação, decisão e discrepância pendente. Não deduza resultado do EIN da empresa. O serviço padrão de preparação não decide consequências tributárias nem transforma data pedida em vigência garantida.[1, p.6] [1, p.7]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
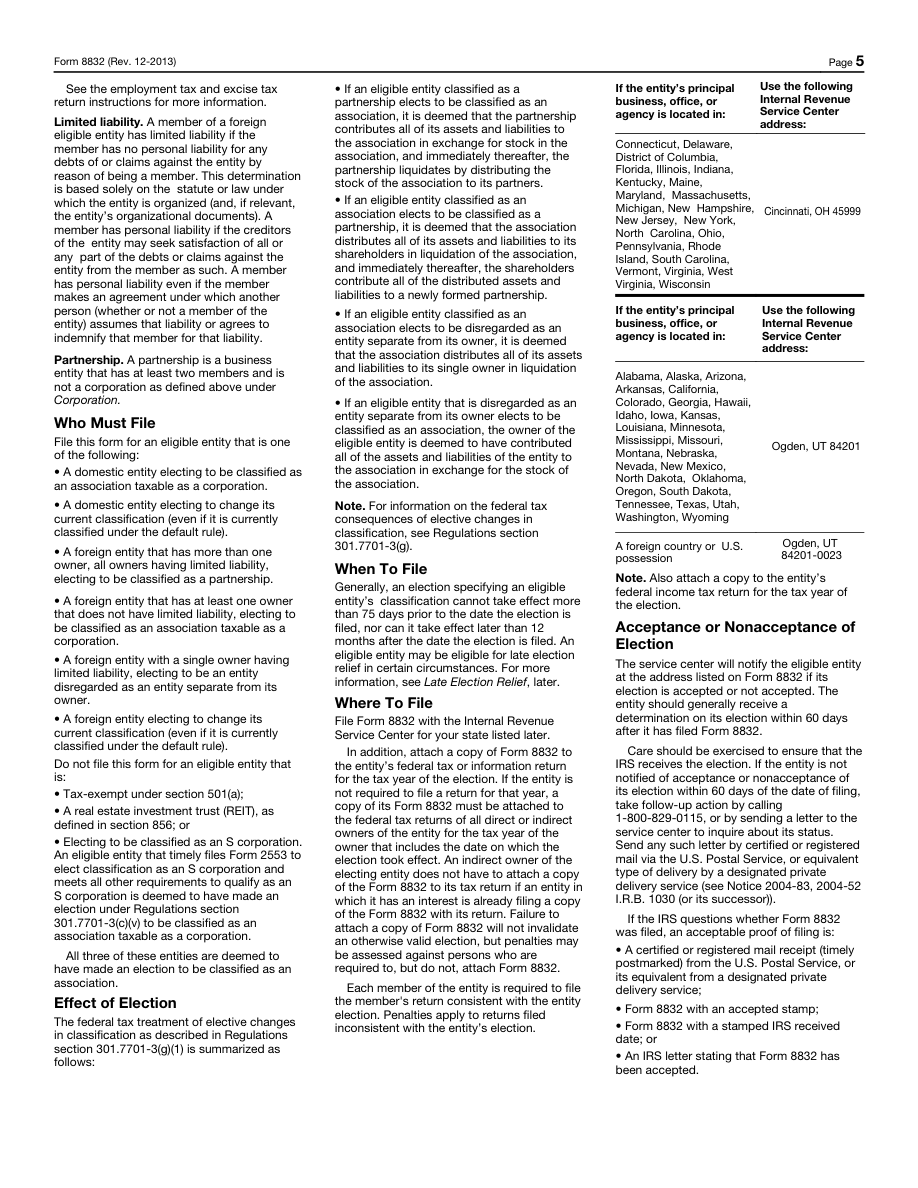
| Janela efetiva | No regime normal de Form 8832, a data de vigência geralmente não pode anteceder a apresentação em mais de 75 dias nem ser posterior a ela em mais de 12 meses. Um eventual benefício para uma opção fiscal tardia é uma exceção distinta que exige análise própria. | Uma opção tributária ordinária pelo Form 8832. O tratamento de regularização de opção tardia para requerentes que cumpram suas condições. | [1, p.6] |
| Cópia da declaração fiscal | Além de apresentar Form 8832 separadamente, anexe uma cópia à declaração fiscal da entidade para o ano da opção fiscal, conforme as instruções, ou à declaração do proprietário direto ou indireto aplicável quando a entidade não tiver obrigação de apresentar declaração fiscal. | — | [1, p.6] |
| Assinaturas de consentimento | Obtenha em Form 8832 as assinaturas de consentimento exigidas dos membros ou proprietários abrangidos, ou de uma pessoa devidamente autorizada. Um período de vigência retroativo também pode exigir consentimento de antigos proprietários. | — | [1, p.7] |
| Controles de sobreposição de endereço | A folha de endereços atualizada no início do PDF Form 8832 atual substitui os endereços mais antigos correspondentes em suas instruções. Não continue usando uma tabela de endereços desatualizada de páginas posteriores. | — | [1, p.1] |
| Exigência de número de identificação do empregador | Form 8832 requer o EIN da própria entidade; Applied For não é aceito. Uma entidade que já possui um EIN retém esse EIN após uma alteração de classificação. | — | [1, p.7] |
| Campo oficial 8832 9: Name and title of contact person whom the IRS may call for more information | Insira o nome e o cargo da pessoa que o IRS poderá contactar sobre esta opção fiscal. | — | [1, p.3] |
Leia os requisitos no contexto correto
Campo oficial 8832 10: Contact person’s telephone number
Informe o telefone da pessoa de contato indicada na linha 9.[1, p.3]
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[2, p.3]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Considere o proprietário hipotético Marco, que pediu opção padrão após discutir tratamento com assessor. A pasta contém minuta assinada, versão preparada posterior e prova postal. Meses depois outro preparador pergunta qual tratamento vigora. Marco não deve encaminhar o primeiro PDF encontrado. Monta registro com itens separados de pedido aprovado, versão como enviada, destino e prova de envio. Quando houver carta do IRS, registra data, identidade empresarial e informações de classificação ou vigência realmente declaradas. Compara os detalhes ao pedido enviado, sem presumir autoridade da minuta inicial. Se a carta levantar questão ou trouxer detalhe que exija análise, o registro mantém a pendência e quem cuida dela. Marco não responde à dúvida enviando automaticamente outra opção. Fornece documentos reais a quem seja qualificado para avaliar discrepância e próximo passo aplicável. O resultado é um relato legível, útil ao preparar declaração posterior ou avaliar elegibilidade. O exemplo não é história de aceitação pelo IRS nem procedimento de correção de todo problema de opção.[1, p.6] [1, p.7]
Organize os registros em um plano de preparação
Use status precisos, como aprovado para envio, enviado pelo canal indicado, correspondência recebida e discrepância em análise. Cada um deve apontar ao suporte documental. Preserve pedido original e resposta real para distinguir tratamento solicitado de informação confirmada. Se a SpeedEIN cuidar de opção atendida, compartilhe a correspondência posterior dentro do projeto acordado, não a resuma de memória. Não prometa aviso genérico de aprovação ou período específico sem conferir fonte e fatos pertinentes. Quando o resultado afetar pacote anual posterior, resolva a classificação antes de considerar a empresa elegível àquele serviço separado.[1, p.6] [1, p.7]
Três verificações antes de prosseguir
- Qual versão foi realmente enviada e qual documento sustenta o evento?
- O que a correspondência do IRS realmente diz sobre a entidade e a opção pedida?
- Alguma diferença continua aberta antes de declaração posterior ou decisão de elegibilidade do serviço?
Guias de preparação relacionados
- Contato do Form 8832 e proprietário que consente têm funções diferentes
- Voltar ao tratamento desconsiderado: prepare antes a opção anterior e o arquivo do assessor
- Crie um arquivo de decisão Form 8832: EIN, propriedade, datas e classificação pretendida
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.