Seguire un'opzione Form 8832 dalle prove postali alla lettera IRS
· 5 lettura minima
La risposta per questa situazione
Un'opzione preparata, una busta spedita all'IRS e una lettera relativa all'opzione rispondono a domande diverse. Se lo stato del progetto è soltanto completo, il titolare potrebbe non sapere quale evento sia realmente avvenuto. Creare un registro decisionale che parta dalla richiesta e annoti poi cosa accertino le prove disponibili. Dovrebbe consentire al revisore successivo di confrontare il modulo inviato con la comunicazione IRS effettiva, anziché ricostruire la storia da una ricevuta di pagamento o un messaggio spedito. È un metodo organizzativo per un'opzione supportata, non la promessa che l'IRS decida entro una data specifica.[1, p.6] [1, p.7]
Quali fatti possono cambiare la valutazione?
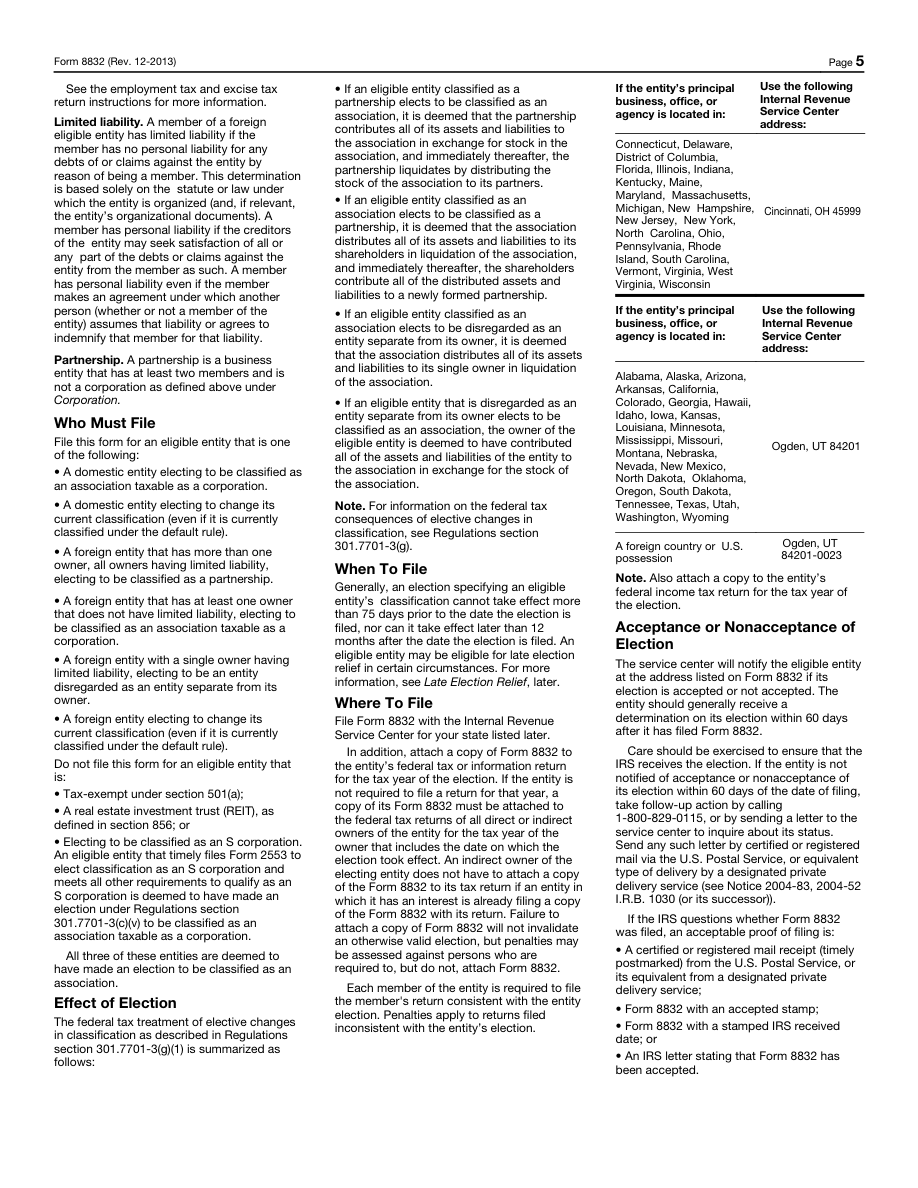
Il Form 8832 ha proprie regole di efficacia, idoneità e consenso. L'opzione presentata separatamente e la copia allegata alla dichiarazione applicabile servono a passi diversi. La prova postale non indica di per sé classificazione o efficacia accettate. Anche conservare una copia dichiarativa non accerta l'accettazione di un'opzione precedente. Leggere la corrispondenza IRS per ciò che dice e distinguere richiesta di informazioni, decisione e discrepanza irrisolta. Non dedurre un risultato dall'EIN societario. Il servizio standard non decide conseguenze fiscali né trasforma la data richiesta in efficacia garantita.[1, p.6] [1, p.7]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Finestra efficace | Nel regime ordinario di Form 8832, la data d’efficacia non può generalmente precedere la presentazione di oltre 75 giorni né seguirla di oltre 12 mesi. Un eventuale sgravio per un’opzione fiscale tardiva è un’eccezione distinta da esaminare separatamente. | Un'opzione ordinaria mediante Form 8832. Il rimedio per un'opzione tardiva destinato ai richiedenti che ne soddisfano le condizioni. | [1, p.6] |
| Copia della dichiarazione dei redditi | Oltre a presentare Form 8832 separatamente, allegane una copia alla dichiarazione dell'entità per l'anno dell'opzione, secondo le istruzioni; se l'entità non ha un obbligo dichiarativo, allegala alla dichiarazione del proprietario diretto o indiretto interessato. | — | [1, p.6] |
| Firme di consenso | Ottenere le firme di consenso richieste su Form 8832 dai membri o proprietari interessati, oppure da una persona debitamente autorizzata. Un periodo d’efficacia retroattivo può richiedere anche il consenso di precedenti proprietari. | — | [1, p.7] |
| Prevalenza dell’avviso di aggiornamento degli indirizzi | Il foglio aggiornato degli indirizzi all'inizio del PDF attuale di Form 8832 sostituisce i corrispondenti indirizzi precedenti nelle istruzioni. Non continuare a usare una tabella di indirizzi superata riportata nelle pagine successive. | — | [1, p.1] |
| Numero identificativo del datore di lavoro richiesto | Form 8832 richiede il EIN dell'entità; Applied For non è accettato. Un'entità che dispone già di uno EIN mantiene lo EIN dopo una modifica della classificazione. | — | [1, p.7] |
| Campo ufficiale 8832 9: Name and title of contact person whom the IRS may call for more information | Inserisci il nome e la qualifica della persona che l'IRS può contattare riguardo a questa opzione fiscale. | — | [1, p.3] |
Leggere i requisiti nel loro contesto
Campo ufficiale 8832 10: Contact person’s telephone number
Indicare il numero di telefono della persona di contatto riportata alla riga 9.[1, p.3]
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[2, p.3]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si consideri il titolare ipotetico Marco, che ha chiesto un'opzione standard dopo il confronto sul trattamento con un consulente. La cartella contiene bozza firmata, versione preparata successiva e prove postali. Mesi dopo un altro preparatore chiede quale trattamento sia efficace. Marco non dovrebbe inoltrare il primo PDF della cartella. Crea un registro con voci distinte per richiesta approvata, versione come inviata, destinazione e prove d'invio. Se è disponibile una lettera IRS, registra data, identità societaria e informazioni su classificazione o efficacia realmente espresse. Confronta tali dettagli con la richiesta presentata, senza presumere autorevole la bozza iniziale. Se la lettera solleva una domanda o contiene un dettaglio da esaminare, il registro mantiene aperto il tema e indica chi lo gestisca. Marco non risponde all'incertezza inviando automaticamente un'altra opzione. Fornisce i documenti effettivi a chi sia qualificato per valutare discrepanza e passo successivo. Il risultato è un resoconto leggibile del progetto, utile per una dichiarazione futura o l'idoneità del servizio. L'esempio non racconta un'accettazione IRS né fornisce una procedura di correzione per ogni problema d'opzione.[1, p.6] [1, p.7]
Organizzare i documenti in un piano di preparazione
Usare stati precisi come approvato per invio, spedito secondo il canale indicato, corrispondenza ricevuta e discrepanza in esame. Ogni stato deve richiamare il documento di supporto. Conservare richiesta originaria e risposta reale affinché il lavoro futuro distingua trattamento richiesto e informazioni confermate. Se SpeedEIN gestisce un'opzione supportata, condividere la corrispondenza successiva nell'incarico concordato, senza riassumerla a memoria. Non promettere un avviso di approvazione generico o periodo specifico senza controllare fonte e fatti pertinenti. Se l'esito incide su un pacchetto annuale futuro, risolvere la classificazione prima di considerare idonea la società a quel servizio distinto.[1, p.6] [1, p.7]
Tre verifiche prima di procedere
- Quale versione è stata realmente inviata, e quale documento sostiene l'evento?
- Cosa afferma realmente la corrispondenza IRS sull'ente e sull'opzione richiesta?
- Restano differenze aperte da esaminare prima di una dichiarazione successiva o decisione di idoneità del servizio?
Guide di preparazione correlate
- Contatto del Form 8832 e titolare che acconsente hanno ruoli diversi
- Tornare al trattamento fiscalmente non separato: preparare prima opzione precedente e fascicolo del consulente
- Prepara un dossier per la decisione Form 8832: EIN, proprietà, date e classificazione desiderata
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste